
EPISODE · Aug 4, 2026 · 23 MIN
川湖:客戶叫板要你降價三成,而你手上握著的最後籌碼,卻只有一個還沒賺到錢的新產品
from WiseUp AI 情報週報 Podcast · host WiseUp AI
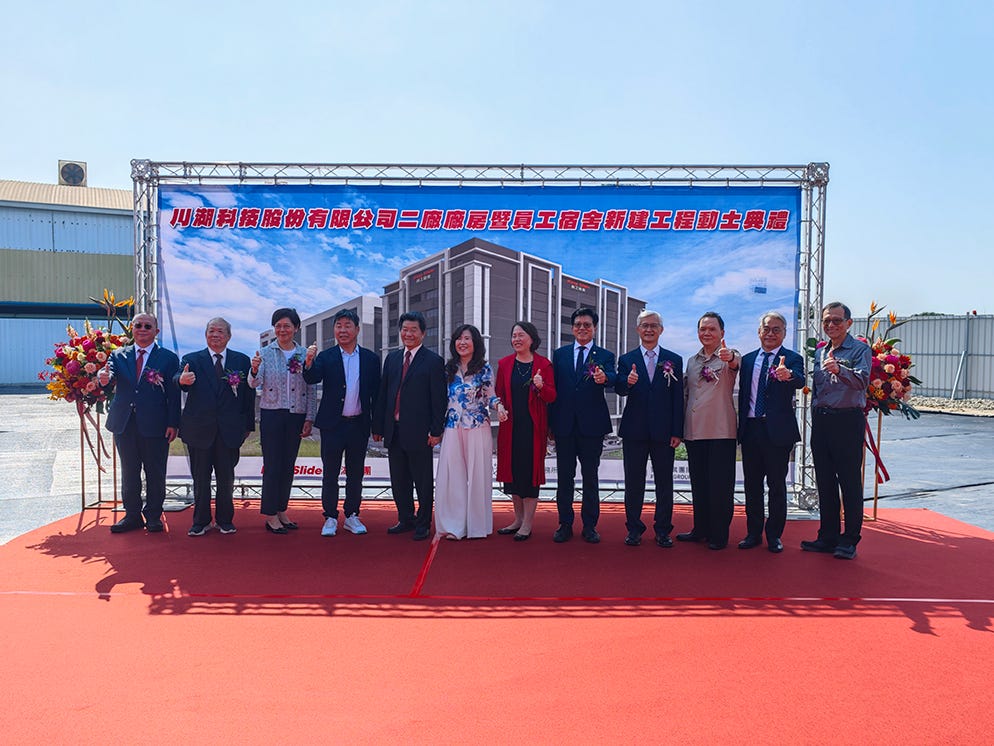
關鍵名詞 導軌(Rail):把設備固定在機櫃裡,並支援拉出、推回、鎖定與拆卸的機構介面。和你家裡推拉式抽屜底下那兩條一樣,只是這裏是生產專門給高階機櫃使用的版本。 公差(Tolerance):指零件尺寸允許的誤差範圍。雖然每個零件都「差一點」仍可能各自合格,但全部零件組合後誤差累積後,整台設備可能就對不上,即所謂的「失之毫釐,差之千里」。 可維修性(Serviceability):關係到設備壞了之後,能不能安全的進行抽換、維修、然再推回去繼續運作。機房停機一小時愈貴,這件事愈值錢。 第一幕:那通令人惡寒的來電 時間回到二十多年前。你在高雄路竹,經營一家 1986 年創立的五金工廠,做家具與裝潢配件。「抽屜滑軌」是你的主力產品。 你的名字,叫作林聰吉。 圖:川湖官網用於 1986 年創立里程碑的廠區視覺,用來回望高雄路竹的起點;照片實際拍攝年份未標示(2026 年回讀;來源:川湖公司介紹) 你對產品的要求聽起來很小:拉開時不能卡住,推回去要對準,反覆用幾年不能鬆脫,承載了東西不能突然滑落。你已經把這件事做了十幾年。 今天你接到一通電話,另一頭是你最大的客戶,佔你公司全年營收四成。而他一開口就跟你說: 「降價三成。不然抽單。」 一時之間晴天霹靂,幾件事情在你腦中飛速運轉: 第一,降價三成將帶來的營收陡降,你不知道公司撐不撐得過去 第二,事情沒有談判空間——亞洲金融風暴之後,這位大客戶已經暗示過要你共體時艱,這次再提已經是最後警告,事情發展已無退路。 第三,你還剩下什麼選擇的籌碼? 你只剩一樣東西,你沒有十足的把握,那是一款剛做出來、應用在電腦與伺服器上的輕薄導軌。它通過了幾個測試,但還沒有量產訂單。 盤點完畢,你眼前有三條路: A. 接受降價。 保住剩下的營收,雖然毛利會被壓掉一大塊,但用量撐住工廠。這是絕大多數同規模的五金廠會做的選擇,大家應該都可以認同。 B. 想辦法談判。 或許先降一部分,爭取換到更長的合約或更大的量。也為自己爭取時間,讓新產品有機會長大。 C. 拒絕。 漁死網破,拒絕妥協。關上和這位大客戶的合作之門,讓公司全年的四成營收現在消失,然後把公司壓在一款還沒賺到錢的新產品上,賭一把。 林聰吉選了 C。 依川湖創辦家族接受媒體訪問所述,公司拒絕降價後營收一度年減 44%,並有逾四成資深主管離職。走的通常不是最差的人,是最有選擇權的人——他們最清楚公司當下有多危險。來源:天下雜誌報導(經科技新報轉載) 川湖這條押注在機櫃導軌的道路,後來的發展時序是——2000 年推出應用於電腦、通訊與消費電子(3C)及伺服器的輕薄導軌,2001 年取得康柏電腦(Compaq)試單並正式量產,2002 年通過多家國際大廠與代工廠認證,2003 年完成 1U 到 7U 導軌量產,2006 年取得戴爾(Dell)認證。來源:川湖研發創新、川湖 2020 年報 也就是說:舊生意崩塌與新生意起步落在同一段轉折期。公開資料不足以證明它們發生在同一年,更不足以證明前者促成了後者。Compaq 會不會敲門,在你(林聰吉) 選擇 C 的那一刻,沒有人知道。 但經此磨難之後,當川湖再次站穩腳步時,這家公司已經脫離了任由大客戶喊價的命運。 圖:川湖現行伺服器導軌產品視覺。導軌的工作發生在安裝、抽出、推回與維修的過程裡:讓設備維持對位與固定 (與晶片運算無關);圖片製作年份未標示(產品頁於 2026 年回讀;來源:川湖伺服器導軌與理線器) 第二幕:不降低又要客戶買單,你的底氣是什麼? Compaq 的試單進來了。你活下來了。 但眼前的問題是,你剛剛拒絕了大客戶降價的要求,拒絕了靠低價換取訂單的活路,那麼接下來的營收空缺,你要靠什麼補回來? 你看了看公司的現況。產線正在專攻的問題有這些: 伺服器機櫃內部空間,要能承載有重量的設備,孔位與外殼各有誤差,纜線、液冷管路和接頭都要留路徑。設備推到底時要精準對位,抽出維修時不能把相鄰模組或接口一起扯壞。而且同一個動作,要讓不同工廠、不同批次做出接近的手感。 滿足以上基本要求的條件下,更大的挑戰是公差。 誤差從以下五個地方產生,而且會互相疊加放大: 誤差來源一、尺寸。 單一零件只偏一點,可能仍在規格內;多個零件的誤差往同一方向累積,最後一個接頭就可能差到插不進去。你不能只量自己那根鋼件。所有相關零件的尺寸都需要一起考慮。 誤差來源二、力量。 設備拉出後,重量不再平均藏在機櫃裡,而會把力矩放到導軌、固定點與機櫃結構上。要移動時順、停住時穩,還不能讓操作人員被突然的滑動弄傷。 誤差來源三、反覆使用。 樣品第一次推得進去,和維修人員多年後仍能抽換,是兩種都要能夠拿到滿分的考試。 誤差來源四、安裝。 錯誤的安裝流程也可能造成誤差,因此把安裝步驟、安裝方向與防呆設計放進安裝流程裡,就成為安裝說明與教學流程的重中之重。現場少做一次錯誤動作,客戶就少一次返工、掉落與停機的可能性。 誤差來源五、改版。 伺服器、交換器、散熱與機架世代不會同一天定案。某個接頭移動一小段,可能牽動孔位、行程、鎖定位置、治具與包裝。這些未來可能發生的彈性,需要最大限度的提前考慮。 你細想這五件事,你和你的競爭對手,也就是任何一家導軌廠都要面對。所以它們不是你的護城河,只是入場的門檻。 把這些作好作滿,就不能讓你殺出重圍,不能讓客人要求你降價時,你有說”不”的底氣。 此刻的你好似撞上南牆,苦思冥想卻找不到破局的點, 二條岔路隨著你沉澱的思緒逐漸浮現,你認為致勝點將會落地「研發投入」與「產品品質」這二項關鍵要素的把控力度: 路線A. 把工程做到「夠用」的及格線。 通過客戶驗證就好,靠既有產能與價格拿量。這條路的營收天花板很高:接國際大廠的代工單,照客戶要求的標準開發,依客戶的需求節奏供貨,照這個路線走,整體規模預期可以翻上好幾倍。 路線B. 把工程做到「超標」。 養出一條能打造品質遠超過同規模工廠的流水線,把每一次失敗寫成公差資料、檢查表與治具,反覆打磨疊代。但自我要求,精益求精的代價是有一大筆固定成本需要先付出、至於什麼時候能回收則無法預期。 你的心中有了決定。 川湖的選擇是路線 B,而且把它推到有點極端。 川湖 2025 年報揭露的正式員工是 1,827 人,另有契約工 793 人。公司 2026 年 5 月的法說簡報說,其中工程師 450 人以上。(來源:川湖 2025 年報、川湖 2026-05-06 法人說明會簡報) 用最保守的算法——把契約工全部算進分母——工程師仍占近兩成;只看正式員工,是四分之一左右。(不同來源的人力口徑不一致:法說簡報寫「1,500 人以上」,今周刊 2026 年 7 月的報導則寫 3,000 多名員工、600 位工程師,可能含契約工與海外子公司。本文以年報揭露為準。)(來源:今周刊報導) 一家原料是鋼捲的機構件公司,每四到五個人裡就有一位在做研發。 這個比例不常見。 而公司將「工程做到超標」實際長什麼樣子? 公開產品、年報與安裝文件顯示,同一組導軌會經過四道關卡,而每一道都在做同一件事:把品質桿竿拉到更高的標準。 第一道關卡在需求進來時。 客戶說要一組導軌,你不能只問長、寬與價格,還要多問設備重量如何分布、要拉出多遠、機櫃內有哪些障礙、安裝者能從哪個方向伸手、哪些管線不能承受拉力,以及維修時是否需要在設備仍接著部分線路的情況下操作。需求問少一項,錯誤可能要到樣品裝機才發現。 第二道關卡在幾何與樣品。 孔位、公差、滑動軌道、鎖定與解鎖要先在圖面和樣品上碰撞。有任何問題爭取在此階段發現與修改,代價最小,只要把多花一些工程時間,以及再產出一批試件;如果等到模具、治具和包材都完成後才改,同一個小尺寸就會沿著採購、工廠與客戶時程失控性的放大。 第三道關卡在驗證。 要求不是僅驗收一次漂亮的推拉,而是要加上重量、反覆操作、運輸與安裝條件長時間共同作用之後,仍能通過驗收標準才成立。從 2001 年 Compaq 試單、2002 年多家大廠與代工廠認證,到 2006 年 Dell 認證,高標驗證關卡是產品進入量產前的品控大門。來源:川湖 2020 年報 第四道關卡在工廠流程。 樣品室靠資深工程師調出一組順暢導軌,不等於產線能穩定做出幾萬組。材料批次、沖壓、成形、表面處理、組裝與檢驗都會帶入微小變化。唯有確認工廠流水線產出品質穩定達標,這道關卡才能算是合格通關。 四道關卡走完,工作還沒結束。客戶有可能改版、現場安裝可能發現新問題,以及維修人員發現及給序的真實反饋,都必須再拉回到設計、模具與檢驗環節。若一次失敗只由當事工程師記得,下一個團隊仍會在相同位置跌倒;唯有確保讓每次失敗變成公差資料、檢查表與治具,前一案付過的學費才有機會變成下一案的加速度。 這就是選擇路線 B 要面對的挑戰——2025 年,川湖申請專利 179 件、取得核准公告 222 件,研發費用 4.77 億元、占營收 2.72%。這個比率看起來似乎不高,但依2020 年天下雜誌報導,當時川湖的研發占比約 4.6%,同業在研發經費投入上,始終不到川湖的一半。來源:川湖 2025 年報、天下雜誌報導(經鉅亨網轉載) 至於 如果選擇路線A,後面的川湖會如何發展? 2020 年天下雜誌訪問川湖時,替它算過一筆帳:如果改做代工,營收可以是當時的十倍以上,但毛利守不住。(這是媒體依受訪內容做的推算,不是已發生的結果,也無從驗算。) 十倍營收。對絕大多數製造業老闆來說,這個數字足以結束任何討論,應該閉著眼睛選下去,然後把油門直接踩到底。 但代工這條路有它的隱含條款。客戶買的是價格,所以工廠必須跟著成本走——哪裡的工資低、土地便宜,產線就往哪裡搬。公司愈成功,搬得愈頻繁。 這正是總經理 林淑珍被問到海外設廠時,特別要澄清的一點。她說川湖即使到國外設點,也不是為了把成本壓低: 「因為我不想讓員工逐水草而居。」 不做代工,等於要靠自己的名字把東西賣出去。而一個名字能不能賣得動,取決於產品是不是真的比別人好。副總經理 王俊強講的就是這一段: 「如果我們做不出更好的功能與產品,要玩品牌,永遠沒有自己的一片天空。」 (來源:天下雜誌報導,經鉅亨網轉載) 所以選擇 路線B 不只是「多請一些工程師」。它是一整組互相綁在一起的選擇:不追最大的營收、不把工廠搬到最便宜的地方、用自己的品牌名稱面對客戶——而這三件事只有在產品真的好到超過市場普遍品質的時候,才撐得住。 到這裏可以回答這一章標題的問題了:不降價又要客戶買單,你的底氣是什麼?你到底靠什麼收錢? 林淑珍曾經給過一個答案: 「滑軌是一個安全零組件,一個 GPU 那麼貴,那個東西如果掉下來,它靠誰撐?就是靠我們的滑軌。」— 林淑珍,2026 年 7 月受訪(來源:今周刊) 這句話把價格問題換成了責任問題。客戶付的不是一副鋼件的錢,而是為「那台機器不會掉下來」而買單。 一位機房維修人員不會因為導軌毛利率高就多看它一眼。他只會在設備安全滑出、接口沒被扯斷、故障模組換好後順利推回時,繼續下一項工作。整件事順利到不值得被提起——而這,正是這個產品成功的樣子。 圖:川湖官網用於 2000 年「跨入 3C 與伺服器導軌」里程碑的視覺,呈現設備沿導軌被拉出機櫃的動作。這是電腦繪圖示意,不是機房實景照片;官網未標示製作年份(2026 年回讀;來源:川湖公司介紹) 第三幕:錢有了,怎麼花? 時間來到 2006 到 2007 年。 你的女兒林淑珍接任了總經理。她從國際商專會計統計科畢業後進公司,做過主辦會計、管理部經理、副總經理與董事長特助,2006 年 6 月 16 日升任。女兒的成長歷程你一路看在眼裏,會計讓人先看到成本與現金,管理讓人面對制度與人,董事長特助則站在重大核決旁邊,如今女兒接任總經理,你甚是欣慰。來源:川湖 2025 年報 當公司的一切都很順利時,就像是船航行在順風的航道上,正適合作出公司後續前行方向的安排和決策。 伺服器導軌現在成長得很好。帳上開始有錢。你要決定這筆錢往哪去。 選擇A. 全押伺服器。 這是明顯在成長的市場,加碼產能、加碼研發,把優勢擴大。 選擇B. 找第二條腿。 伺服器有它自己的景氣循環——而你過去曾因為循環而被大客戶的降價要求打過一次。找一個循環不同步的市場,即使它賺得比較少,也能避免將雞蛋放在一個籃子裏。 選擇C. 無為而治,什麼都不做,先留著現金。 川湖的選擇是路線B,而且挑了一個相較伺服器產業,聽起來像沒這麼高端的市場:廚具。 2007 年,川湖跨入高階廚具導軌。這在當時看起來像往回走——公司好不容易離開家具五金,現在又走回廚房。 但產品本身不是把家具滑軌重賣一次。川湖開發的廚具導軌可以一碰開啟、緩慢自動關閉,而且不需要電力。依 2020 年的天下雜誌報導,這項產品當時已開發七年、投入五、六十位工程師、累積 124 件專利,售價是歐洲同業的兩倍。林淑珍在該次受訪時親自示範: 「煮菜雙手油膩膩,你看我用大腿一壓抽屜就打開,屁股再一推,又安靜自動收回。」 來源:天下雜誌報導(經鉅亨網轉載) 七年,124 件專利,只為了讓一個抽屜不用插電就能自己關上。這家公司處理廚房抽屜的方式,和它後來處理 95 公斤液冷交換器的方式,是同一套。 圖:川湖官網研發創新頁使用的抽屜滑軌產品視覺,四種面板共用同一組滑動機構。同一個「推拉、對位、鎖定」的問題,在廚房與在機櫃裡是同一題;官網未標示製作年份(2026 年回讀;來源:川湖研發創新) 過去,廚具事業一度接近公司總營收的三成。到 2025 年第三季,伺服器導軌占比已接近九成,廚具降至約一成;2026 年第一季,廚具占比再降至 7% 至 8%,管理層預期仍會繼續下降。來源:川湖 2025 年 11 月法說會後摘要、2026 年 5 月法說會後摘要 這不代表廚具做錯了,而是伺服器業務的成長速度遠遠超過原先的分散風險布局。廚具原本是公司的第二支柱,如今在營收結構中被壓縮成較小的支線;但川湖早期累積的精密滑軌設計與製造能力,並沒有隨著廚具占比下降而消失,反而逐步轉用到伺服器市場。 分散風險的策略,往往只在逆風時顯得重要;當主業一路順風,它反而最容易被視為多餘。川湖沒有放棄這條支線,也沒有讓相關能力停留在原本的市場,而是把它帶進了伺服器滑軌這個更大的戰場。 另一條線索,則是公司如何把財務紀律寫進日常流程。 林淑珍在 2020 年受訪時表示,只要客戶付款延遲超過 60 天,系統就會自動封鎖,禁止出貨。她也解釋,公司長年保留大量現金,是為了「不時之需」。來源:天下雜誌報導(經科技新報轉載) 這是公司在 2020 年受訪時說明的做法;川湖後來並未公開更新這套機制是否仍以完全相同的方式運作。 把收款原則寫進系統,交由程式而不是人情執行,比一句「重視財務紀律」更有說服力。早年客戶事件留下的教訓,最後沒有停留在口號,而是沉澱成一條每天自動運作的規則。 到這裏,錢有了,怎麼花?怎麼收?如何管理? 川湖都有了一套哲學與管理方法。 然而當歲月靜好時,通常也是麻煩上門之時。 第四幕:當別人抄襲你的專利時,如何應對? 現在是 2018 年。 你的導軌賣得很好。然後你發現,市場上出現了結構跟你很相像的產品,而且價格賣得比你便宜。你研究後的判斷是,這些競爭者的產品踩到了你的專利。簡單來說就是抄襲你的產品,然後搶了你的市場。 你翻開手上那一疊專利。你知道專利是被動文件,要想使用專利為自己維權,你得走進法院去發起訴訟。 在發起戰爭之前,得先看清楚對手是誰,以及盤算一下這場戰爭背後的經濟賬:查下去之後你發現,對方是中國上市集團旗下的公司,不是路邊小工廠。而且跨境訴訟要蒐證、比對結構、聘律師、等排期。而中國專利侵權案的賠償金額,通常小到不會影響任何一家公司的損益表。 這下感覺相當麻煩,但作為公司領導人,你得作出決策。在你眼前有三個選擇: 選擇A. 策略性放過。 把資源放在做下一代產品上。反正抄襲的人永遠告不完,而且你告贏了也拿不到多少錢。力氣還是應該花在刀口上。 選擇B. 發律師函,和對方談和解。 這條路線的成本較低,能產生一定的嚇阻效果,而且不用把資源綁在法院上。 選擇C. 告好告滿告到底。 而且鐵了心,如果就算一審贏但賠償金額太少,那還要繼續上訴。 川湖在這裏選擇是 C。而且這一場訴訟戰爭,從頭走到尾用了五年半的時間。 川湖以案號(2018)蘇民初25號,向中國江蘇省高級人民法院提告 聯德精密材料(中國)股份有限公司與昆山聯德滑軌科技有限公司專利侵權。江蘇高院於 2021 年作成一審判決,認定侵權成立,判賠人民幣 300 萬元,另加為制止侵權所支付的合理開支人民幣 15 萬元;被告其後上訴。2023 年 12 月 13 日,中國最高人民法院以(2022)最高法知民終794號作成終審判決,駁回上訴、維持原判——認定聯德精材與本案無涉,昆山聯德滑軌須停止相關產品的製造與銷售、賠償人民幣 300 萬元,並負擔部分一審律師及訴訟費用人民幣 45 萬元與部分二審案件受理費人民幣 3.2 萬元。來源:川湖一審結果公告轉載、川湖終審結果公告轉載 五年半的纏訟,換回人民幣三百多萬元。以川湖後來的獲利規模看,這筆錢在財報上不值一提。 但川湖堅持打下去,而且還繼續加碼投入更多戰線。 於2024 年 9 月 27 日,川湖再向江蘇省南京市中級人民法院提起兩案:(2024)蘇01民初2179號,被告為泛亞電子工業(無錫)有限公司與南京創瑞豐系統集成有限公司;(2024)蘇01民初2180號,被告為泛亞電子工業(無錫)有限公司與南京地升科技有限公司。兩案均主張被告滑軌產品的結構落入川湖專利的權利要求保護範圍。來源:川湖 2024 年重大訊息公告轉載 其中對泛亞電子工業(無錫)的案子,川湖勝訴,但公司對賠償金額不滿意,決定繼續上訴。在 2025 年 11 月的法人說明會上,管理層表示近期在中國南京針對侵權仿冒者取得勝訴,並說未來不排除在台灣或美國對其他侵權業者採取法律行動。來源:川湖對泛亞訴訟結果公告報導、川湖 2025 年 11 月法說會後摘要 專利的數量,公司也攤開來講。依 2026 年 5 月 6 日法說簡報,川湖累計專利申請 3,782 件、累計核准 3,693 件。這是累計口徑,不等於目前仍然有效、仍由公司持有的專利數。來源:川湖 2026-05-06 法人說明會簡報 但專利訴訟爭得不只是賠償金額,更是為了讓公司投入的研發成本成為明確護城河邊界,並且對想要跨越邊界撈取利益的競爭對手立下規矩。 正如同當年川湖拒絕向客戶砍價的要求低頭;現在川湖拒絕的,是同業用不合法的方式方式把價格拉下來。兩次拒絕的邏輯一樣:如果不能證明自己不可替代,剩下的只有削價。 這次的訴訟也帶出一家對後面很重要的公司——也就是這次侵權案的被告: 昆山聯德滑軌,隸屬於上市公司聯德控股-KY 集團,他們並不是小工廠;數位時代在報導一審結果時指出,聯德當時傳出取得亞馬遜(Amazon)伺服器導軌訂單,與川湖的業務有相當重疊。(亞馬遜訂單為媒體引述的市場消息,非公司公告。)來源:數位時代報導 這裏我們先記住這個名字,後面會再遇到他。 第五幕:當你為了客戶把油門踩到底,但客戶請你減速時 時間來到 2022 年底。 你的主要客戶去年訂得太多,倉庫塞滿了。今年他們要把庫存消化掉。因此訂單數量明顯下降,這將會衝擊你今年的數字。而對決客戶的決定,你完全沒有無法干預和影響。 你發現你的處境比一般供應商更被動,原因正是你前面四幕做對的事:導軌經過專案設計與驗證後,客戶不容易立即更換你——但同一份專用工程、模具與產能,你也不容易在需求轉弱時立刻搬給另一位客戶。 你把自己嵌進了客戶的時鐘裡。客戶超額備貨時,你先看到旺盛訂單;然後當客戶開始消化庫存時,同一條深度關係會把落差原封不動傳回來。大白話的說法就是你專門為客戶打造了專門的生產線,滿足客戶大單的需求,然後這位VIP客戶有天突然跟你說他吃飽了,暫時不需要更多貨了。但你這條產線打造的是高規高價的專屬訂制商品,貨出不去,錢進不來時,就是在乾燒成本。 實在令人傷透腦筋,但公司還等著你趕緊作下個決策。經過一番分析,你總結出三個方向,得從中選擇: 選擇A. 降價保量。 用價格換客戶多拉一點貨,撐住產能利用率。 選擇B. 不動如山。 承受營收下滑,維持價格與人力,等循環過去。 選擇C. 趁機砍成本。 減產、減人、壓縮研發,把這一年的損益顧好。 川湖的選擇是 B。它接受營收先變得難看,沒有急著用短期訂單掩蓋需求正在下滑的事實,等客戶把庫存消化完,也等這一輪循環自己走過去。 2023 年,川湖營收從 77.99 億元降到 57.63 億元,年減 26.10%;營業利益也減少 23.04%。公司同時提到原料與匯率壓力。AI 相關產品雖然從下半年陸續出貨,仍不足以補回既有客戶去庫存留下的缺口。 客戶踩下煞車,川湖的營收先往前撞了一下。來源:川湖 2024 年股東常會議事錄所附營業報告 但比營收掉了多少更值得看的,是它掉下來時,有沒有把價格也一起摔碎。 依公司官方法說簡報的長期序列,2023 年營收年減 26.1% 的同時,營業毛利率不但沒有塌,還從 2022 年的 57.3% 升到 61.3%。來源:川湖 2026-05-06 法人說明會簡報 營收掉四分之一,毛利率卻往上走——這只會發生在一種情況:公司沒有為了把產能填滿而讓價。二十多年前拒絕降價的路線,在這一年又被堅守了一次。 把這一幕跟第一幕並排看,會看到同一個結構出現兩次,差異只在主動還是被動。第一次是你主動拒絕了降價,代價是營收年減 44%;這一次是被動因客戶清倉而降低出貨量,代價則是營收年減 26.10%。 深度客製的路線有兩個一體的面向。 需求旺盛時,客戶不容易立刻換掉你;需求轉弱時,你也很難把同一套專用工程、模具與產能,立刻搬去服務另一位客戶。 護城河替你擋住了價格戰,卻也把你的營收,綁進了客戶的時間表。 然後,循環轉回來了。 2024 年需求開始恢復。到了 2025 年,川湖全年營收從 101.29 億元升到 175.01 億元,年增 72.77%。 但比營收成長更重要的,是利潤沒有在放量時被稀釋。 同一期間,毛利率從 69.12% 升到 76.05%,營業利益率從 60.23% 升到 69.07%;歸屬股東淨利達 98.37 億元,每股盈餘 103.23 元。 這表示需求回來時,不只是貨出得更多,川湖也把更多價值留在了自己手上。 來源:川湖 2025 年查核合併財報 這裡有一個值得注意,且容易被誤讀的數字。 川湖的淨利率從 2024 年的 60.77% 降到 2025 年的 56.21%。表面看起來,獲利能力似乎變差了。 但 2024 年公司有 9.42 億元淨匯兌利益,2025 年卻轉為 4.41 億元淨匯兌損失。一來一往,差了將近 14 億元。 所以這一年真正值得看的,不是受到匯率影響較大的淨利率,而是毛利率與營業利益率都明顯上升。 任何供應商,都逃不過客戶的庫存與產業的循環。 但能清楚找到自己定位的公司,就能把根紮得比別人更穩更深。 然後當市場逆風時,能有容許營收暫時下降的空間,而不必急著把價格結構拆掉求存;順風時,訂單重新回來時,才能讓新增的價值帶動公司再度成長。 把另一家公司擺在旁邊比較,這件事會更清楚。 2025 年,同樣生產伺服器滑軌、同樣進入 AI 伺服器供應鏈的南俊國際,整體毛利率為 34.99%;川湖則是 76.05%,兩家公司層級的毛利率相差 41.06 個百分點。 到了 2026 年第一季,南俊國際的整體毛利率進一步升到 41.55%。這代表伺服器業務成長與產品組合改善,確實也正在推升同業的獲利能力。 但它同時讓川湖的差異更加明顯。來源:南俊國際 2026 年第一季法人說明會簡報、南俊 2025 年獲利公告報導 滑軌是一門正在成長的生意,因此川湖和南俊的公司毛利都得到成長,但這無法解釋客戶為什麼願意為川湖的產品付出更高的價格。 而這背後的原因,才是川湖家公司二十多年真正累積的東西:共同開發、驗證經驗、模具與公差資料、專利、品牌,以及一次又一次拒絕用低價解決問題,最後換得的果實。 第六幕:訂單突然翻倍,應不應該把油門繼續踩下去? 時間來到 2026 年。 你一如往常地坐在川湖董事長的椅子上。 四十年前,你做的是家具抽屜滑軌。 那時候,你每天想的是幾個很專注的問題:抽屜拉開時不能卡住,推回去要對準,裝了東西不能突然滑落,用了幾年也不能鬆掉。 現在,還是同樣的問題需要解決,不過這回來找你的客戶是AI產業的世界級龍頭。 在 NVIDIA 一份 Spectrum-6 網路交換器的硬體文件裡,工程師要把一台重達 95 公斤、採用液體冷卻的交換器,沿著導軌推進標準的 19 吋機櫃。 驗收的硬標準是: 設備不能歪。 一旦孔位沒有對準,整台機器就可能裝不進去;液冷管路與網路接頭不能在推拉時被扯動;設備推到底後要牢牢鎖住,日後發生故障,又必須能整台安全拉出來維修。 而在這份 NVIDIA 的安裝頁面上,出現了一句話: 以下安裝說明經 King Slide 授權後提供。 來源:NVIDIA SN6800-LD 導軌安裝文件、Spectrum-6 規格 King Slide,就是川湖。 你花了四十年,把一副家具抽屜底下的滑軌,做到出現在 NVIDIA 的產品文件裡。 但你還來不及高興,財務部送來的數字已經堆到桌上。 2026 年上半年,川湖營收達到 162.80 億元,較去年同期成長 98.95%。 只花六個月,就做到 2025 全年營收的 93%。 其中第二季營收 108.30 億元,年增 156.11%;6 月單月營收更達到 44.43 億元,年增 220.52%。 來源:臺灣證券交易所月營收資料 這不再是普通的景氣復甦。 訂單正在用接近翻倍的速度湧進來。 市場、股東、媒體與法人,全都盯著你,想問同一個問題: 到底是誰買了這麼多導軌? 但這只是你眼前的第一個問題。 訂單暴增後,你得要決定要不要公開客戶、怎麼描述與 NVIDIA 的關係、要不要立刻擴產,以及當 MGX 讓伺服器架構愈來愈標準化時,川湖還能不能守住現在的價格。 幾個問題迎面撲來,一個比一個難。 決定一:要不要公布客戶的名字? 第一個選擇看起來最簡單,也最危險。 而你給臺灣證券交易所的營收說明,只有一句: 新產品開始出貨。 沒有產品名稱。 沒有平台名稱。 也沒有客戶名稱。 但市場不會因為你不說,就停止猜測。 法人開始推估,川湖在 NVIDIA 新世代產品線的市占率可能超過七成;供應鏈傳出,北美雲端客戶追加約 1.3 萬櫃次世代平台訂單,出貨可能一路排到 2027 年第一季;市場上也流傳,川湖在全球伺服器導軌的市占率超過三成。 這些消息聽起來都對川湖有利。 只要你點頭承認其中一兩項,市場很可能立刻給公司更高的評價與反應。 但你知道,這些數字有一個共同問題: 它們都不是川湖公告的。 這些市場傳聞與推敲的數字,不會有完整的計算分母,也無從得知不同法人所說的「新世代產品線」「伺服器導軌」與「全球市場」,是不是指同一組產品。 而你自己清楚這門生意高度客製。 同樣叫導軌,可能裝在伺服器、交換器、儲存設備或其他機櫃產品裡;不同客戶、不同平台、不同重量與維修方式,規格與價格都可能不同。 川湖自己也在年報裡寫得很清楚: 由於本公司生產之導軌、滑軌、鉸鏈產品應用範圍相當廣泛,而且客製化程度高,因此不易取得年度產量、產值及各廠商市場占有率資料。 來源:川湖 2025 年報 面對市場熱切的打探,只要你開口說出那個市場想聽到的名字,你知道就會有一股很大的熱錢奔流湧入。 而現在你面前有兩個選擇。 選擇 A:公布客戶或平台名稱。 讓市場知道這批訂單來自誰。 好處是投資人不必再猜,公司在 AI 伺服器供應鏈中的位置也會更清楚;壞處是你可能碰觸客戶的保密要求,甚至讓競爭者更容易判斷你的產品、出貨節奏與訂單規模。 選擇 B:不公布名字。 把客戶與平台名稱留在保密邊界內,只說公司可以確認、也願意負責的營運數字。 好處是你保住客戶信任,也不把產品規格、出貨節奏與訂單規模送到競爭者面前;壞處是市場會繼續猜,而且每一則供應鏈傳聞,都可能被誤認為公司已經證實。 公司上下都在等待的決策。 你會怎麼選? 川湖選擇了 B。 公司沒有公開終端客戶,也沒有說這批新產品屬於哪一個平台。 但川湖也不是完全沉默。 在 2026 年 5 月的法人說明會上,管理層透露,4 月單月營收已達 25.96 億元,年增 79.16%;未來單月營收超過 20 億元,可能逐漸成為常態。公司預期第二季營運強勁,全年毛利率也有機會優於前一年。 同時,公司還公布了幾個不那麼好看的數字: 第一季約有 2 億元的一次性空運費用;匯兌利益約貢獻每股盈餘4 元;當時產能稼動率仍未達80%。 來源:川湖 2026 年 5 月 6 日法人說明會簡報及會後摘要 這些數字回答的,不是「客戶叫什麼名字」,而是更實際的問題。 稼動率不到80%,營收卻已經接近翻倍,代表川湖的成長不只是把既有產線塞到極限。公司手上仍可能有增加產量的空間。 但訂單來得太快,也留下了代價。 2026 年第一季,川湖推銷費用從去年同期的0.63 億元增加到3.17 億元,成長約五倍;營業費用合計由2.84 億元升到5.82 億元,營業利益率因此從69%降到67%,即使毛利率仍然上升。 來源:川湖 2026Q1 核閱合併財報 其中一項原因,就是川湖為了趕上客戶交期,改用成本更高的空運。 也就是說,客戶不是只要求你把產品做出來。 客戶更要求你必需準時將產品送達。 產品的價格可以很高,但飛機不會因為你的毛利率高,就少收一點運費。 川湖最後採取的資訊策略因此很清楚: 客戶是誰,不說。 平台是什麼,不說。 AI 比重占多少,也不自行估算。 但營收、毛利率、稼動率、空運費與現金,公司願意公布,因為這些是它能核對、也能負責的數字。 2025 年,川湖導軌收入為171.28 億元,占合併營收97.87%;依客戶營運地點計算,美國占營收57.11%、台灣占17.89%、中國占7.55%。 來源:川湖 2025 年查核合併財報 這些數字能證明兩件事: 其一、川湖幾乎已經是一家導軌公司。 其二、美國市場變得非常關鍵。 但它們沒有回答另一個更敏感的問題:這些導軌,是誰下單、裝在哪一個平台、最後進了哪一座資料中心。 川湖的高明之處,在於他們讓市場看見自己進入了 NVIDIA 產品文件與 MGX 的生態敘事,卻沒有順勢把那些未經證實的「獨家訂單」、「供應份額」畫成大餅,打包成公司的承諾。 也就是說,這段關係真正的含金量,不是靠市場放大的名氣,而是客戶下一代的新機器,願不願意繼續使用川湖的結構。這才是川湖唯一能自己負責、也真正該守住的部分。 為了看懂這一點,我們得把同一座機櫃裡的「鄰居」界線劃清楚。「AI 伺服器供應鏈」這個詞,很容易把完全不同的責任壓成一張平面名單。但在這座機櫃裡,每個人的領地涇渭分明: * NVIDIA 定義平台: 提供 GPU、MGX 架構、網路與軟體生態。(延伸閱讀:NVIDIA 完整解析) * 勤誠承擔托盤: 負責第三層開放式機殼與實體邊界。(來源) * 貿聯守護接口: 把關電源鞭線、匯流排與高速光銅纜等命脈。(來源) * 鴻海統包系統: 把所有零件收攏,跨越機械與冷卻限制,交付出最終的系統機櫃。(延伸閱讀:鴻海 AI 轉型解析) 而你,承擔的是最後那段「推拉」。 你的守備範圍比系統商窄,不必替主機板、GPU 或散熱結果負責。但只要設備推不進去、軌道變形、鎖定失效,或是機房人員的維修路徑被卡死,問題就會回到你這裡。 川湖要守住的,就是這個窄而深的位置。 決定二:現在蓋廠,還是等需求確認再蓋? 在 2026 年 5 月的法人說明會上,公司提到第一季約有 2 億元的一次性空運費用;當時產能稼動率仍未達80%。來源:川湖 2026 年 5 月 6 日法人說明會簡報及會後摘要 稼動率還沒滿,卻需要花大錢空運?既然產線還有空,為什麼不照正常節奏生產、走海運就好? 關鍵問題不在產線,而在時間與距離。 如果貨從台灣出發,沉重的金屬導軌走海運到美國,時間通常以週計算;但客戶臨時追加或交期壓縮時,留給供應商的時間可能短得多。於是就算台灣產線還有餘裕,也可能因為跨洋運輸來不及,被迫改用空運。 所以,空運買的不是產能,而是距離被壓縮後的時間。它可以救急,但成本也會因此劇增。 真正的第二個選擇,不是要不要空運。急單來了,你大概只能先救。真正的選擇是:要不要提前蓋廠,把臨時補洞的運輸成本,轉成結構性的產能與時間控制。 你知道客戶今天可以把訂單塞滿你的產線,明天也可能要求你放慢速度。 但工廠不是水龍頭,今天轉開、明天就有水;土地、廠房、設備、人員與良率,所有一切到齊到位,全部都需要時間。等到客戶突然來了急單,應付不上時才想到要蓋廠,就已經來不及了。 道理你都懂,但蓋廠要支出的真金白銀,數字龐大,可不是一拍腦袋,說蓋就蓋的。 以公司財報來看,現金至少不是第一個問題。2025 年底現金約占總資產 68.64%,營業活動淨現金流 113.34 億元,遠高於當年的設備支出 9.22 億元。來源:川湖 2025 年查核合併財報 現金夠,反而讓選擇更尖銳。因為你不能再用「沒錢」躲掉問題,只能回答:要把現金留成防守的安全氣囊,還是把它拿來蓋廠,換成更靠近客戶時鐘的產能。 公司在等待你的決策。眼前有兩個選擇。 選擇 A:等需求確認再蓋。 好處是手上保留更多現金,固定成本不會太早壓上來;如果又遇到景氣循環或客戶去庫存,你不會抱著一座剛蓋好的空廠乾燒。壞處是新平台真的放量、急單湧現時,你會再次被交期追著跑,最後只能依賴外包、加班或昂貴空運補洞,品質與時間都受制於人。 選擇 B:提前蓋廠,提前承擔。 好處是把材料、製程、品質與交付節奏抓回自己手上;下一次客戶油門踩到底時,你不必只靠臨時調度救火。壞處也很真實:當景氣循環,需求轉弱,所有硬體的折舊、利用率、良率爬坡與投資報酬,全都會重壓在自己的財報上。 公司上下都在等待最終的決策,你會怎麼選? 川湖選了 B。而且它看見了空運背後的本質,所以不是只押一條線,而是台灣二期廠與美國休士頓廠兩條線一起推。 2025 年 11 月 17 日,川湖為第二期廠房與員工宿舍動土,投資約 10 億元,面積約 14,878.75 平方公尺,規劃整合材料分條、智慧化生產、品質控管自動辨識與 3C 組裝作業,並含可容納 500 人的員工宿舍。來源:川湖二期廠公司新聞 圖:川湖二期廠房與員工宿舍動土;這張照片代表一項至少走到 2027 年之後的資本承諾,不是已經投產的現有產能(2025 年;來源:川湖二期廠公司新聞) 但這裡有一個到現在還沒對齊的東西。 二期廠的量產時程有一年落差,而且落差發生在公司自己的兩種對外管道之間:2025 年報寫的是「預計於 117 年年中將正式投入量產」,換算為 2028 年中;2025 年 11 月法說會與 2026 年股東會的媒體報導則是 2027 年中,並提到可增加約 20% 產能。截至本文資料截止日,公司未公開說明哪一個是現行正式目標。來源:川湖 2025 年報、聯合新聞網 2025 年報導、聯合新聞網 2026 年股東會報導 美國那條線的時程也移動過——而且美國對這家公司並不是新地方。 圖:川湖官網用於 2006 年美國里程碑的據點影像,招牌可見 KING SLIDE USA, INC.。它說明公司在美國設點的時間遠早於這一輪的德州擴廠;官網未標示照片拍攝年份(來源:川湖公司介紹) 川湖 2024 年 8 月宣布投資 1,426 萬美元在美國德州擴廠;2025 年 11 月法說會說德州廠預計 2026 年中正式量產,未來三年在美國的資本支出規模約 10 億元;到了 2026 年 5 月的說明會,休士頓廠的量產時間為當年 9 至 10 月,並說明初期產能爬坡較慢。來源:MoneyDJ 公司資料、川湖 2025 年 11 月法說會後摘要、川湖 2026 年 5 月法說會後摘要 如果把這兩座新廠放在一起看,你會發現川湖砸錢買的,從來不只是單純的「產能」,而是兩種關鍵的「控制權」: * 台灣二期廠,買的是「內部節奏」: 透過導入材料分條、智慧化生產與品質自動辨識,將製程效率與品質牢牢抓在手裡。 * 美國休士頓廠,買的是「交付節奏」: 透過把工廠蓋在客戶家門口,徹底掌握交貨的速度與彈性。 簡單來說,台灣新廠守的是「良率」,美國新廠守的是「時間」。 川湖這一步的高明之處,在於他們沒有拿「蓋廠」來當作炒作 AI 題材的公關語言,而是務實地解決交期與地理位置的痛點。這兩座廠,就是川湖買下的雙重保險——確保下一次客戶急著要貨時,公司不必再被迫花大錢包飛機補洞。 但要拿到這份控制權,代價並不低。 跨國擴產的挑戰才剛開始。目前這兩座新廠對外公布的量產時程,還存在著一些變動與未對齊的狀況。畢竟,川湖雖然在台灣花了四十年,成功馴服了機櫃裡的每一個微小誤差;但如今換了一個國家、跨越一個時區,所有的工廠管理與人員訓練,終究得從頭再學一次。 這份「重新學習」的謹慎,也誠實地反映在他們的財報上。 如果你去看川湖財報上「尚未認列的資本支出合約承諾」(也就是已經簽約發包、但還沒實際付款的建廠設備金額),2025 年底只有微乎其微的 0.89 億元,到了 2026 年第一季末也僅有 1.46 億元。相較於對外宣示的龐大投資規模,這筆錢花得極度克制。 這些冷硬的數字,其實訴說著一個重要的商業現實:「對外宣示的計畫」、「實際簽約的承諾」、「真金白銀的付款」與「新廠真正的投產」,是四個完全不同的階段。 川湖雖然大步邁向了雙國擴產,但他們口袋裡的錢,是一步一步、確認踩穩了之後,才小心翼翼付出去的。來源:川湖 2026Q1 核閱合併財報 決定三:MGX 之後,你還剩多少定價權? 這是最後一個,也是第六幕真正還沒有結算的問題。 NVIDIA MGX 是開放式模組化參考架構,讓不同處理器、網路與散熱方案在共同架構上組合,系統商不必每一代從空白機櫃重新畫起。來源:NVIDIA MGX 對川湖來說,MGX 的好處很直接:它把更多系統拉到共同架構上。共同架構一旦放大,懂這套架構的人,就可能服務更多案子;已驗證過的模組、方法與治具,也比較有機會跨平台重用。 但同一件事也會反過來問你:如果大家都在同一套規格、同一個架構上建構,那你的導軌還憑什麼賣得比別人貴?你還有什麼不可替代性? 因此,這裡不是兩種策略二選一,而是一個必須同時處理的矛盾:MGX 的共同架構,有機會讓川湖更快接到更多案子,卻也讓客戶更容易比較不同供應商。川湖必須一邊承接平台放量,一邊把每次客製留下的公差資料、驗證規則、模具經驗、失敗清單與跨平台導入速度,整理成下一案可以直接複用的工程能力。 前一件事帶來營收,後一件事才可能守住溢價。真正要問的是:川湖目前的高毛利,主要來自 MGX 帶來的需求,還是來自這套能跨平台複製的工程能力? 如果高毛利只是因為 MGX 正在放量,標準化最終會吸引更多競爭者,價格就可能被比較、被壓低;但如果高毛利來自川湖多年累積的工程方法,川湖就能把這些方法複製到更多平台,讓規模成長不必以犧牲溢價為代價。 所以,決定三要觀察的不是川湖能不能吃到標準化帶來的訂單,而是能不能把這些訂單轉化成自己的可複製能力。若做不到,標準化會讓競爭者更容易追上;若做得到,川湖才有機會在規格逐漸接近的市場裡,繼續收取工程溢價。 但同業競爭者的腳步聲,已經在身後踏響,而且愈來愈近。 還記得第四幕那個被川湖告上法院的被告嗎?昆山聯德滑軌,是市場傳出取得亞馬遜導軌訂單的同層業者。而南俊國際把伺服器相關營收占比拉到 2026 年第一季的 74%,整體毛利率同步從 34.99% 升到 41.55%。 這不是說川湖已經失去定價權。恰好相反,因為同業毛利率仍然低得多。但方向值得注意:標準化最大的殺傷力,通常不是一夕之間把護城河填平,而是讓追趕者少繞一點路。 川湖自己在 2025 年報裡也留了一句看似矛盾的話——導軌應用廣、高度客製,規格與單價隨終端產品及客戶不同,業界沒有統一的使用標準與規範。這跟「Rubin 是第三代 MGX 機櫃架構」並不衝突:標準化的是共同地基,不是高訂製房裡獨一無二的家具。 所以,川湖要證明的不是自己站在某個平台裡,而是平台每一代往前推時,它都能把更重、更熱、更難維修的設備,轉譯成可量產、可維修、可交付的導軌方法。 無法留下方法的客製,只是每次重新加班;能留下方法的客製,才會變成下一案的速度、良率與價格。 然這道題還沒有結算。公開資料能證明的是,川湖已經把自己放進 MGX、Blackwell 與 Rubin 的支援敘事裡;還不能證明的是,當 MGX 讓伺服器架構愈來愈共通後,公司能守住多少價格溢價。 這就是第六幕最難的地方:訂單暴增,證明你做對了很多事;但訂單暴增本身,不能替你回答下一輪價格、產能與標準化的問題。 到這裏,這趟以川湖董事長視角,回看川湖在發展軌跡上每一個重大決定的情境之旅,也來到了結尾。 現在,我們先從這張董事長的椅子上站起來,退出林聰吉的視角。你剛才代表現在的第六幕,所做出的三個決定,還沒有標準答案;而川湖仍要用下一季的財報、法說與產能進度繼續回答。 川湖的故事先暫停在這裡。接下來我們回頭看:一個學歷欄只有小學的人,如何在四十年裡,把一次次不能妥協的選擇,變成一家公司在市場風雨中破浪前行的根骨。 結語:跟林聰吉學什麼——一個學歷欄只有小學、用四十年回答一個問題的男人 川湖董事長,林聰吉,他的創業履歷很簡單:高雄路竹人,年報上的最高學歷欄只寫著大湖國小;1986 年開了一家做家具抽屜滑軌的五金廠;在最大客戶要他降價三成的那一年,他堅定拒絕,於是看著四成營收和四成資深主管一起離開公司;然後把公司押在一款還沒賺到錢的伺服器導軌上,一押二十多年。公司創辦至今四十年後,他的公司毛利率 76%,名字被寫進輝達的產品文件裡。 走完前面六幕,你會發現林聰吉經歷的,不是三個漂亮的商業決策故事,更是一種很少有人願意長期承受的固執。 在客戶逼迫他降價時;在投入的研發工程短長將不會有任何回報;當跨海專利官司不划算時。這些選擇在當下都不好看,甚至有點笨。多年以後,營收、毛利率、產品文件和公司的成長,才慢慢說明:那些看不見的堅持,其實一直在替未來鋪路。 所以要跟林聰吉學的是:孟子曾說**「人有不為也,而後可以有為」**,當你知道今天的「不」會讓日子更難,卻仍然願意為了明天,積累不必向任何人低頭的底氣。 但有一個問題,比三個決定都更難:當公司的決策者換人時,這套判斷原則還能不能守得住? 答案不在口號裡,而在制度裡。只要一家公司還需要創辦人親自站在現場,才能判斷哪個誤差不能省、哪個客戶不能讓,這套能力就還沒有真正交出去。 制度的一半,川湖已經交出去。總經理林淑珍是林聰吉的女兒,從主辦會計、管理部經理、副總到董事長特助,2006 年 6 月 16 日升任,現在同時管理川益、上海川吉與美國子公司。 執行副總王俊強是林淑珍的配偶,中興大學會計系畢業,做過臺灣銀行行員與《工商時報》記者,1997 年進公司後從品保課長一路走到董事、執行副總與發言人。銀行、媒體、品控等業務的經歷看似分散,然而放回導軌生意,卻各自對上一個關鍵問題:資金能不能承擔客製開發、瑕疵如何被定義、客戶如何理解價值,以及外界如何在不能具名終端客戶時讀懂這家公司。來源:川湖 2025 年報 制度最有力的證明,反而是一條很小的規則。林淑珍在 2020 年受訪時說明,公司幾乎零呆帳的做法是:只要客戶付款延遲超過 60 天,系統就自動封鎖、禁止出貨。這條規則由程式而不是人情執行,第一幕那個客戶教會川湖的事,至此才真正變成每天都會運作的制度。 但核心決策仍未完全交棒。川湖現任董事會 7 席,其中三人屬家族網絡,另有 4 席獨立董事;公司說明 2021 年增設獨董,是因董事長與總經理具一親等關係。而 2024 年股東會上,林淑珍也代表公司說明,川湖營運仍有許多核決權需要董事長批准,林聰吉仍參與內外部會議。來源:川湖 2024 年股東常會議事錄 這讓接班問題變得具體:日常營運已經交棒,但當新廠、海外生產與平台風險同時出現時,資本配置、時程改變與停損的最後責任,仍然集中在創辦人身上。日常工作有人接手,最關鍵的判斷卻還沒有完全交出去。 至於公司要如何繼續往前走,林淑珍講過一句很直接的話: 「川湖最大的風險就是停止研發與投資……沒有一樣產品可以賣一輩子。」 來源:天下雜誌報導(經鉅亨網轉載) 她也轉述過父親在最難的那幾年說的一句話:危機不代表完了,而是新機會來了。來源:遠見雜誌報導 或許,這正是川湖給出的答案:最關鍵的核決印章,雖然還握在父親手裡;但那份敢在危機中看見未來的商業直覺,早已順著血脈,深深熔鑄在女兒的基因裡。 真正的傳承,從來不是交出權力,而是交出那份不輕易妥協的底氣。 最後,回到那台 95 公斤的液冷交換器。 它沿著導軌進入機櫃時,沒有人會聯想到這個導軌起源於 1986 年,高雄路竹的一只家具抽屜。可無論此時彼時,兩個時空下,同一家公司的產品其實在問同一件事:一個沉重的物件,能不能安全移動、準確停住,日後還能被完整拉出來? 這家公司在時光的洪流裡,真正死死攥在手裡沒有丟掉的,從來都不是某一塊冰冷的鋼鐵,而是一種近乎執拗的耐心。從木質的抽屜到轟鳴的交換器,變換的是世間的場景與肩上的重量;而不曾改變的,是那微米之間的公差、是無數次磨耗後的堅韌,是那份「寧可為難自己,也絕不讓設備卡住」的匠人底色。 當設備被推到盡頭,鎖定機構嚴絲合縫地咬合,維修人員會在那一刻,聽見一聲極輕、極輕的「喀」響。 那一聲輕響裡,聽不到這個時代最迷人的算力,也聽不到財報上鮮花著錦的毛利率。那裡面藏著什麼呢?藏著堅硬的鋼捲被無數次切開、成形、打磨的陣痛;藏著隱匿在機櫃兩側,不為人知的精準;藏著無數個日夜裡,用千百次的測試換來的一份,沉甸甸的信任。 我們總以為,真正的傳承,應該伴隨著鮮花、掌聲,和聚光燈下的交接儀式。但或許,真正的交棒,就發生在某個微風吹過、無人喝采的尋常下午。那一天,林聰吉並沒有站在產線旁,但新來的那位年輕工程師,卻像是在心底覆寫了某種密碼——他清清楚楚地知道,哪一道工序死都不能省,哪一絲誤差會被歲月無限放大,哪一次的出貨,我們寧可走得慢一點,也絕不能讓客人的設備,卡在半途。 就在那一刻,這四十年的風雨兼程,就不再只屬於一個人了。它化作了無形的星光,落在了下一雙長著薄繭的手裡,落在了下一次遠渡重洋的出貨裡,也真正的,銘刻進了那聲很輕、卻無比篤定的「喀」響裡。 這,才是傳承真正的模樣。 它不是要求後來的人,把前人的語錄背誦得滾瓜爛熟;而是當那個曾在風雨中提燈的人,已經不在現場時,那些被視為生命般重要的東西,依然能夠被安穩地拉出、平順地推回,然後,靜靜地,停在它最該在的位置。 我們下期見。 資料與邊界 * 第一幕的砍價、抽單、營收年減 44% 與四成主管離職,來自創辦家族的媒體訪談,不同報導的年份記載不一致(1998/2000/2001),本文不鎖定單一年度,也未取得可對照的當年財報。 * 各幕的「選項」是本文為了說明取捨而整理的當時可行路徑,不代表公司內部真的討論過這些方案。全文不虛構任何會議、對話或決策者心理;第一人稱僅用於有出處的當事人原話。 * 廚具、六十天停單、七年研發與五、六十位工程師等敘述來自 2020 年的媒體訪談,證明的是受訪者當時的說法,不自動證明 2026 年制度仍然相同。 * 財務數字一律以查核/核閱合併財報與 MOPS 官方法說簡報為準。富果法說會頁面標示內容由 AI 生成,本文僅在涉及管理層口頭問答(毛利率展望、稼動率、空運費、資本支出時程)時引用。 * 專利累計申請 3,782 件、核准 3,693 件為公司統計的累計口徑,不等於目前仍有效、仍由公司持有的專利數。 * 二期廠量產時程有年報(2028 年中)與法說/媒體(2027 年中)兩種口徑,公司未公開說明何者為現行目標。 * 川湖與南俊的毛利率比較是公司層級整體毛利率,兩家產品組合與客戶結構不完全相同,不能直接視為同一料號的定價差。 * MGX 標準化導致第二來源與價格壓力,是本文的競爭假說,NVIDIA 公開資料未證明客戶必然導入第二來源。 * 所有法人推估(NVIDIA 產品線市占逾七成、1.3 萬櫃追加訂單、全球市占逾三成)均無可核對的分母與規格基準,本文列出但不採用為論證前提。 更多公司關係與後續更新,可參考 WiseUp 台灣 AI 互動地圖:川湖。 主要一級來源 * 川湖品牌故事 * 川湖研發創新 * 川湖 2020 年報 * 川湖 2024 年股東常會議事錄 * 川湖 2025 年查核合併財報 * 川湖 2025 年報 * 川湖 2026Q1 核閱合併財報 * 川湖 2026-05-06 法人說明會簡報(MOPS) * 川湖 MGX/Blackwell/Rubin 公司新聞 * 川湖二期廠公司新聞 * 川湖一審專利訴訟結果公告((2018)蘇民初25號) * 川湖終審專利訴訟結果公告((2022)最高法知民終794號) * 川湖 2024 年專利侵權訴訟重大訊息公告 * 南俊國際 2026 年第一季法人說明會簡報(MOPS) * NVIDIA DGX-1 King Slide 導軌指南 * NVIDIA Spectrum-6 SN6800-LD 導軌文件 * NVIDIA Spectrum-6 SN6810-LD 導軌文件 * NVIDIA Spectrum-6 規格 * NVIDIA MGX 官方說明 * NVIDIA Rubin 全面量產新聞稿 * 勤誠 GB200 1U 資料表 * 貿聯 NVIDIA MGX 產品頁 * TWSE 月營收 OpenAPI 主要二級來源(公司口述史、法說會摘要與訴訟報導) * 科技新報:這家 34 歲滑軌工廠,金融海嘯沒虧、肺炎還有賺(轉載天下雜誌) * 鉅亨網:從伺服器跨廚具,川湖如何拒絕成長誘惑轉型(轉載天下雜誌) * 天下雜誌:川湖從家具五金到 EPS 贏台積電 * 富果:川湖 2026 年 5 月法說會後摘要 * 富果:川湖 2025 年 11 月法說會後摘要 * 鉅亨網:南俊 2025 年獲利創新高 * 數位時代:川湖告昆山聯德導軌侵權勝訴 * 鉅亨網:川湖對泛亞電子工業(無錫)專利侵權訴訟結果 * 聯合新聞網:川湖第二期廠房動土 * 聯合新聞網:川湖二期廠 2027 年中量產(2025 年報導) * 聯合新聞網:川湖 2026 年股東會報導 * 鉅亨網:川湖 2026-08-07 法人說明會公告 * 鉅亨網:北美雲端客戶追加萬櫃訂單(引述法人) * MoneyDJ:川湖科技公司資料 This is a public episode. If you would like to discuss this with other subscribers or get access to bonus episodes, visit www.wiseup.cc
Embed this episode
Ready to play
川湖:客戶叫板要你降價三成,而你手上握著的最後籌碼,卻只有一個還沒賺到錢的新產品
No transcript for this episode yet
Similar Episodes
No similar episodes found.