
EPISODE · Sep 6, 2026 · 19 MIN
De Nederlandse vermogenskloof: Pensioenen, puzzels en politieke strijd
from Daily WTF!
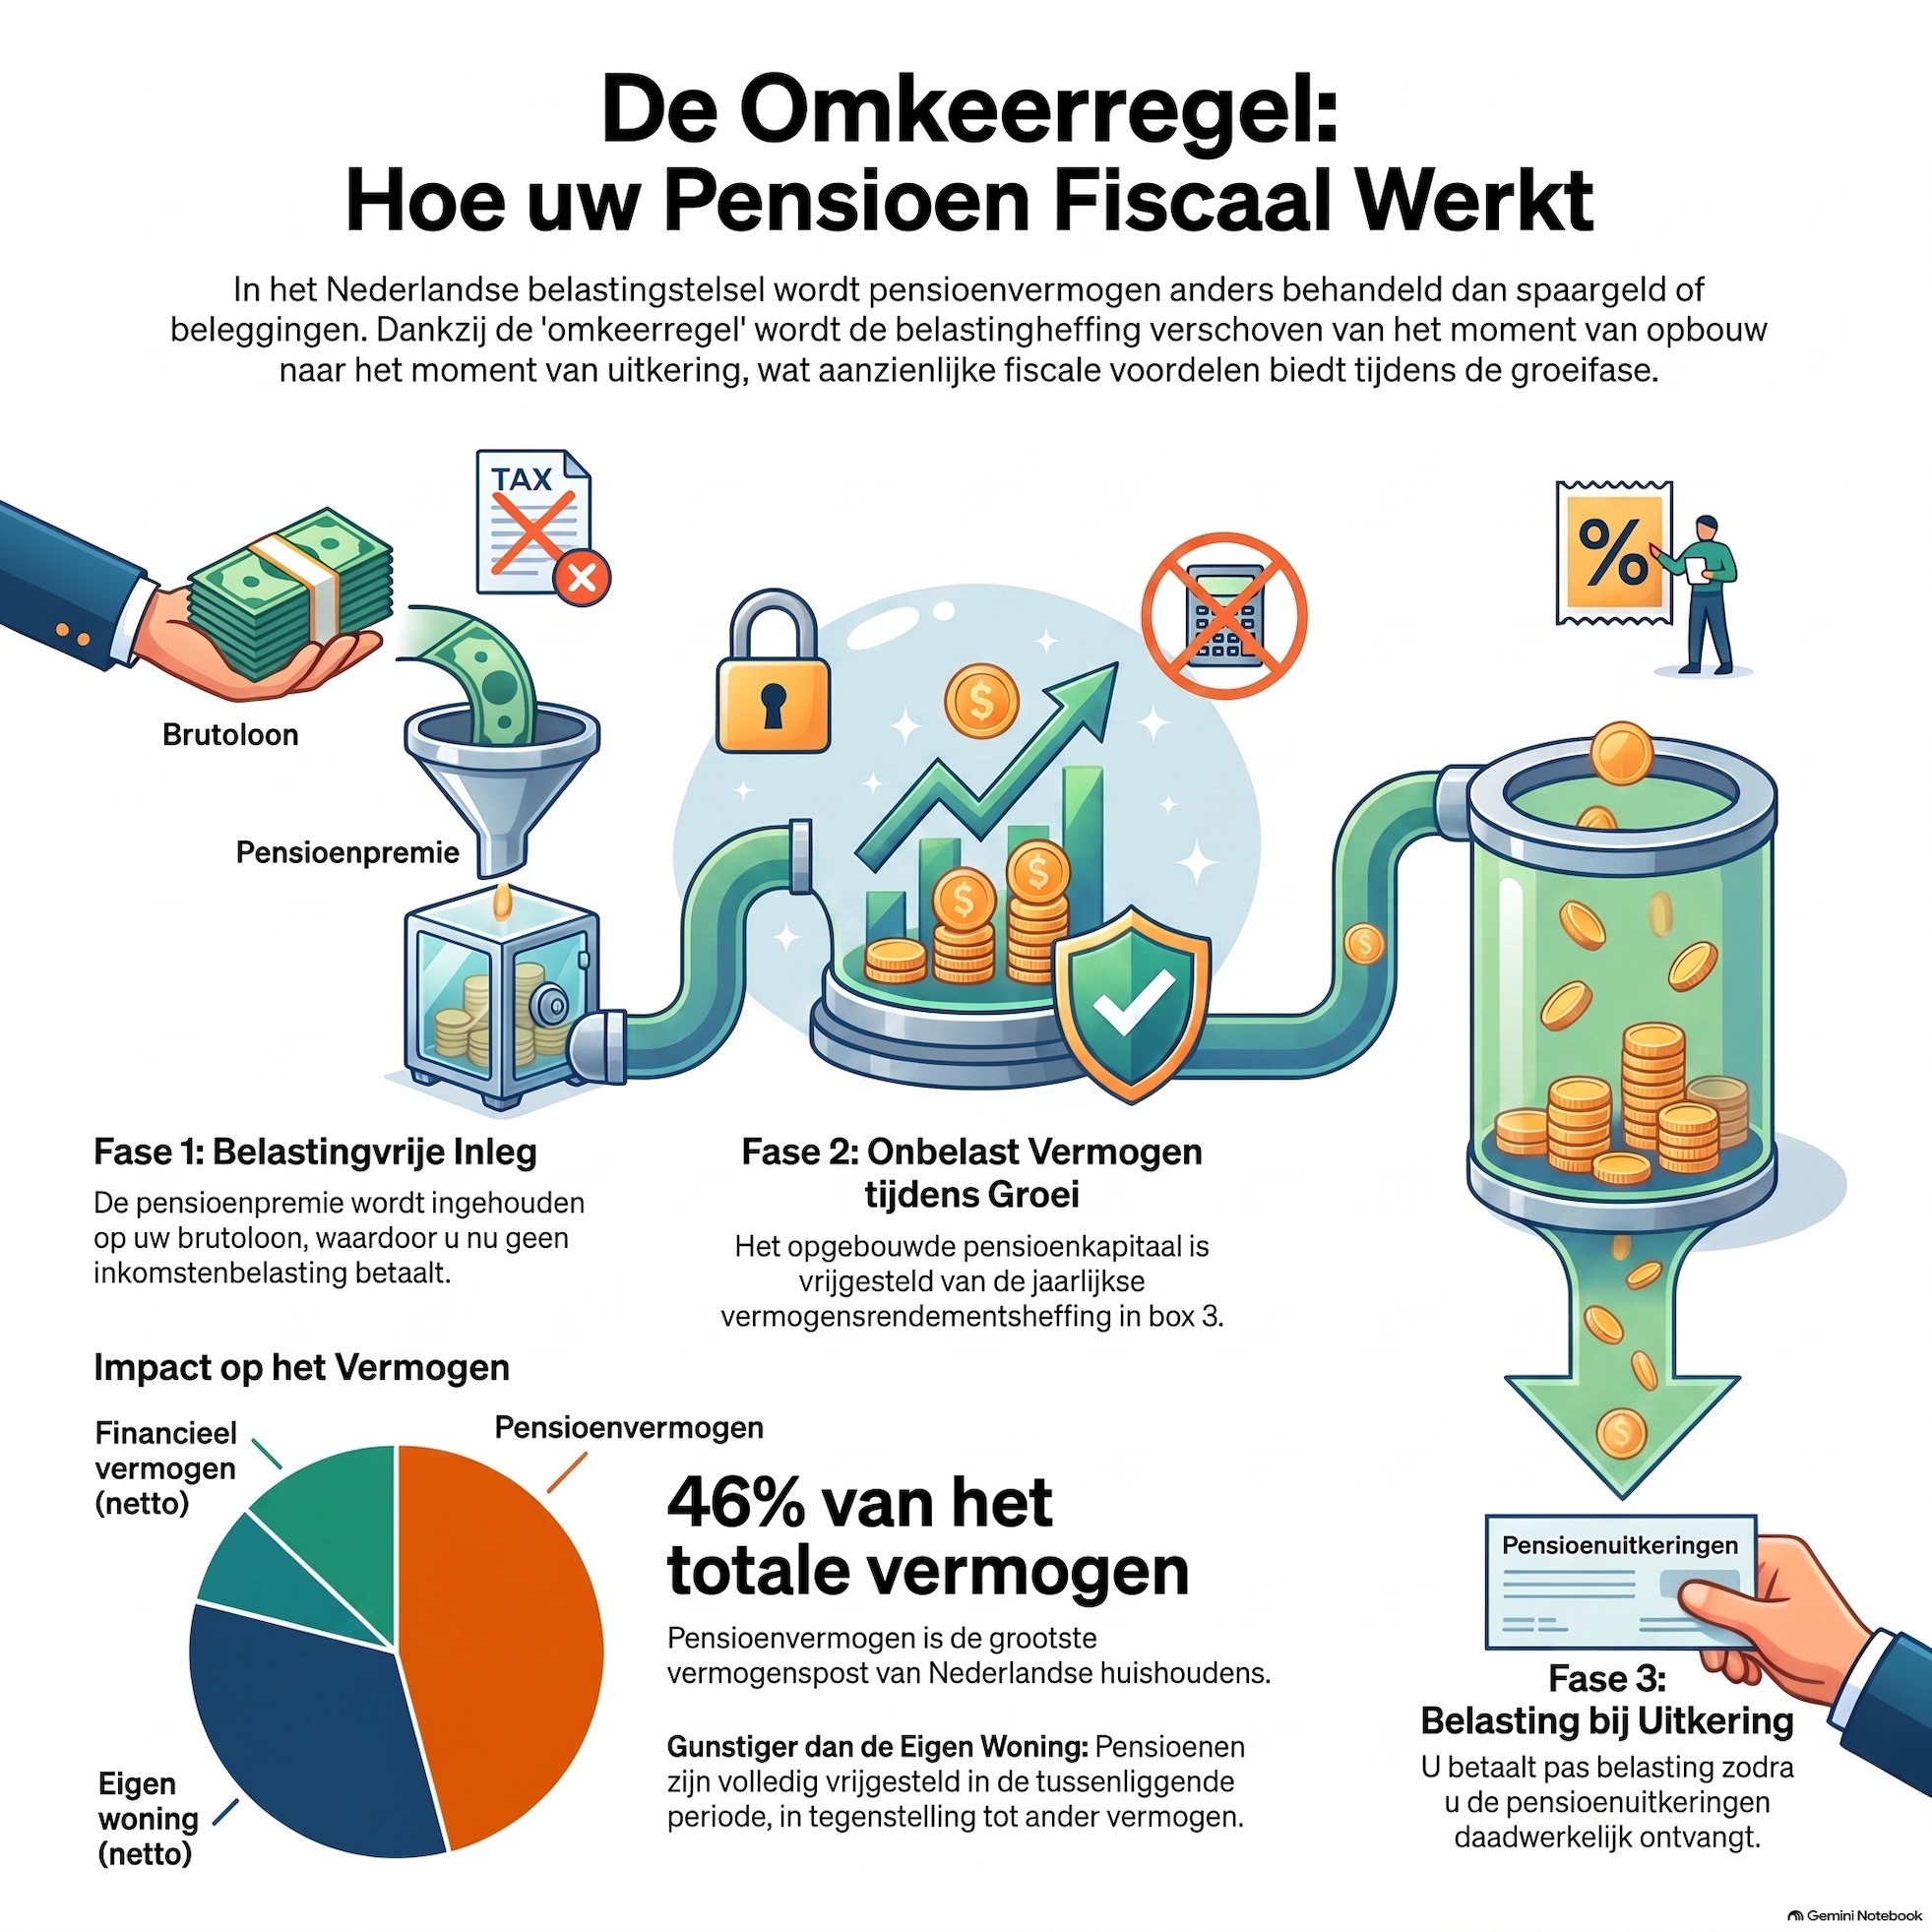
In deze aflevering wordt de complexe en gefragmenteerde manier waarop Nederland privévermogen belast geanalyseerd. Aan de hand van overheidsrapporten, bankanalyses van ABN AMRO, recente verkiezingsprogramma's en ESB-artikelen wordt duidelijk hoe de fiscale spelregels de nationale vermogensverdeling beïnvloeden.De Nederlandse Vermogensongelijkheid en de OmkeerregelAanzienlijke Vermogenspot: Nederlanders bezaten in 2018 gezamenlijk ruim € 2700 miljard aan vermogen.Grootste Ongelijkheid van de OESO: Hoewel de inkomens uit arbeid in Nederland relatief gelijk verdeeld zijn, heeft Nederland (op de VS na) de grootste vermogensongelijkheid van alle ontwikkelde westerse landen.De Beschermde Pensioenpot: Liefst 67% van het totale vermogen wordt fiscaal gunstig behandeld of vrijgesteld. De grootste post (46% ofwel ruim € 1300 miljard) zit vast in pensioenen.De Omkeerregel: Dit pensioenvermogen groeit onbelast dankzij de 'omkeerregel'. Men betaalt geen inkomstenbelasting over de inleg; de fiscus rekent pas af wanneer de periodieke uitkeringen decennia later worden ontvangen. Dit genereert langdurig onbelast 'rente-op-rente'-rendement.De Vrijmarkt-Valkuilen: Box 3, Arbitrage en de Spaar-BVHet Fictieve Rendement: Buiten pensioenen en de eigen woning (Box 1) geldt voor vrij vermogen Box 3. De fiscus werkte jarenlang met een vast 'forfaitair' rendement (een aanname van 4% tot 5% winst), ongeacht of iemand het geld op een spaarrekening had staan met 0% rente.Vluchtroutes en Arbitrage:Spaar-BV: Vermogenden ontvluchtten Box 3 door een BV op te richten (Box 2). Omdat in Box 2 alleen werkelijke winst wordt belast via vennootschapsbelasting, was de belastingdruk bij 0% spaarrente effectief € 0.Vastgoed-Hefboom: Vastgoedbeleggers verlaagden hun belastingdruk (soms tot onder 10%) door de 'leegwaarderatio' (kunstmatige afwaardering vanwege huurbescherming) te combineren met een 100% aftrekbare hypotheekschuld.Het Kerstarrest en de VervolgprocedureMensenrechtenberekening: De Hoge Raad oordeelde dat het fictieve rendement in strijd was met het Europees Verdrag voor de Rechten van de Mens.Formele Rechtskracht: Alleen spaarders die destijds binnen zes weken officieel bezwaar maakten tegen hun aanslag krijgen compensatie. Wie niet tijdig bezwaar maakte, krijgt definitief niets terug.Aanwas- versus Winstbelasting: De Politieke Impasse Het kabinet wil overstappen naar een heffing op werkelijk rendement, wat leidt tot een strijd tussen twee fiscale modellen:Vermogensaanwasbelasting (D66, NSC, SGP): Belast elk jaar de papieren waardestijging van bezittingen (zoals aandelen).Economisch voordeel (ESB): Voorkomt dat vermogen vastroest. Door het tarief iets lager af te stellen kan kapitaalvernietiging wiskundig worden voorkomen.Praktijkbezwaar: Leidt tot 'illiquiditeit': men moet belasting betalen over waardestijging op papier zonder dat de bezitting is verkocht. Vastgoed en startups krijgen daarom uitzonderingen.Vermogenswinstbelasting (BBB, 50PLUS, JA21): Belast de winst pas op de dag van daadwerkelijke verkoop.Nadeel (Lock-in Effect): Beleggers weigeren te verkopen om de belastingclaim uit te stellen, waardoor kapitaal vastzit in oude bedrijven in plaats van te vloeien naar innovatieve startups.
Embed this episode
Ready to play
De Nederlandse vermogenskloof: Pensioenen, puzzels en politieke strijd
No transcript for this episode yet
Similar Episodes
No similar episodes found.
Similar Podcasts
No similar podcasts found.