
EPISODE · Sep 5, 2026 · 16 MIN
Het onzichtbare lek van de Europese industrie: De ondergang van de Duitse staalsector
from Daily WTF!
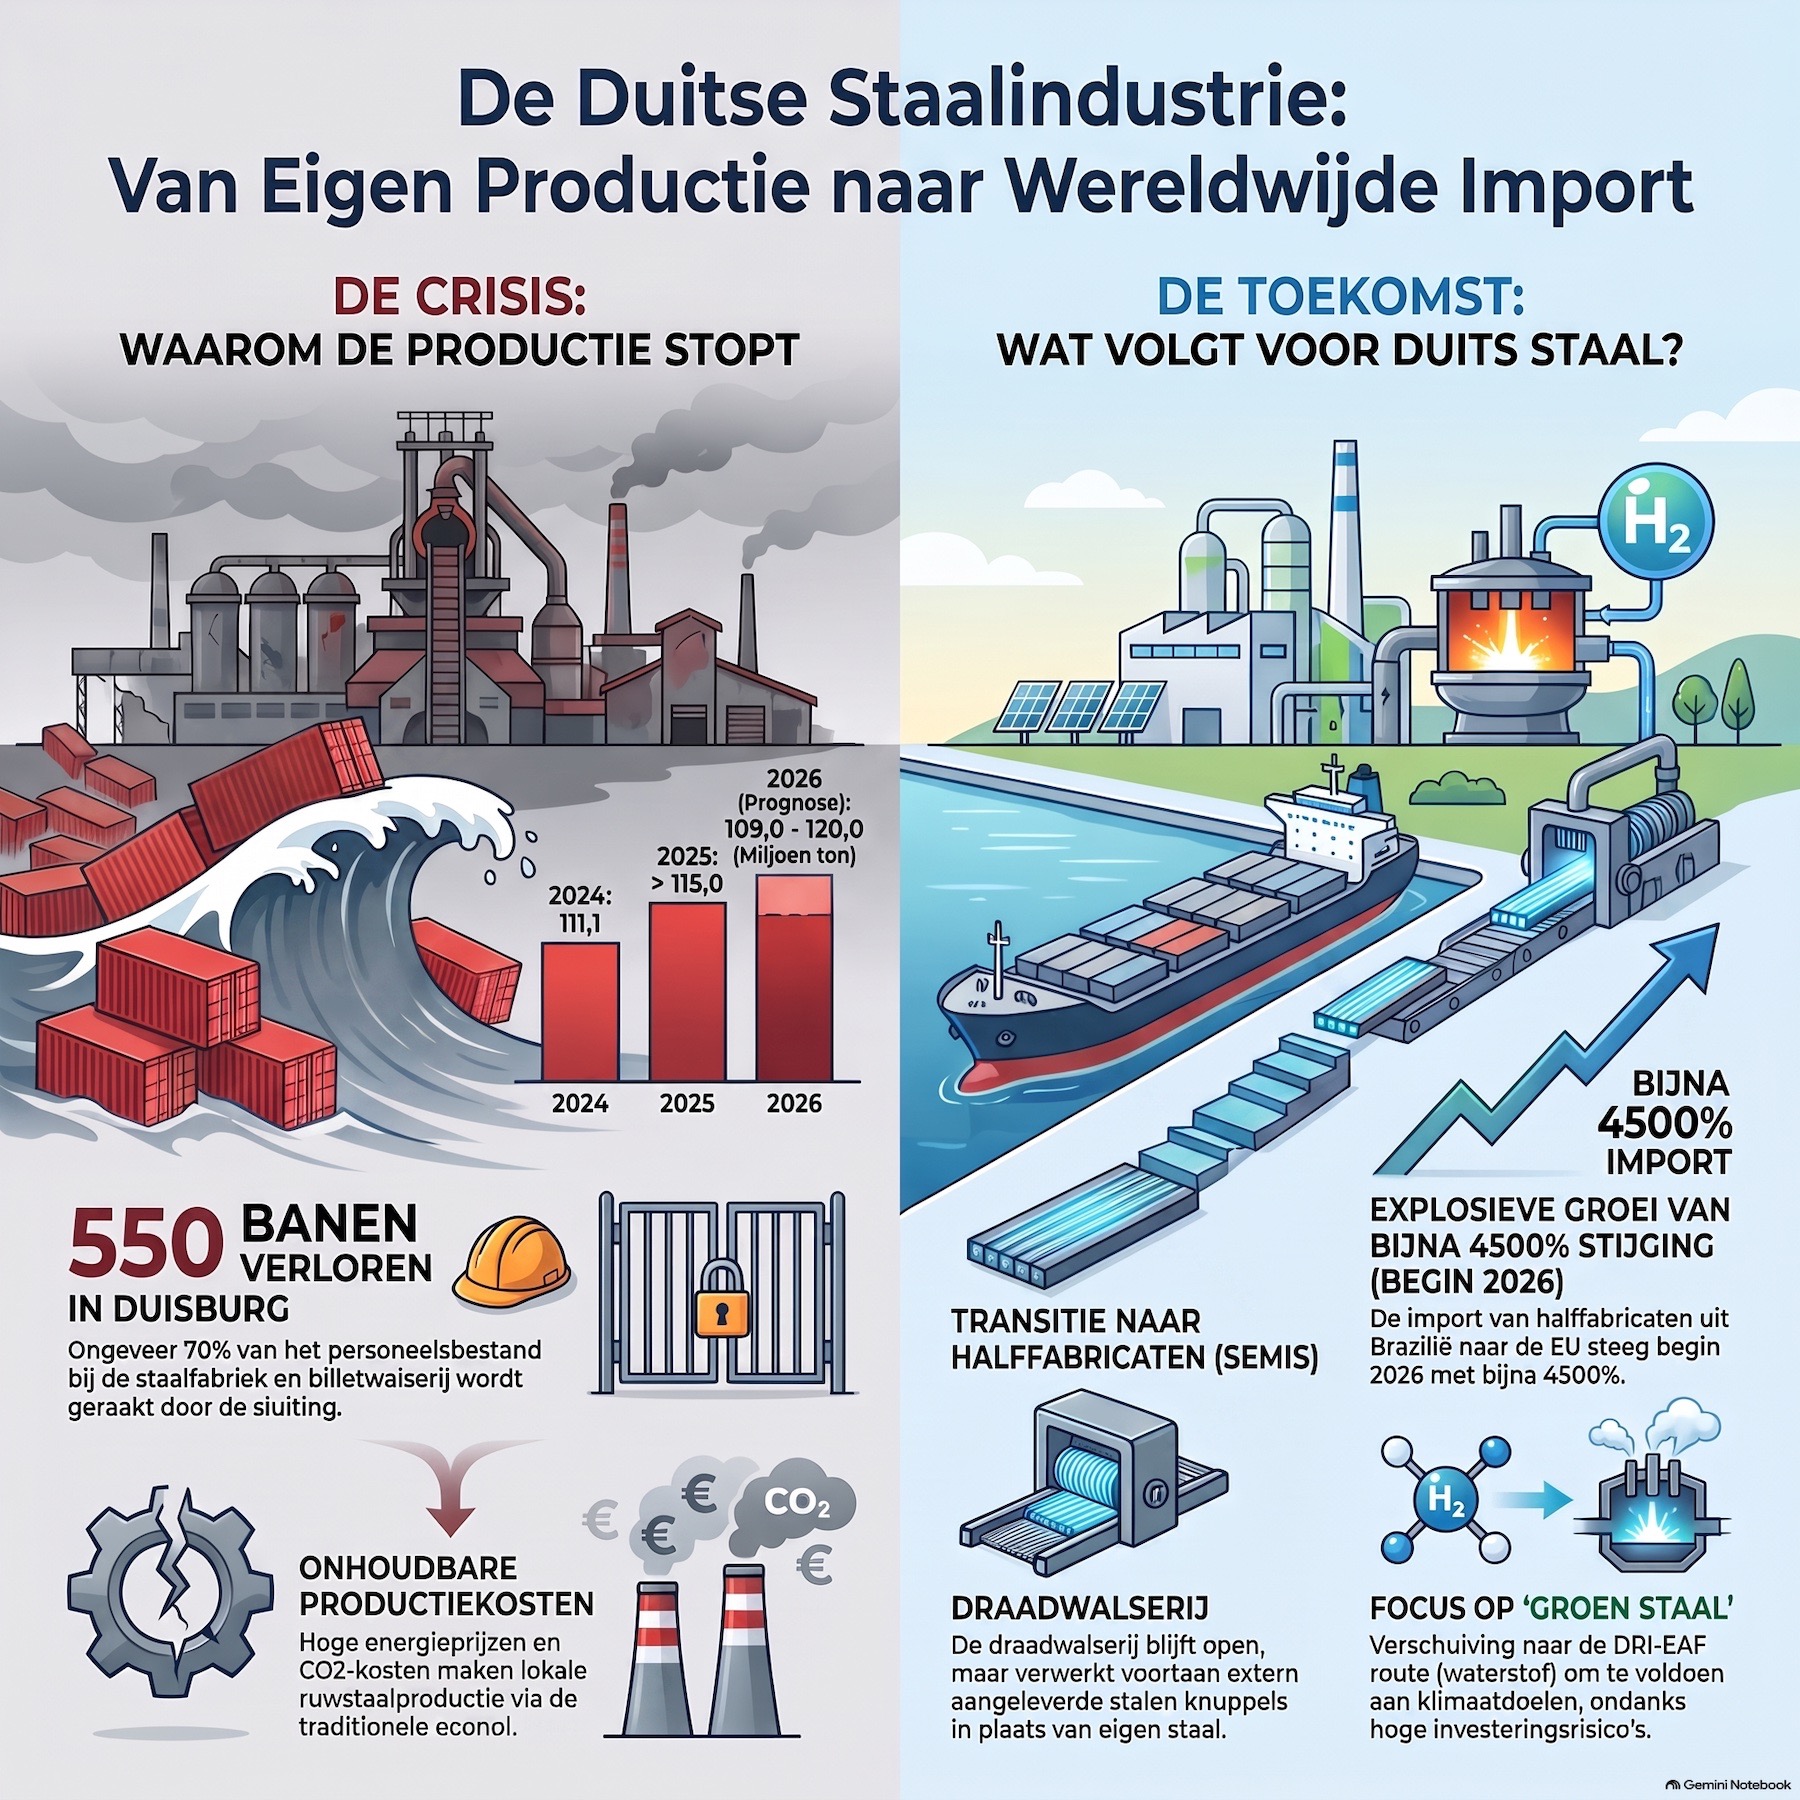
Deze podcast analyseert de structurele crisis in de Europese en met name de Duitse zware industrie. Aan de hand van het recente besluit van ArcelorMittal om de ruwstaalproductie in Duisburg-Ruhrort te sluiten, ontrafelt de aflevering de complexe wisselwerking tussen hoge energiekosten, geopolitieke handelsstrategieën en maatschappelijk risico.De Sluiting van Duisburg-RuhrortInhoud van de beslissing: ArcelorMittal heeft aangekondigd per oktober 2027 de ruwstaalproductie, gietinstallaties en knuppelwalserij in Duisburg definitief stil te leggen. Een langlopend contract met Thyssenkrupp wordt niet verlengd.Impact: 550 van de 800 banen verdwijnen.Strategische draai: De fabriek wordt omgevormd tot een 'veredelde afwerkplaats'. De walserij voor walsdraad blijft open, maar verwerkt voortaan geïmporteerde halffabrikaten (zoals ruwe stalen blokken/slabs) uit eigen DRI-ovens in Hamburg of externe partijen.De Perfecte Storm voor DuitslandOverschrijding kritische grens: De Duitse ruwstaalproductie zakt dit jaar naar verwachting naar 37 miljoen ton. Dit ligt onder de 'ongeschreven rendabiliteitsgrens' van 40 miljoen ton die nodig is om de hoge vaste kosten van hoogovens te dekken.Drievoudige druk: De sector kampt met een zwakke lokale vraag (bouw, auto-industrie, machinebouw), torenhoge stroomprijzen en een ongekende exportstroom uit China (geschat op 109 tot 120 miljoen ton staal tegen dumpprijzen).Onhaalbare vergroening: Het ombouwen naar elektrische boogovens is door de hoge elektriciteitsprijzen en stijgende CO₂-rechten economisch onhaalbaar geworden.Het CBAM-Mechanisme en de 'Melt and Pour' ParadoxCBAM in de praktijk: Het Carbon Border Adjustment Mechanism (CBAM) is ontworpen om importstaal met een hoge CO₂-uitstoot te belasten bij de Europese grens, ter bescherming van de lokale schone productie.Achterdeur in de wetgeving: Grote Europese staalreuzen omzeilen dit mechanisme. CBAM belast de afgewerkte producten, maar ruwe halffabrikaten (zoals slabs en billets) vallen buiten de strengste heffingen of hebben een niet-traceerbare CO₂-voetafdruk.Explosieve import: De import van ruwe slabs uit landen als Brazilië (stijging van 4500% naar bijna 900.000 ton) en Indonesië neemt enorm toe. Grote staalbedrijven beschermen zo hun eigen eindproducten tegen Aziatische concurrentie, maar importeren zelf goedkoop en vervuilend basismateriaal.Slachtoffers: Het lokale MKB en de recyclingsector gaan ten onder aan de bureaucratie van CBAM en de hoge energieprijzen, zonder te profiteren van de achterdeurtjes.Maatschappelijke en Geopolitieke ImpactSysteemrisico: Het verlies van de hoogovens tast de hele keten aan (toeleveranciers, ingenieurs, transport). Het geraamde verlies kan oplopen tot een half miljoen banen in de brede Duitse industrie.Strategische afhankelijkheid: Het sluiten van de primaire productie maakt Europa voor haar groene transitie (windmolens, infrastructuur) en defensie 100% afhankelijk van geïmporteerd staal.Nieuwe verhoudingen: Terwijl Europa discussieert over verouderde industriële subsidies, exporteert China niet alleen staal, maar complete AI-gestuurde logistieke en prefab-bouwsystemen naar opkomende markten (Belt and Road-initiatief), waarmee het de wereldwijde markt permanent in zijn greep krijgt.
Embed this episode
Ready to play
Het onzichtbare lek van de Europese industrie: De ondergang van de Duitse staalsector
No transcript for this episode yet
Similar Episodes
No similar episodes found.
Similar Podcasts
No similar podcasts found.