
EPISODE · Jun 17, 2026 · 21 MIN
華碩的位置困局:主機板龍頭,如何在 AI 伺服器裡避免只當「規格的執行者」?
from WiseUp AI 情報週報 Podcast · host WiseUp AI
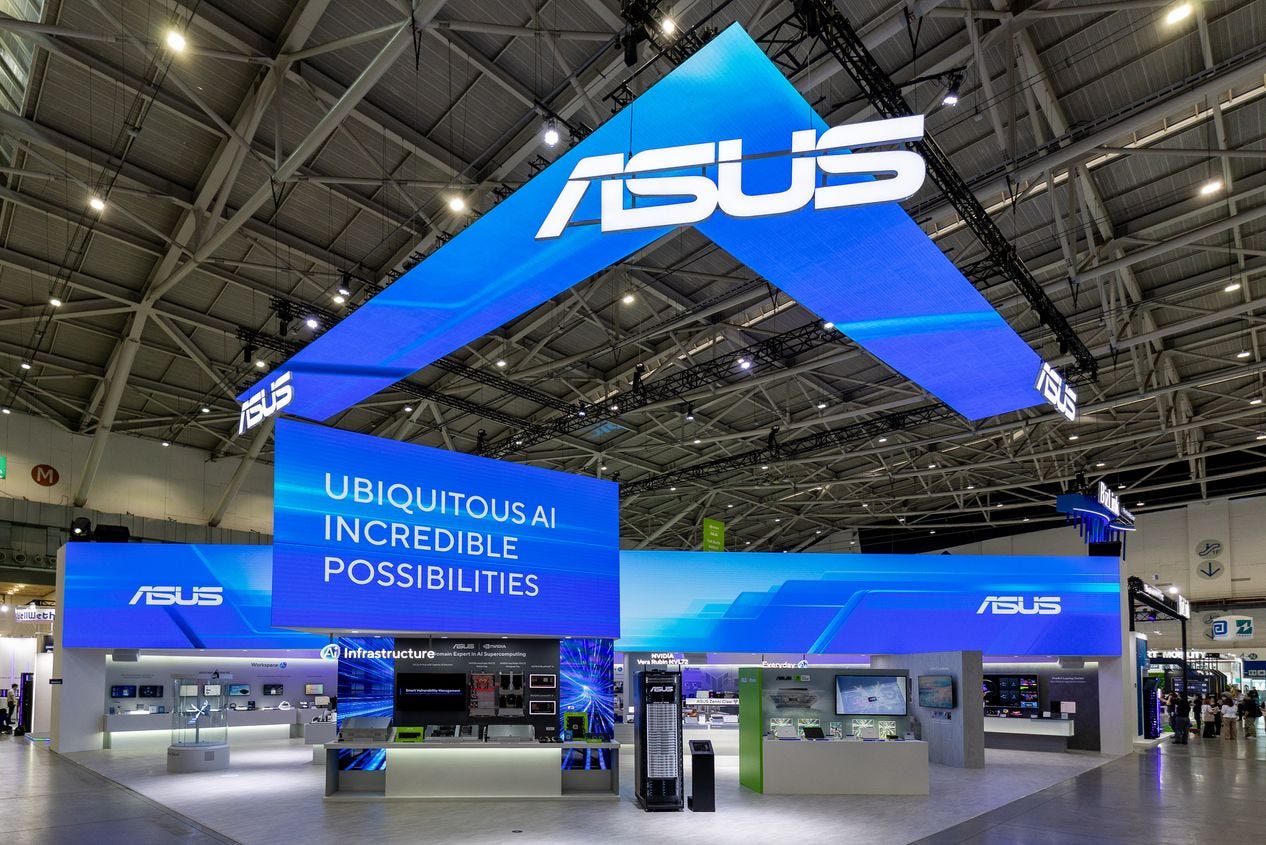
解剖對象:華碩(ASUS,2357.TW)| Round 1(台灣 AI 製造主軸) 為什麼解剖華碩? Top 500 商業解剖書|R1(台灣 AI 製造主軸)= AI 價值鏈的「位置陷阱」 這個系列不是一次寫一家公司、而是系統性解剖 AI 價值鏈每一層的關鍵公司。Round 1 鎖定台灣 AI 製造主軸的 10 家公司,涵蓋晶圓代工(台積電)、IC 設計(聯發科)、系統組裝(華碩、緯創、緯穎)、載板(欣興)、電源與散熱等關鍵環節;已陸續解剖 聯發科的 ASIC 賭注。華碩補上的是最容易被忽視的一層:規格權的落差——同樣做 AI 伺服器,為什麼有的公司能定義怎麼接單、有的公司一輩子只能執行單子? 華碩的 AI 伺服器故事,表面上很漂亮。 2025 年,華碩品牌合併營收創下新高;到 2025 年第三季,AI 伺服器已接近整體營收兩成。這代表它不再只是那家你熟悉的主機板、筆電與 ROG 公司,而是正式擠進 AI 基礎設施供應鏈。 但真正值得解剖的,不是「華碩有沒有搭上 AI 伺服器浪潮」。答案已經很清楚:有。 真正的問題是:華碩在這條價值鏈裡,究竟站在哪一層? 它有三十多年主機板與平台整合經驗,能快速把 NVIDIA 的參考架構落成可展示、可認證、可交付的系統。這是能力,也是優勢。但 GPU、HBM、互連、rack-scale 平台節奏與大客戶採購邏輯,並不由華碩定義。 所以華碩面對的不是「會不會做 AI 伺服器」的問題,而是「做得越多,能不能賺得更有效率」的問題。 這就是它的位置困局:營收可以因高價 GPU 與整櫃系統快速放大,但定價權與規格權卻不一定跟著放大。華碩若不能從硬體供應商升級為系統服務商,它可能會變成 AI 伺服器浪潮裡跑得很快、卻被毛利壓得很薄的中層玩家。 華碩 Computex 攤位打出「Ubiquitous AI」——它已正式擠進 AI 基礎設施供應鏈;但真正值得問的,是它站在價值鏈的哪一層。 1. 跑得最快的那群人「之一」 1.1 35 年主機板設計,練出來的是速度,不是壟斷 時間回到 2024 年 6 月。華碩在 Computex 端出以 NVIDIA GB200 NVL72 為核心的 ESC AI POD——Blackwell 世代的旗艦。接下來它一代不漏地跟上:2025 年 GTC 發表 GB300 NVL72、2026 年 Computex 再推 Vera Rubin NVL72 平台。 這種「一代不漏」的緊跟,靠的是 35 年主機板設計累積的底子:拿到 NVIDIA 參考架構後,怎麼在 PCB 層級安排供電面積、怎麼讓液冷進出水口配合主板佈局、怎麼把整機良率做穩——這些是設計肌肉,華碩練了三十幾年。 但要說清楚:這不是「獨家內線」。NVIDIA 的 rack-scale 平台通常會有多家系統夥伴同步推出方案、GB200 NVL72 等設計也曾貢獻給 OCP,使多家系統廠能在相近規格上競爭——大家拿到規格的時間其實差不多。華碩贏的是「整合得快、做得穩」,不是「比別人早看到」。 這份設計肌肉從哪來?從主機板。華碩是全球零售主機板的品牌龍頭——市調口徑曾一度近 45%(2017 年高點)、2024 約 38%(市調機構口徑、非官方申報;且是零售/DIY 通路、不等於伺服器主板或整體市場)。 做了三十幾年的主機板龍頭,華碩跟 Intel、AMD 的平台節奏綁得很緊:每一代新處理器、新記憶體介面,它都是最早一批把參考設計做出來、做認證的廠商之一。這套「跟著平台節奏快速把設計落地」的能力,等 NVIDIA GPU 時代來臨,就自然延伸成「快速把 AI 伺服器整合出來」的能力。注意——這是設計與整合的「速度」優勢,不是掌握 CPU 插座或上游規格的「話語權」(CPU 實體插座其實是嘉澤、鴻海等連接器廠在做、賣給所有主板廠)。 所以華碩有的,不是「定價權」、也不是「比別人早看到規格」的時間權,而是整合速度——同一代平台,它能比慢的對手快把可量產、可認證的系統做出來,在客戶採購清單上早一步出現。但這個優勢有個致命的邊界:它不獨家。 2024 到 2025 年,這個整合速度確實給了華碩可見的優勢: - GB200(2024 Computex):華碩是 NVIDIA 同步認證的系統夥伴之一,第一時間端出 GB200 NVL72 的 ESC AI POD - GB300(2025 GTC):華碩發表 GB300 NVL72 AI POD、宣稱「主要訂單已確定」 - Vera Rubin(2026 Computex):華碩共同 CEO 展示 Vera Rubin NVL72 平台,一代不漏地跟上 NVIDIA 節奏 華碩把 NVIDIA 平台整成一台台可交付的伺服器——這是它三十幾年練出的設計整合肌肉;但「組得快、組得好」,換不到「定義規格」。 往回看,這個整合速度加起來對營收的幫助有多大?很難精確量化。但有一個可觀察的跡象:2024 到 2025 年,華碩多次釋出 AI 伺服器的成長展望,訂單能見度明顯提升。華碩在 Q3 2025 表示 AI 伺服器已「接近整體營收兩成」(該季品牌營收 NT$1,899 億、年成長 21%;來源:ASUS 法說、DigiTimes 2025-11-12)——但這是單季口徑、不宜直接外推全年。 這是華碩唯一稱得上護城河的東西:設計整合的速度——但它薄、而且不獨家。 GB200、GB300、Vera Rubin 一代不漏——華碩跟得上 NVIDIA 的節奏;問題是「跟得上」換不到「定義規格」。 1.2 組件供應的槓桿位置 但這份設計速度的優勢有邊界。 一台 AI 伺服器,主要成本構成大概是這樣: - NVIDIA GPU:最高佔比(GB200 NVL72 為 72 片 Blackwell GPU 加 36 片 Grace CPU;GPU/HGX 平台佔整機成本的大宗——依產業常見拆解佔比極高,但華碩未公開完整 BOM,本文不把具體百分比當財報事實) 註:BOM 是 Bill of Materials 的縮寫,可譯為「物料清單」。你可以把它理解成一台產品的完整零件表:要用哪些晶片、電容、連接器、PCB、散熱模組、電源零件,每個零件用多少、成本多少、由誰供應,都會列在 BOM 裡。對硬體公司來說,BOM 不只是採購清單,也會直接影響成本、毛利、交期與產品設計彈性。 - HBM3e 高頻記憶體:佔比高(產業估算、華碩未公開 BOM;SK 海力士在 HBM3e 供應居領先地位、三星與美光在追趕,因此是「主導」而非單一壟斷;2024–2025 年 HBM 價格據產業整理上漲約三成)- 電源供應與散熱模組:佔比次之(產業估算、非財報分項)- PCB / 主板 / 機械零件:佔剩餘部分 華碩的主板設計確實給了它一個優勢——它能把自己的主板設計融入伺服器設計、降低介面配合成本。但這個優勢局限在主板層級。 GPU 的規格、SK 海力士的 HBM 價格、電源供應商的交期——這些全不在華碩手上。華碩能做的是:聽從這些上游廠商的規格、把它們組在一起、交給超大型購買方(Meta、Google、Amazon、Microsoft)。 這就進入第二層的困局:位置的困局。 2. 規格階梯上的中層位置 有一個方式理解 AI 伺服器的價值鏈: 規格制定者在上、零組件在下,華碩這類系統整合商卡在中間——物理上不可或缺,定價權卻被上下游夾住。 最上層 — 規格制定者 這層由誰組成?NVIDIA(定義 GPU 架構、算力、功耗、搭載標準)、SK 海力士(定義 HBM 功耗與容量路線圖)、英特爾 / AMD(定義 CPU 搭載方式)。這一層的人說「我們要推出 HBM3e、規格定成這樣、功耗訂成那樣」,整個生態的下游就得繞著這個規格轉。 定價權在這一層。NVIDIA 掌握 GPU、互連、rack-scale 平台與認證節奏,系統廠多半是在既定平台框架內競爭交付能力,而不是反過來定義核心規格;HBM 的供應與報價也由記憶體大廠主導,系統廠議價空間有限。 中層 — 瓶頸製造者(但被夾住的那層) 這層包括華碩、廣達、緯創、技嘉、和碩。它們做什麼?把上層的規格拿來、設計出怎麼搭載、試試能不能液冷、驗證功耗熱流、認證系統、交付給客戶。 華碩確實做得很好。但「很好」只換來製造權與時間優勢、不換來定價權。因為: * 下游客戶集中度極高(全球 AI 伺服器採購高度集中在少數超大型雲廠手上) * 產品標準化壓縮差異化(同一套 NVIDIA 參考架構 + OCP 開放設計,多家系統廠在相同規格下競爭,差異化空間被壓縮——但這不代表量產與驗證很容易) * 替代廠商眾多(同一代 NVIDIA rack-scale 平台,通常會有多家系統夥伴同步推出方案) 用一個簡化的採購場景來說:當客戶拿同一套 NVIDIA 平台規格向多家系統廠詢價,差異就會落在交期、服務、良率與價格。這時,華碩的速度優勢很重要,但只要競爭者也交得出來,價格壓力就會回到桌上。 這層叫「位置困局」——你在整個價值鏈上物理上不可或缺(沒有好的系統設計,NVIDIA 的 GPU 組不成可交付的 POD),但這份不可或缺換不到對應的毛利。 華碩 AI POD 把 NVIDIA GB300 NVL72 整成可交付的系統——但 GPU、HBM、平台規格都由上游定,華碩賺的是「整合」那一段。 最下層 — 基礎零組件與材料供應商 還有比華碩位置更低的嗎?有。像是機械零件供應商、線纜廠、冷卻液廠。它們也很忙、也做得很認真,毛利通常更受規模與成本壓力影響。 華碩真正要避免的,是被市場只當成「可替換的整機交付者」。 3. 數字背後的擠壓 3.1 營收放大後,賺錢效率守得住嗎? 華碩 2025 年品牌營收約 NT$6,889 億、創品牌營收新高(依華碩 2025 Q4 法說資料);若採公司合併營收公告口徑,則約 NT$7,389 億——本文討論品牌事業與 AI 伺服器貢獻時,以下以品牌營收口徑為主。整體比 2024 年成長約 26%。 伺服器這條線呢?依華碩法說與媒體整理口徑,伺服器/AI 基礎設施業務 2025 年已達千億級規模(約 NT$1,100 億、年增逾一倍)——這是管理層/法說口徑,不是傳統財報的明列分項。 這是全年報表,但要看一個細節——營業利益率。 3.1 營收創高之後,賺錢效率守得住嗎? 華碩 2025 年不是賺不到錢。相反,它賺得很好。 依華碩 2025 Q4 法說的品牌口徑,全年稅後淨利約 NT$445.6 億,EPS 約 NT$60;若採公司合併財報口徑,全年稅後淨利約 NT$482.2 億,兩個口徑都創高。所以這裡要問的,不是「華碩有沒有賺錢」,而是另一個更細的問題:當 AI 伺服器營收快速放大,華碩每一塊錢營收,還能不能維持原本的賺錢效率? 這個問題,從 2025 年幾個季度數字就能看出張力。 Q1 2025,華碩營業利益率是 8.5%。但這一季 IR 標註的是「w/o bad debt」,也就是排除壞帳影響後的口徑,不能直接拿來當作可持續的基準營運利潤率。 到了 Q3 2025,華碩營業利益率降到 4.4%,毛利率為 12.9%。同一季,AI 伺服器已接近整體營收兩成。這個數字提醒市場:AI 伺服器雖然拉高營收,但裡面有大量 GPU、HBM、電源與液冷等高價料件,若系統廠只能賺整合與交付價值,毛利率就可能被稀釋。 但事情也不是單向惡化。Q4 2025,華碩毛利率回到 14.8%;2026 Q1,營業利益率也回升到 5.4%。這代表 AI 伺服器不是把華碩「拖垮」的業務,而是一個需要連續追蹤的組合變化:營收會變大,但毛利率與營益率能不能守住,還要看產品組合、成本轉嫁、庫存管理與服務加值。 為什麼 AI 伺服器會讓賺錢效率進入驗證期? 第一,高價料件的 pass-through 比重高。系統廠多半是在 NVIDIA 既定平台框架下,依客戶需求整合 GPU、CPU、網通、電源與散熱等零組件。這會讓營收基數快速放大,但真正能留下來的,是系統整合、測試、交付與服務的那一段價值。客戶看的是整套系統總價,不會因為裡面的 GPU 很貴,就自動多給華碩更高毛利。 第二,上游成本不一定能完整轉嫁。2024 到 2025 年,HBM 與高功耗電源相關零組件都面臨漲價壓力。這些成本未必全由華碩吸收,但系統廠不像 NVIDIA 或 HBM 供應商那樣掌握核心規格與供給稀缺性。能不能轉嫁,取決於合約條款、供需狀態,以及同業是否願意用更低報價搶單。 第三,rack-scale 系統的整合成本更高。GB200/GB300 NVL72 這類高階平台,不只是把零組件裝進機箱,而是牽涉液冷、供電、韌體、網通與整櫃驗證。任何一個環節出問題,都可能造成延遲、返工或額外服務成本,而這些成本客戶未必會全部買單。 所以,華碩現在面對的是兩股力量的拉扯:傳統 PC 與主板業務毛利較厚,但成長動能有限;AI 伺服器成長最快,卻可能因高價料件 pass-through 拉低整體毛利率。 這就是 2026–2027 年最重要的財務驗證題:AI 伺服器能不能不只放大營收,也放大華碩真正留得下來的價值? 如果不能,華碩的營收會繼續變大,但利潤率可能被 GPU、HBM、電源與液冷料件稀釋。如果能,IS BG 就不只是新部門,而是華碩從「規格執行者」升級為「系統服務商」的關鍵槓桿。 註:IS BG 是華碩在 2026 年擴大成立的 Infrastructure Solutions Business Group,可譯為「基礎設施解決方案事業群」。它的重點不是單純賣伺服器硬體,而是把伺服器、儲存、網通、edge-to-cloud 方案、系統整合與長期服務能力整合起來,讓華碩有機會從「交付硬體」走向「交付 AI 基礎設施」。 3.2 誰在掐住毛利? 沒有一個單一的「兇手」。但有四個角色在同時擠壓華碩的利潤空間: 上游材料商(SK 海力士) HBM3e 在 2024 到 2025 年據產業整理上漲約三成。華碩對 HBM 等上游關鍵料件的直接議價能力有限;上游漲價時,華碩能否完整轉嫁,取決於客戶合約與競爭狀態。 NVIDIA NVIDIA 掌握 GPU、互連、平台認證與供貨節奏,系統廠能調整的是整合、交付、服務與客製化,而不是核心平台規格。華碩要在單純硬體報價上大幅提高毛利並不容易——因為 NVIDIA 同時在跟廣達、技嘉、美超微談、多半圍繞同一代平台規格競爭。 下游客戶(Google、Meta 等大廠) AI 伺服器終端需求高度集中在少數 hyperscalers 與雲端/模型客戶手上;即使華碩未完整揭露客戶結構,這種採購集中度仍會壓縮系統廠的報價空間。它們有能力說「我再跑一次招標、重新比價」、競爭對手會為了搶單而降價;華碩若要維持訂單,報價彈性就會受到壓縮。 同業競爭(廣達、技嘉、和碩) 廣達、和碩等同業具備更大的製造與全球營運資源,能在產能、交期與成本上形成壓力(廣達 2024 年合併營收約 NT$1.41 兆、和碩約 NT$1.13 兆)。技嘉/Giga Computing 也積極推進 OCP 與 AI 基礎設施方案。部分同業也透過海外製造與在地化服務接近北美客戶,削弱華碩單靠設計速度建立的優勢。華碩 35 年主機板累積的設計整合速度,在每一代平台剛推出時還能領先半個身位,但這個窗口正在關閉。隨著同代平台成熟,更多系統夥伴會推出可比方案;屆時差異將更集中在交期、良率、服務能力、在地支援與總成本,而不只是「誰最早展示」。 這四股力量同時擠壓,華碩的位置變得有點尷尬——它已經大到足以成為 AI 伺服器的重要供應商之一;但又不夠大、無法像 NVIDIA 一樣定義規格、像台積電一樣定義技術、像美超微一樣靠伺服器專業化、快速客製化與 rack-scale 交付建立差異化。 4. 決策考古:三個岔路 華碩現在面對的、不是「要不要做 AI 伺服器」這個問題(已經做、而且在衝)。真正的考古在於:這條路怎麼走下去、才能從「好的組件商」升級成「客戶信得過的系統服務商」。 決策 1:新事業部的賭注 — Infrastructure Solutions Business Group(IS BG) 當時的難題(2026 年 3 月) 華碩 AI 伺服器成長猛、但內部還是用傳統「伺服器產品線」的方式在運作——產品設計、認證、製造、出貨、完事兒。這套流程對傳統企業伺服器、對 OCP 開放硬體可以。但對大廠定制化的 AI 基礎設施項目、就顯得太「產品中心」。 Google、Meta 這些客戶的邏輯是:「我要建 AI 資料中心、需要硬體、但更需要有人幫我整合液冷系統、驗證散熱、設計電力架構、寫韌體、提供現場支援。」這時硬體本身只是一小塊價值、大塊價值在系統交付與服務。 華碩過去的強項更偏向硬體設計與平台整合;要承接 AI Factory/turnkey infrastructure 這類專案,仍需要把系統工程、現場支援、軟體與長期服務能力制度化。所以從 2026 年 3 月 1 日起,華碩把原基礎設施方案事業處擴大為「Infrastructure Solutions Business Group」(以下簡稱 IS BG),強化伺服器、儲存、網通與 edge-to-cloud 解決方案,並增加研發、業務與營運資源、目標是從「硬體供應商」轉身「系統服務商」(來源:ASUS GTC 2026 官方文章、DigiTimes 2026-03 報導)。 IS BG 的賭注:從「賣硬體」變成「賣 AI 基礎設施方案」——成不成,看接下來這段時間能不能把服務與工程能力做出來。 為什麼這樣決策- 同業對照:廣達在 1U/2U 伺服器上已經有完整的「系統方案」團隊;美超微深耕伺服器系統逾 30 年、系統整合經驗深厚;華碩如果不動、幾年後可能被對手反過來超越- 毛利考量:系統服務、軟體與客製化設計費的毛利,通常高於純硬體組裝(產業估算、非華碩揭露)。同樣一筆 AI 伺服器營收,能把這些加值收進來、整體毛利就有機會改善- 客戶預期:2025 年,Google、Meta 已經開始在招聘「SI 工程師」與「系統整合人員」。華碩如果還是「賣硬體」的邏輯去開發,會被客戶看低 誰承擔代價 - 華碩組織內部:傳統的「硬體設計團隊」與新建的「系統整合團隊」權力界線不明。硬體設計決定了 PCB 佈局、成本、交期;系統整合決定了液冷、散熱、客製化。這兩個團隊如果沒有清晰的決策邊界、會內耗。 - 技術人員:IS BG 需要招聘大量的「系統工程師」與「現場支援工程師」,這些人才市場稀缺、薪資會往上飆。華碩 2024 稅後淨利約 NT$314 億、淨利率約 5.7%(2025 全年躍升至約 NT$446 億、淨利率約 6%)、要長期養一支昂貴的系統工程團隊,能負擔多少新人成本? - 股東:IS BG 的成立代表華碩在押注「系統服務」這條新路;但 IS BG 要 2-3 年才能產生可見的毛利改善、這期間 AI 伺服器營收還會繼續被毛利稀釋。股東耐心有限。 反事實 如果華碩不建 IS BG、繼續用傳統方式做 AI 伺服器呢? 3 年後看起來會是這樣: - 營收仍在衝(AI 伺服器可能佔 40-50%) - 毛利卻一直在掉(因為上游成本持續漲、競爭加劇) - 操作利潤率掉到 2-3%,跟普通代工廠沒兩樣 - 客戶逐漸轉向那些能提供系統解決方案的廠商(廣達、美超微) 這個反事實是華碩 2026 年敢建 IS BG 的理由。 決策 2:接班與治理轉型 — 從董事長到共同 CEO 施崇棠不是華碩最初四位工程師創辦人之一,但他 1992 年加入、1993 年起接任董事長(2007 年前兼任 CEO),長期是華碩品牌化、全球化與多事業線擴張的核心決策者。問題是,當華碩長成跨足消費、遊戲、工作站、伺服器與 AI 基礎設施六條線的巨型公司,再靠「一個人的直覺」決策就越來越吃力。所以從 2010 年代中後期起,華碩逐步把治理從單一強人領導、轉向更制度化的專業經理人架構:2019 年 S.Y. Hsu 與 Samson Hu 出任共同 CEO 是最明確的節點,施崇棠仍任董事長、Ted Hsu 任副董事長——權力交接的形已具,實際的決策邊界還在磨合。 華碩董事長施崇棠——1993 年起掌舵、2007 年前兼任 CEO;從主機板霸業到 All-in AI 伺服器,許多關鍵轉折都有他的判斷。接班與治理制度化,是他留給華碩的最後一道題。 這條轉型對 AI 伺服器主線特別關鍵。AI 伺服器是高資本、高客製化、橫跨硬體軟體與現場服務的新業務——共同 CEO 制度的好處是分工與專業化,風險則是重大資源配置時需要更清楚的決策邊界與 P&L 責任。更深一層,華碩過去怎麼評估新業務、怎麼切虧損線、怎麼分配品牌與硬體資源,能不能從「個人判斷」轉成「可複製的組織流程」,會直接決定 IS BG 這種長期投資能不能被堅持下去。治理效率本身,就是 AI 伺服器轉型的隱形變數。 決策 3:產品線集中 vs. 多元化 — 核心業務的邊界 華碩有六條產品線:主板、消費筆電、遊戲本(ROG)、工作站(ProArt)、商務本(ExpertBook)、伺服器/AI 基礎設施。 PC 從 2020 高點滑落、毛利下滑,華碩需要新的成長支柱,AI 伺服器來得正是時候;但若把研發、資本、人才全壓到 AI 伺服器,其餘幾條線會被邊緣化、也會失去主板這塊穩定現金來源。 華碩的選擇是「多線並進、加權不同」:AI 伺服器 All-in(2026 目標年增五成到翻倍)、主板守住零售龍頭、消費 PC 走代工降成本、ROG/ProArt 培育高毛利品牌、ExpertBook 維持 B2B 關係。 這個選擇的邏輯是風險分散與綜效——萬一 2027 年 AI 需求掉頭,多線提供緩衝;同一個客戶可能同時買 AI POD、ProArt 與 ROG,而 ROG 的液冷、ProArt 的設計最佳化也能反哺伺服器。 但代價是六條不同文化的事業線會搶有限的 capex 與人才:AI 伺服器要建產能、遊戲本要投 AI、主板要維持 R&D,總有一條會被挨餓。對 AI 伺服器主線來說,真正的問題是——當它從「成長亮點」變成「更重要的營收支柱」,華碩願不願意、能不能把資源向它傾斜到足以建立服務與工程能力,而不是被其他五條線稀釋掉。 5. 組織疤痕:好設計之後,缺什麼 華碩的組織,在 35 年的歷史中,把自己訓練成一個「設計與製造一體化」的機器——什麼叫「在 CPU 新一代發布前 6 個月、就把主板 BOM(物料清單)設計完成」?這需要極強的「預判能力」與「設計紀律」。華碩做到了。 但 AI 伺服器時代,這個強項突然遇到了天花板。設計再快、也不能改變「HBM 漲價你得吸收」「客戶的單子沒有議價空間」這些事實。 華碩現在面對的組織疤痕,是:好設計、好製造,卻沒有「做系統服務」的組織能力。 具體表現: 疤痕 1:硬體為中心的決策流程 華碩 35 年來的決策,都是「先確定硬體的 BOM、再算成本、再定供應商」。這套流程在主板業務運作得很好。 但 AI 伺服器客戶現在問的是:「你能不能給我一套液冷系統、包括設計、施工、驗證、後期維護?」這超出了硬體 BOM 的範圍。華碩要回答這個問題、需要懂液冷系統工程、懂現場施工、懂韌體調試——這些能力不是華碩傳統主機板品牌優勢的自然延伸,必須透過 IS BG 重新組織、擴編與制度化。 可觀察症狀: - 2026 年建的 IS BG 部門,能不能在 6 個月內招到 50 名「系統工程師」?如果招不到,IS BG 就只是名義上的新部門、實質還是硬體團隊換個名稱而已 - 華碩對外宣傳「ASUS AI Hub 是 turnkey solution」(交鑰匙方案),但實際有多少客戶簽 turnkey 合約?如果簽約數少於預期,代表客戶不信任華碩的系統能力 - 華碩的服務能力(24 小時現場支援、遠程診斷)在 AI 伺服器上有沒有業界認可?如果沒有,會被客戶降級成「硬體供應商」而非「系統解決方案商」 疤痕 2:組織獨立性不足 共同 CEO 制度的優點是分工與專業化;風險則是 IS BG 這類橫跨硬體、軟體、服務與客戶現場交付的新業務,必須有清楚的決策邊界與 P&L 責任。 可觀察症狀: - 2026 年 IS BG 的組織章程公開以後,有沒有明確的「IS BG CEO 對共同 CEO 的匯報線」?如果圖表含糊不清,代表權力邊界還沒確認 - IS BG 獨立的 P&L(利損責任)有沒有?如果 IS BG 的毛利虧損、能不能由 IS BG 自身承擔、還是會被集團其他部門補貼? - IS BG 有沒有獨立的薪酬與獎金制度?如果薪酬還是套用集團統一標準、無法吸引頂級系統工程師 疤痕 3:毛利承受能力 華碩 35 年養成的組織,預期的毛利率是 25-30%(主板)、15-20%(筆電)、20-25%(遊戲本)。 AI 伺服器若毛利率長期明顯低於傳統業務,這種「相對虧待」的業務長期會被邊緣化。如果公司要求 AI 伺服器單位「怎麼也得撐到 12-15% 毛利」,會倒逼這個單位去對客戶壓價、導致市佔喪失。 可觀察症狀: - 到 2027 年,華碩 AI 伺服器的毛利率有沒有逐步收斂與傳統業務的差距?如果沒有,代表組織找不到「既能活下去、又能養員工與 R&D」的平衡 - 如果毛利率長期維持在偏低水準,華碩的研發投入會不會被砍?(研發人員成本最容易被挑戰)如果被砍,下一代平台設計會掉隊 - 華碩有沒有用「毛利率」之外的指標(比如市佔率、客戶滿意度、供應鏈風險)去評估 AI 伺服器單位的成功?如果沒有,可能把這個單位絞死 6. 下一個岔路:2027-2028 年的選擇 華碩現在的模式,可以維持到 2026 年底。但 2027 年開始,會面對一個逼不得已的選擇—— 2027–2028 年,華碩真正的分岔不是「要不要做 AI 伺服器」,而是要把它做成哪一種生意。第一條路,是把 IS BG 做成系統服務商:除了硬體,還收取系統設計、液冷驗證、軟體、現場支援與長期維運的價值。第二條路,是維持高效率的硬體交付者:靠速度、成本、供應鏈與良率搶單。 前者比較慢、比較燒錢,但有機會改善定價權;後者比較快、比較貼合華碩既有的硬體能力,但長期容易陷入交期與成本競爭。華碩未來五年的身份,就看它能不能把 IS BG 從「產品事業群」做成真正的「服務與系統能力」。 華碩 DNA:藏在每個決策背後的那套價值觀 讀到這裡你可能會問:華碩為什麼敢成立 IS BG、敢從董事長制改成共同 CEO、敢同時押好幾條線?這些決策看起來各自獨立,其實背後有同一套東西在運轉——華碩官方自己明訂的企業文化,「華碩 DNA」。 這套 DNA 由董事長施崇棠(Jonney Shih,1993 年起任董事長)長期倡導、並寫進官方企業文化(來源:華碩官網 ASUS DNA 頁)。它分兩層。 第一層是「華碩五德」——謙、誠、勤、敏、勇,講的是品格。其中「敏」(快人一步抓住機會)與「勇」(敢接挑戰、堅持做對的事)這兩個字,至少提供了一個理解華碩決策的框架:它重視速度、挑戰與長期投入,但也同時受精實思維與成本紀律牽引。 第二層是三個做事支柱——崇本務實、創新惟美、精實思維。崇本務實讓它回到產品品質與穩定,創新惟美催生了 ZenBook、ROG,而「精實思維」(do more with less)對應它的成本紀律——但也正是這個「精實」基因,讓它在 AI 伺服器這種要長期燒錢的生意上,特別容易掉進「到底該不該繼續投」的天人交戰。 換句話說,五德是華碩的「品格」、三大支柱是它的「打法」。理解了這套 DNA,你就會看懂接下來結語要談的那個矛盾——「會評估、不一定會執行;會投資、不一定會守護」——其實就是「敏(快速轉向)」與「勇(堅持守護)」這兩德之間的拉扯。 結語:敢投入,也要敢守護 華碩的故事,從來不只是四位工程師做出一片主機板的故事。 施崇棠(Jonney Shih)不是華碩最初四位工程師創辦人之一,但他很早就加入華碩,並自 1993 年起擔任董事長,2007 年前也曾兼任 CEO。某種意義上,他把華碩從一家會做產品的技術公司,推向一家懂品牌、懂全球市場、也懂多事業管理的公司。 一家公司早期最難的,不是做出一個好產品。 而是你在還沒被世界看見的時候,就要決定:要不要上市?要不要做品牌?要不要跨出熟悉的主板業務?要不要把原本只會做硬體的手,伸進伺服器、AI 基礎設施這些更重、更慢、也更難的生意裡。 華碩過去 35 年,做對了很多這樣的選擇。 它沒有一直留在主板裡。它沒有只做一間安靜的零組件公司。它做筆電,做 ROG,做 ProArt,做伺服器,也在 AI 浪潮起來時,選擇把自己推進基礎設施供應鏈裡。 這是華碩很強的一面:它看見機會時,敢投入;看見路不對時,也敢調整。 但所有優點,走到極端,都會變成另一種考驗。 會評估,不一定會執行到底。會投入,不一定會長期守護。會快速轉向,也可能在一件還沒開花的事情上,太早失去耐心。 所以,IS BG 的建立、共同 CEO 的治理轉型、多條產品線並進,表面上看是三個管理決策;深一點看,其實是在問華碩同一件事: 你是真的要成為 AI 基礎設施的系統服務商,還是只是趁著浪潮,把伺服器營收做大? 這兩件事看起來很像,實際上很不一樣。 把營收做大,是接單、整合、交付,把產品送出去。成為系統服務商,則是陪客戶把一座 AI 工廠建起來:液冷怎麼走、電力怎麼配、韌體怎麼調、現場怎麼維護、出了問題誰半夜去解決。 前者靠速度。後者靠承諾。 而承諾,是最貴的東西。 如果華碩真的要把 IS BG 做成系統服務商,它就得長期養一支昂貴的系統工程與現場支援團隊,可能還要投入驗證中心,可能還要忍受一段時間的毛利壓力。這些東西不會立刻變成漂亮的報表。它們更像是農夫在春天翻土、施肥、修水渠——外人看起來都是成本,只有真正相信秋天會來的人,才知道那是在準備收成。 股東會問:這筆錢什麼時候回來?管理層會問:這條線值不值得繼續投?中層會問:為什麼我們要替一個還沒證明自己的新業務讓路? 這些問題都合理。 但一家公司的命運,往往不是在順風時決定的,而是在逆風時決定的。順風的時候,大家都會說自己有遠見;逆風的時候,才知道誰真的有耐心。 華碩真正的考驗,不是 2026 年 AI 伺服器能不能繼續成長。那只是第一層。 真正的考驗是:當毛利被壓縮、當組織開始拉扯、當市場開始質疑「為什麼不回去做更熟悉、更好賺的事」時,華碩還能不能守住這個選擇。 如果能,五年後的華碩,就有機會從「規格的執行者」往前走一步。它不只是把 NVIDIA 的平台做出來,不只是把 GPU、HBM、電源、液冷組在一起,而是成為那個能幫客戶設計系統、解決現場問題、承擔長期交付責任的夥伴。 那時候,定價權不會一夜之間回來,但會慢慢回來。毛利不會突然變漂亮,但會慢慢有支撐。護城河也不會只來自「我做得快」,而是來自「你相信我能陪你走完」。 如果不能,華碩也不會立刻失敗。它仍然會是一家很強的硬體公司,有速度、有規模、有品牌,也有供應鏈能力。只是它在 AI 伺服器裡的位置,可能會慢慢固定下來:一個很會交付的中層玩家,一個跑得很快、但仍被上游規格與下游客戶同時擠壓的系統廠。 所以,這篇文章最後真正想問的,不是華碩會不會做 AI 伺服器。 這個答案已經很清楚:它會,而且做得不慢。 真正的問題是:華碩願不願意為了一個更難、更慢、但可能更有價值的位置,付出足夠長的時間。 很多公司都敢投入。少數公司敢等待。更少數公司,敢在等待還看不到結果時,繼續守護。 華碩接下來要證明的,就是它屬於哪一種。 我們下期見。 監測框架:下一輪該觀察什麼 (以下不是公司指引、也不是市場共識,而是本文為了驗證「華碩能否從硬體供應商升級為系統服務商」所設的觀察門檻。) 2026 年下半年 — 組織能力驗證 訊號 1:IS BG 的人才招聘進度 → 驗證考題 1是否看到明顯的系統工程、現場支援、液冷驗證與 AI infrastructure solution 職缺擴張?(本文觀察門檻:50+ 名相關職缺或團隊擴編訊號;若幾乎沒有擴編,代表轉型可能只是名義上的。) 訊號 2:營業利益率 2026 各季 vs Q3 2025 → 驗證考題 2 Q3 2025 營業利益率掉到 4.4%(該季毛利率 12.9%)。若營益率能連續數季高於 4.4%、且 AI 伺服器佔比同步提高,代表產品組合與成本轉嫁能力可能在改善;若一直貼著 4-5%,代表成本結構還沒鬆動。 訊號 3:華碩對外的「系統方案」合約簽署數 → 驗證考題 3華碩是否開始公開宣布 AI Factory/turnkey infrastructure 專案、而不只是硬體產品發表?(本文觀察門檻:若公開案例明顯增加,代表市場對其系統能力的信任在升高。) 2027 年 — 治理與決策檢驗 訊號 4:Jonney Shih 的實際決策權重 → 驗證考題 1 2027 年、華碩是否有重大決策(比如進入新市場、或砍掉某條業務線)是由共同 CEO 主導(而非 Jonney Shih 拍板)?如果這類決策達到 3 個以上、代表治理權力轉移已成事實。如果全是 Jonney 還在掌舵、代表共同 CEO 制度仍是擺設。 訊號 5:緯創的表現對華碩的對標 → 驗證考題 2 緯創在同期如何處理「AI 伺服器 + 傳統 iPhone 組裝」的多線並進?如果緯創成功提升 AI 伺服器毛利、華碩卻沒有、代表華碩的組織能力有差。 2027 年下半年 — 策略分岔點 訊號 6:IS BG 的揭露程度與資本投入 → 驗證考題 3 華碩是否開始在法說中拆出 Infrastructure/伺服器業務的營收占比、毛利趨勢或投資規模?若開始獨立揭露,代表這條線已被當成獨立戰略單位來經營;若始終藏在合併數字裡,代表它還只是「品牌營收的一部分」。 訊號 7:同業的對標競爭 → 驗證考題 1 廣達、技嘉、美超微在 2027 年的 AI 伺服器毛利分別是多少?如果同業普遍明顯高於華碩、而華碩還卡在個位數(各家 AI 伺服器毛利率以各公司財報為準),代表華碩的成本結構或商業模式有根本問題、不只是暫時的。 附錄 附錄 A:AI 伺服器價值鏈分層(參考) 表格 (各層具體毛利率因公司、產品與合約而差異很大,本文不以固定百分比視為財報事實。) 附錄 B:華碩 2026 年策略關鍵字 * IS BG(Infrastructure Solutions Business Group):從硬體廠轉身系統服務商的新部門 * Ubiquitous AI:Computex 2026 的主題、暗示華碩要做「邊緣到雲端」的分布式 AI * Turnkey Appliance:「交鑰匙」方案、客戶買到的不只是硬體、還有設計 + 安裝 + 運維 * 伺服器倍增目標:2026 年伺服器營收目標年增五成到翻倍(約 NT$1,100 億往 NT$1,650–2,200 億) Top 500 商業解剖書 · Round 1(2026H1)|資料截止:2026-06-12 This is a public episode. If you would like to discuss this with other subscribers or get access to bonus episodes, visit www.wiseup.cc
Embed this episode
Ready to play
華碩的位置困局:主機板龍頭,如何在 AI 伺服器裡避免只當「規格的執行者」?
No transcript for this episode yet
Similar Episodes
No similar episodes found.