
EPISODE · Jul 19, 2026 · 19 MIN
雙鴻:一家死過一次的散熱廠,等到了只有它的笨功夫才活得下去的時代
from WiseUp AI 情報週報 Podcast · host WiseUp AI
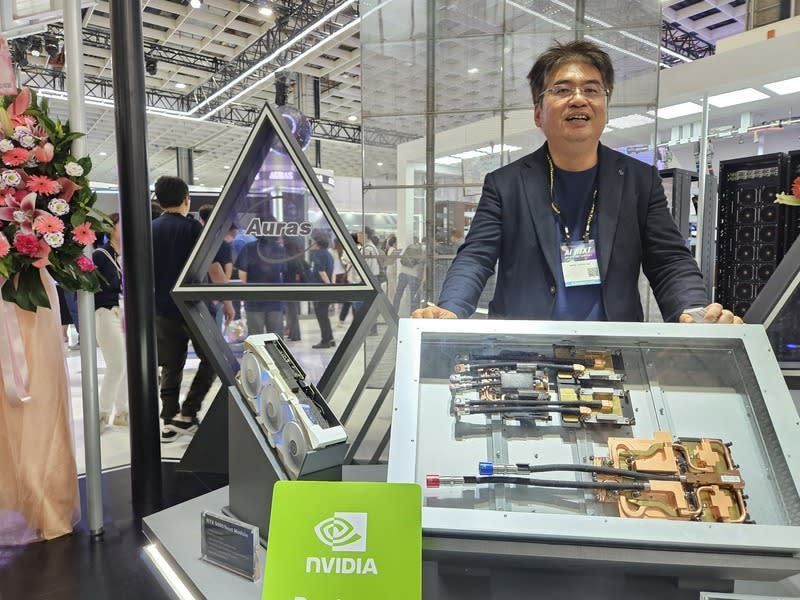
為什麼解剖雙鴻?Top 500 商業解剖書|R1(AI 製造主軸)= 台灣 AI 製造核心供應鏈這個系列不是一次寫一家公司,而是系統性解剖 AI 價值鏈每一層的關鍵公司,並把它們連成一張 台灣 AI 地圖。已陸續解剖 Nvidia(規格制定者)、台積電(晶圓瓶頸)、緯創(系統整合)、台達電(電源)。雙鴻補上的是散熱這一層——但它的故事,不是又一個「卡在瓶頸的零組件廠」,而是一家曾經把自己玩到瀕死、又靠最笨的方法活回來的公司。2005 年,雙鴻董事長林育申 35 歲。公司剛上櫃、股價破百,他的身價衝到近四億。然後,他跑去廟裡當了宮廟主委。公司交給專業經理人,他把心力放進廟務。多年後他自己回憶這段,講得毫不留情:「那時候會覺得自己很優秀,沒有什麼做不到,人生的敗壞就從這裡開始。」敗壞來得又快又狠。雙鴻連續虧損十三季,將近三年;占營收近四到五成的最大客戶戴爾抽單離開;公司股價跌到剩六塊錢,大股東發動經營權之戰,要把這個荒廢經營的創辦人趕下台。換成別人,可能就此認賠交棒。但林育申選擇攤牌——他對逼宮的董事們說:股價六塊,要嘛你們的股份我全部按市價收,要嘛我的你們全部買走。他賭沒人敢接這個爛攤子,賭贏了;接著宣布董事會總辭、重新改選,把經營權硬是搶了回來。然後,他做了一件更不性感的事:回到工廠,趴在地上,一片一片磨散熱片。這就是這篇要講的雙鴻——它跟奇鋐、健策這些散熱同業最不一樣的地方,不在它做的冷板有多難,而在它死過一次。而當年瀕死時被逼出來的那身笨功夫——蘋果級的良率紀律、把一塊銅磨到極精密的偏執——在本文看來,正好是二十年後 AI 直晶液冷時代最稀缺的能力。所以這篇真正要解剖的,是一個尖銳的命題:當你大客戶給你的機會,有一天可能會收回去,那時你要憑什麼還活得下來? 雙鴻的答案,是它用一次瀕死換來的——別人給機會可能被收回去,但我練出來的真本事,誰也收不走。雙鴻董事長林育申在 COMPUTEX 2025 的攤位,展示 AI 伺服器的液冷冷板與分歧管,一旁是 NVIDIA 標誌。(攝影/中央社 曾仁凱,2025)名詞速查 - 直晶液冷(D2C,Direct-to-Chip):把裝了冷卻液的銅製冷板直接貼到晶片上帶走熱量。在 GB200/Rubin 這類高功耗機櫃,風扇已經壓不住,直晶液冷是目前主流的量產散熱架構。雙鴻的主力產品之一。 - 冷板(cold plate)/均熱板(vapor chamber)/CDU:冷板貼晶片吸熱、均熱板攤平熱點、CDU(冷卻液分配單元)把冷卻液送進整座機櫃再回收。三者分別位於晶片、模組與機櫃層級;實際單價、毛利與議價權,取決於產品規格與客戶責任範圍,而非單看產品類別。 - GB200 NVL72:一座整櫃塞 72 顆 GPU、功耗約 120–130kW 的 AI 機櫃。單顆 B200 約 1,000–1,200W、整顆 GB200 超級晶片(兩顆 B200+一顆 Grace)約 2,700W——這個熱密度,已經不是風冷壓得住的。一、一個 35 歲就財富自由、然後差點把公司玩死的人要理解雙鴻,得先理解林育申這個人是怎麼長出來的——因為這家公司的命,和他的性格綁得死死的。林育申不是工程師。1995 年退伍後,他先在聯強國際做通路代理,賣的全是別人的產品。他心裡一直有個念頭:「在聯強,都是在賣別人的產品,但我想要做自己的產品。」一次在廟裡,他遇上散熱廠超眾的創辦人吳惠然,一個月後就加入超眾、操盤它剛起步的散熱新事業,跟著把超眾從一家鋁件五金廠,做成全球最大的筆電散熱元件廠。雙鴻 1998 年成立,林育申其後離開超眾、接手經營並出任董事長,靠的是超眾協力廠商的人脈支持。創業集資的場面,他講過一個很誠實的版本:「一股一千萬,總共三股。我沒錢啊!都跟股東借,跟他說賺錢就還他,沒賺就去他公司打工。」三個人、三股、他自己借錢入股——這是雙鴻真正的出身,不是什麼兩位創辦人並肩打江山的故事。創業第一關就是網路泡沫,「六個月沒單,就苦撐」。撐過去之後,雙鴻做筆電散熱器起家,2005 年上櫃,林育申一夕暴富。然後就是開頭那段——上櫃的成功,反而成為他所喝下最美的毒酒。這段傷疤的代價,誰來買單?連虧十三季、丟掉最大客戶戴爾、股價剩六塊、經營權之戰——這不是景氣循環的天災,是創辦人自己分心釀的人禍。付代價的是公司本身(差點撐不過去)、是留下來的員工(在風雨飄搖中不知道明天)、也是林育申自己(他得把生命跡象不斷衰弱的公司,再次搶救回來)。但這場瀕死,後來成了雙鴻最值錢的資產——如果從沒慘摔重跤再咬牙站起,怎麼有機會長出硬骨頭。值得記下來的是他守經營權的方式。當有人勸他先退一步、換個專業經理人擋一擋,他拒絕了,理由很實在:「換了公司就會倒,已經風雨飄搖了,陣前換將,供應商會覺得你真的快倒了。」他知道,一家供應商最致命的不是虧損,是讓客戶聞到「你要倒了」的味道。所以他不能退,只能自己站在最前面,死命硬扛。林育申的職涯:從 2005 上櫃暴富、連虧十三季、經營權之戰,到磨進 AI 液冷。(整理/WiseUp)二、趴在地上磨出來的蘋果把經營權搶回來之後,林育申用的方法,沒有任何一點華麗。他親自抓採購、抓庫存、抓良率,一家一家客戶重新登門拜訪。他後來說這套笨功夫有一個出處——《大學》裡的「格物致知」:一個又一個製程環節地去鑽、去研、去打磨,就這樣,撲實無華地把每一道工序的良率死嗑到底。連散熱片研磨用的砂紙是粗的還是細的,他都要管。而使上這套笨功夫所面對最硬的一仗,是蘋果。2010 年前後,雙鴻拚下蘋果 MacBook Air 的散熱模組認證。蘋果給的難題,在於要把約三公分厚的散熱模組壓薄到一點五公分以下,良率還要穩。雙鴻在蘋果這條線上吃足了苦頭——曾有一筆訂單因不良率太高賠掉千餘萬;但它一關一關磨過去,成為 MacBook Air 少數的台廠散熱模組供應商之一,這段合作後來延續了十一年以上。林育申對這件事的總結很能代表他:「最難的打下來,都拿蘋果了還有什麼產品做不出來?」這句話聽起來像勝利宣言,但它真正的意義,是雙鴻在這段瀕死與重生裡,沉澱下一套組織肌肉(目前台廠分析一圈,這在散熱同業裡並不多見):對良率近乎偏執的紀律、把銅件加工精度摳到極致的手上功夫、以及「再難的客戶認證都用笨功夫熬過去」的耐受性。 這套能力在筆電時代,只換來一個還算穩、但毛利不高的散熱模組生意。它真正的價值,要等到散熱這件事,從「附屬配件」變成「生死關鍵」的那一天。同一套良率笨功夫,在 PC 時代不值錢,到 AI 時代卻變稀缺。(整理/WiseUp)三、當風扇救不了 AI 的時候在 PC 時代,散熱是個附屬品。CPU、記憶體、硬碟才是主角,散熱器靠幾片鋁鰭片加一顆風扇就夠。PC時代的搖滾舞台上,散熱不過是個伴舞的。AI 伺服器把這件事徹底翻了過來。一座 NVIDIA 的 GB200 NVL72 機櫃,塞了 72 顆 GPU,整櫃功耗衝到 120–130kW。這個熱密度,風扇吹一整天也壓不下來。目前主流的量產解法,是把裝了冷卻液的銅製冷板,直接貼到晶片上,用微通道把熱帶走——這就是直晶液冷。NVIDIA GB200 NVL72:一櫃 72 顆 GPU、整櫃約 120–130kW,風冷已無法負荷。(圖/NVIDIA 官方)而直晶冷板要做得好,靠的恰恰是雙鴻當年磨蘋果磨出來的那一套:銅的微通道加工精度、壓降的計算、測漏、熱阻控制。每一塊冷板都要測漏、測壓降、測熱阻,差一點點,整顆要價數萬美元的 GPU 就可能因為散熱不良而當機。這是一門「笨功夫」決定良率、良率決定能不能交貨的生意。 而笨功夫,正好是雙鴻死過一次練出來的本能。林育申對這波的判斷很乾脆:「水冷散熱趨勢,已不可逆。」數字也站在他這邊。雙鴻 2025 年營收 232.76 億、年增 47.5%,稅後淨利 25.72 億,每股盈餘 28.26 元創下歷史新高;2026 年第一季營收 85.51 億、年增逾九成,單季每股盈餘 12.61 元,連續三季賺進超過一個股本。伺服器 2025 年約占它營收 57%,公司估 2026 年上看約七成;水冷比重 2025 年約三成四、2026 年目標逾五成。林育申更在 2026 年 5 月股東會,把全年營收成長目標從原本的五成,上修到六到七成。和「卡在瓶頸沒定價權」相反,雙鴻毛利率一路往上。(資料/雙鴻法說;整理/WiseUp)伺服器與其中的水冷占比一路爬升。(2026 為公司目標、非現況;整理/WiseUp)不過這裏要說明一下:雙鴻不是這個賽道的龍頭。 台灣液冷真正的老大是奇鋐(AVC, 3017)——市值大約是雙鴻的十倍(以 2026 年中市值估算),產品從冷板、歧管、CDU 到風扇一條龍;奇鋐又是快接頭廠富世達(6805)的最大單一股東,兩者在快接頭與冷板等產品上形成策略綁定,讓奇鋐更接近整套液冷方案的交付。在 GB200 世代的水冷板上,奇鋐明顯領先,公開估算約四至五成、部分報告估計超過五成;雙鴻的市占各家估算分歧(約一成到近三成不等,隨平台與口徑而異),明確是後進者,甚至錯失了部分大單。(奇鋐的完整解析在此: 傳送門)規模與份額,雙鴻都落後龍頭奇鋐。(份額為法人估、口徑不一;整理/WiseUp)雙鴻真正翻身的轉折,是下一代。到了 GB300,它提前拿到 NVIDIA 的液冷認證,法人估市占往上看到兩成多。 它追上來的方式,不是靠規模碾壓,而是靠那套老本事——把競爭壓在認證速度、良率穩定與交付能力上。GB200 落後、GB300 用老本事追回。(份額為法人估;整理/WiseUp)🎯 核心價值雙鴻最該被看懂的,不是它在散熱供應鏈的哪一層、毛利多少。而是它示範了一件事:一個組織在瀕死時被逼出來的笨功夫,可能要等二十年,才會遇到一個只有這種笨功夫才活得下去的時代。 散熱在 PC 時代是沒人要看的配件,雙鴻為活命磨出的良率偏執,在那個時代不值錢;直到 AI 把散熱變成生死問題,這套能力才突然變成稀缺資產。四、NVIDIA 把規格收回去那天如果這篇文章在上一節結束,雙鴻會是一個漂亮的勵志故事。但真正考驗它那套哲學的事件,2026 年才剛剛發生——而且結局,和勵志故事該有的樣子不太一樣。到了 Vera Rubin 世代,NVIDIA 改變了冷板的遊戲規則。過去,冷板的設計主導權在供應商手上——奇鋐、Cooler Master 這些大廠負責「設計」,再由一批推薦供應商去生產,誰設計得好、誰就有話語權。到了 Vera Rubin,據 GTC 後的公開報導,NVIDIA 把冷板的規格與採購集中、統一標準;報導所列、被列為冷板供應商的,是四家:Cooler Master、奇鋐、健策、台達電。雙鴻,不在這份冷板名單裡。這件事得先照它本來的重量講:在整座 AI 機櫃裡最核心、也最受市場關注的那塊冷板上,雙鴻這一代沒有拿到位置。對一家把「AI 散熱」當成翻身故事的公司,這不是小事。那雙鴻去哪了?林育申 2026 年 5 月的說法是,這是一次產能上的「取捨」——公司把有限的產能,集中到同一個平台的其他環節:分歧管(manifold)、機櫃內分歧管、NVLink 的散熱方案。他用了「狠心」兩個字。Vera Rubin 冷板四家沒有雙鴻,它把產能改押分歧管、NVLink 散熱。(名單為 GTC 後公開報導;整理/WiseUp)我們確知的是「結果」(冷板沒拿到、資源轉去別的零件)和「雙鴻給的理由」(產能取捨);我們不知道的是,這一步到底是主動的先見,還是被動的退而求其次。如果要說是「雙鴻聰明地避開了冷板價格戰」,是替雙鴻先領了獎;而如果解讀為「雙鴻打輸了、只能去撿別人不要的」,又是替它先判了刑。真相,要等數字來講。但這件事本身,恰好把這篇一開頭的命題,逼到了眼前。一家散熱廠,當它搆不到、或決定不搶那個最大、最標準、也最可能被壓價的位置時,它到底該硬擠進去、當那個最可能被殺價的一家,還是把有限的人和產能,賭在一個可能更有價值、卻還沒被驗證的零件上?這不是雙鴻獨有的難題,是每一個「被定義者」遲早都要面對的分岔。而這一次,按公司的說法,雙鴻把賭注下在了後者。這個選擇成不成立,不是靠故事講得漂不漂亮,是靠三個往後兩年會浮出來的數字:* 它的毛利率守不守得住——冷板缺席,若其他零件又補不上量,近三成的毛利會先鬆動;* 它押的分歧管、NVLink 散熱、CDU,出不出得了量、進不進得了客戶的機櫃;* 它在整個 Rubin 平台上的營收與份額,會不會就這樣被同業拉開。這三個數字往上走,「避開冷板、押注零件」就是一步好棋,雙鴻又一次讀懂了自己的位置;往下掉,這就是一次代價不小的誤判——想守的沒守住,想換的也沒換到。所以開頭那句「別人給的機會能被收走,自己練出的本事收不走」,走到這裡還不能當結論下。它現在是一道還沒解開的考題:雙鴻這身笨功夫,過去接得住戴爾走人、接得住蘋果的刁難、接得住 GB200 的落後、再從 GB300 追回來;這一次,它接不接得住「眼前最好的位置卻沒能站上」——這一題,得由後續 2026、2027 年的財報來看。這場「避開冷板、押注零件」的賭注,靠三個數字驗證。(本文設定的可否證條件;整理/WiseUp)五、雙鴻的經營作業系統:把「活下去」當第一原則如果要把雙鴻這套經營哲學濃縮成一句話,那就是林育申自己反覆講的:「後面有一隻狼,不努力就會死。」(大前研一則喜歡說:「要想像如果無法完成任務,就會被國王砍掉腦袋。」)這不是單純的勵志口號,是一個在商場上死過一次的人的領悟。它具體長成這樣:* 危機觀:永遠假設自己快倒了(黃仁勳也永遠假設自己距離倒閉只剩六個月)。所以他在經營權之戰時拒絕陣前換將(怕供應商聞到死亡的氣息)、在景氣最好時也不鬆懈良率。* 良率觀:把製程良率當成生存底線,不是優化選項。格物致知的笨功夫,是用瀕死換來的紀律。* 資本觀:擴產跟著訂單能見度走,不豪賭。雙鴻 2025、2026 年的資本支出指引各約 25 到 30 億元、約當 2025 年營收的一成——以一家營收兩百億出頭的公司來說,是穩健擴產,不是孤注一擲。(它的泰國廠是 2020 年就布的局,當時主要是為了分散地緣風險,剛好踩中了後來的 AI 浪潮,而不是先知式的單押液冷。)* 客戶觀:不奢望定價權,只求「非我不可」。所以它把競爭方式壓在認證速度與良率穩定上,用速度換存活。雙鴻的經營作業系統:把「活下去」當第一原則。(整理/WiseUp)這套哲學讓雙鴻從六塊錢的瀕死,走到今天連三季賺一個股本。但它的代價,今天也一條條浮在帳面上:代價一:永遠是老二,規模補不上。 雙鴻的市值大約只有奇鋐的十分之一,GB200 世代的冷板份額也明顯落後奇鋐。在一個比拚產能與一條龍整合的賽道,規模本身就是門檻。可觀察症狀——它在 GB200 世代錯失部分大單,得靠下一代(GB300)才追回份額。代價二:能力綁在創辦人身上,難規模化。 雙鴻這套良率偏執,高度繫於林育申一個人的 hands-on。可觀察症狀——2024 年 8 月,公司才首度把總經理交給內部升上來的陳志偉(林育申續任董事長)。這套「趴在地上磨」的紀律,能不能從創辦人個人的偏執,變成一套不靠他也能運轉的制度,是接下來最該看的事。代價三:被定義者的天花板。 它賭的是「永遠交得出來」,但這也意味著它永遠在別人定好的規格裡求生。可觀察症狀——Vera Rubin 冷板名單沒有雙鴻,它把賭注押在分歧管、NVLink、CDU 這些非冷板零件;這一步換不換得回價值,往後幾季的毛利率、以及這些零件的出貨與客戶導入,會直接給答案。關鍵洞察:雙鴻最弔詭的地方在於,它最大的優勢和最大的限制,是同一件事——它太擅長當一個「被定義者」了。死過一次教會它認命:規格不是我訂的、機會是客戶給我的,我只負責把活幹到無可替代。所以當 Vera Rubin 最顯眼的冷板位置沒能站上時,它的反應不是死守,而是把產能挪去別的環節——這究竟是想通了的從容,還是不得已的退讓,還沒有答案。但可以確定的是:只要它還碰不到「定義規格」這件事,它就只能是那個以交付穩定取勝、卻始終得看別人臉色定價的人。定價權三來源,雙鴻握的是最弱的「被定義者」那種。(型態對照;整理/WiseUp)這套「靠笨功夫活下去」的「格物致知」心法,可能遇到那些市場風險* 被砍價砍到沒肉:NVIDIA 在 Vera Rubin 集中冷板規格與採購,可能提高標準化零件的價格壓力。雙鴻改押的分歧管、NVLink、CDU 是否套用同一套採購模式,得看個別合約與客戶導入,不能預先當成同一場價格戰;但只要冷板缺席、其他零件又補不上量,近三成的毛利率就有被壓回二字頭的風險,「良率換存活」這條路的經濟效益也要打折。* 中國對手追到門口:比起常被過度渲染的浸沒式冷卻(NVIDIA 對 Vera Rubin NVL72 的公開架構是 100% 液冷),更該盯的是像英維克(Envicool)這種中國全場景液冷廠。路透 2026 年 3 月報導,Google 採購團隊曾與英維克等中國液冷廠洽談資料中心冷卻設備,顯示供應鏈競爭可能向中國廠商延伸;雙鴻既有 CSP 客戶是否受影響,仍待訂單與客戶揭露驗證。* 規模差距被奇鋐拉大:奇鋐從冷板、歧管、CDU 到風扇都有布局,且是快接頭廠富世達的最大單一股東;當客戶要求整套液冷方案時,這種整合能力更容易放大優勢。若雙鴻無法補上系統級價值,市場份額可能持續受到擠壓。* CDU 這一步爬不上去:雙鴻自研的 CDU 仍在放量初期(2026 年是數百台的小量出貨,公司目標 2027 年含 In-Rack、In-Row 才挑戰約兩千台),客戶與營收占比都還沒攤開。若它停在「賣零件」、上不了「賣整套系統」,價值倍率就會卡住。* 接班接不住那股偏執:最隱性的風險在組織。若林育申的良率紀律沒能在陳志偉這一代內化成制度,只剩下一個董事長在台上喊「後面有狼」,執行會慢慢鬆掉。結語:跟林育申學什麼——一個把公司玩死、又把它磨活的人林育申的職涯,是一條「跌到底、再爬回來」的線。1995 年聯強的通路業務員,一句「我想做自己的產品」跳進超眾、操盤剛起步的散熱新事業;接手 1998 年成立的雙鴻、當上董事長;2005 年上櫃暴富,然後栽進宮廟、把公司晾到連虧十三季、丟掉戴爾、股價剩六塊;最後他自己一塊一塊磨,把它磨回蘋果供應鏈,再磨進 AI 液冷。從他身上,至少有三個具體決策可以學:第一,2005 年的暴富,是他最大的一課。 他親口說「人生的敗壞就從覺得自己很優秀開始」。學習點:對一家供應商來說,最危險的時刻往往不是谷底,是它剛嚐到成功、開始覺得自己無所不能的那一刻。第二,經營權之戰,他選擇不退。 「陣前換將,供應商會覺得你真的快倒了」——他寧可自己扛在最前面,用「六塊錢,要嘛全收要嘛全賣」的攤牌守住主導權。學習點:當你的生意建立在客戶信賴之上,退縮本身可能就是最大的風險。有些時候,你不能只相信眼前的勝算;你得相信比自己更大的責任,然後繼續往前。第三,要讓即將失敗的公司重生,最笨但有效的方法是從最基本的馬步紮起。 不是換戰略、不是併購、不是講故事,是趴在地上把良率一個百分點一個百分點磨回來。學習點:當一家公司的命被自己搞砸時,救回它的可能不是依靠什麼天才的靈光窄現,而是回到最基本的事,把它做到無可挑剔。但這套「靠笨功夫活下去」的紀律,有它的前提:它需要一個願意 hands-on、不怕難看的領導者,也需要把這股偏執從一個人的性格,變成一個組織的制度。如果這個前提破了——創辦人老了、接班的人只想守成、或公司大到創辦人盯不過來——那股讓雙鴻死而復生的偏執,會慢慢稀釋成一句牆上的標語。所以留給我們的問題是這個:當一家公司清楚知道「客戶今天幫你打開的窗,遲早會再被客戶關上」,它到底該認命地把「被定義者」當到極致,還是該賭一把、去搶那個註定更難的「定義者」位置?雙鴻用一次瀕死歷練後選了前者,而它賭的是——活下去的本事,比定義規格的權力更難被人拿走。林育申大三那年,一場車禍讓兩名同學罹難,他倖存下來。他後來說:「人生除了生死都沒什麼大事,把事情做好就好了。」一個把公司玩到瀕死、又趴在地上磨活的人,最後信的其實很簡單——別怕摔,摔過的人才知道,骨頭可以多硬。如今 AI 把散熱燒成了關鍵問題,輪到那些骨頭夠硬的公司上場了。雙鴻是不是其中之一,2026 到 2027 年的數據應該會有答案。我們下期見。監測框架:下一輪該觀察什麼* 訊號 1|毛利率守不守得住:Vera Rubin 冷板缺席、NVIDIA 集中規格與採購可能帶來的價格壓力,2026 下半到 2027 年毛利率能否守在二字頭中段以上(近期 Q1'26 已達 29.66%)。若快速滑落,代表「被定義者」的議價極限到了。→ 2026 各季法說會* 訊號 2|非冷板零件補不補得回來:GB300 冷板雙鴻已拿到認證、法人估市占約兩成多(各家估算不一),這一代先站穩;真正的考題在 Vera Rubin——冷板既然沒拿到,它押的分歧管、NVLink、CDU 能不能把缺口補回、避免整體份額被奇鋐拉開。GB300 的份額,不能拿來替 Rubin 冷板的缺席打分。→ 2026 H2–2027 法人供應鏈報告* 訊號 3|CDU 能不能從「賣零件」變「賣系統」:自研 CDU 出貨(2026 數百台小量、2027 目標挑戰約兩千台)與客戶具名揭露,是價值捕捉能否往上爬的關鍵。→ 2026 各季法說、Computex* 訊號 4|接班能不能內化偏執:陳志偉(2024-08 任總經理)這一代,能否把林育申的良率紀律變成不靠創辦人也能運轉的制度。→ 2026–2027 組織與人事* 訊號 5|中國對手與技術路線:英維克等中國液冷廠進歐美供應鏈的速度;以及 NVIDIA 是否在 Rubin 之後鬆動「直晶液冷為主」的路線。→ 持續監測📎 附錄A. 關鍵數字與來源層級FY2025 營收/年增 - 數字:232.76 億/+47.5% - 來源:雙鴻 2026-03 法說會(MOPS) 🟢一級FY2025 毛利率/淨利/EPS - 數字:毛利率 27.38%/歸母淨利 25.72 億/EPS 28.26(掛牌新高) - 來源:雙鴻 2026-03 法說會、MOPS 合併財報 🟢一級毛利率三年軌跡 - 數字:年度約 23%→25.5%(2024)→27.38%(2025)→29.66%(Q1'26),逐年上升(季度有波動) - 來源:雙鴻法說會、財報狗 🟢一級Q1 2026 營收/年增/EPS - 數字:85.51 億/+93.6%/EPS 12.61(連三季單季賺逾一個股本) - 來源:雙鴻 2026-05 法說會(MOPS)、經濟日報 2026-05-07 🟢一級伺服器/水冷占比 - 數字:伺服器占營收 2023 約23%→2024 約39%→2025 約57%→2026(目標) 約72%;水冷占比 2023 約2%→2024 約12%→2025 約34%→2026 目標逾五成 - 來源:伺服器=雙鴻法說會 🟢一級;水冷占比=法說口頭指引 🟡(72%/55% 為 2026 目標、非現況)2026 全年指引 - 數字:2025-11 法說:營收年增 +50% 以上;2026-05 股東會上修為 +60–70%、毛利率站穩三成 - 來源:雙鴻法說/股東會,經濟日報、中央社 🟢一級資本支出 - 數字:公司指引:2025、2026 全年各約 25–30 億元(2025 創新高,主投泰國廠與台北總部擴建),約當 2025 營收一成 - 來源:雙鴻法說會、MoneyDJ 🟡GB200/GB300 冷板份額 - 數字:GB200:奇鋐明顯領先(水冷板約四至五成、部分估逾五成);雙鴻各家估算分歧(約一至三成)。GB300:雙鴻已取得 NVIDIA 認證、法人估約 20–25% - 來源:法人估算、水冷板口徑(各家不一)🟡對照:奇鋐(AVC, 3017) - 數字:市值約雙鴻 10 倍(2026-07 約 9,225 億 vs 940 億);產品一條龍,並為快接頭廠富世達(6805)最大單一股東(約 16.87%) - 來源:公開市值、公司財報 🟡NVIDIA Vera Rubin 採購變革 - 數字:NVIDIA 集中冷板規格與採購;GTC 後公開報導所列四家冷板供應商=Cooler Master/奇鋐/健策/台達電,雙鴻未列入冷板名單;林育申(2026-05)稱為產能取捨、資源轉向 manifold/NVLink 散熱 - 來源:名單=GTC 後公開報導(TVBS) 🟡;缺席=經濟日報 2026-05-21 董座證實 🟢一級CDU 出貨 - 數字:2026 數百台小量出貨;公司目標 2027 年含 In-Rack/In-Row 挑戰約 2,000 台 - 來源:雙鴻 Computex 2026(中央社)🟢一級B. 公司沿革與人物要點* 1998 年雙鴻成立;林育申其後接手、出任董事長(聯強業務出身→加入超眾操盤散熱新事業)。創業「三人三股、自己借錢入股」。* 2005 年上櫃(林育申 35 歲、身價近 4 億)→ 沉迷宮廟主委 → 連虧 13 季、丟掉最大客戶戴爾(約占營收四到五成)、經營權之戰(董事會總辭改選守住經營權)→ 2010 年取得蘋果 MacBook Air 散熱模組認證(為當年主要台廠供應商之一、合作逾 11 年)。〔來源:鏡週刊、天下雜誌、今周刊〕* 2002 年昆山設廠、2020 年設泰鴻科技(首家赴泰台灣散熱廠,地緣分散);2026-01 投資約 2.55 億取得濱川(1569)私募、持股約 6.88%,共同開發 AMR 自動補液系統。* 陳志偉 2024 年 8 月由內部升任總經理,林育申續任董事長。* 招牌信念:「格物致知」(商周 2026-01 封面故事)、「後面有一隻狼,不努力就會死」。 This is a public episode. If you would like to discuss this with other subscribers or get access to bonus episodes, visit www.wiseup.cc
Embed this episode
Ready to play
雙鴻:一家死過一次的散熱廠,等到了只有它的笨功夫才活得下去的時代
No transcript for this episode yet
Similar Episodes
No similar episodes found.