
EPISODE · Apr 29, 2026 · 19 MIN
台積電:從晶圓代工到 AI 算力基礎設施的關鍵控制者
from WiseUp AI 情報週報 Podcast · host WiseUp AI
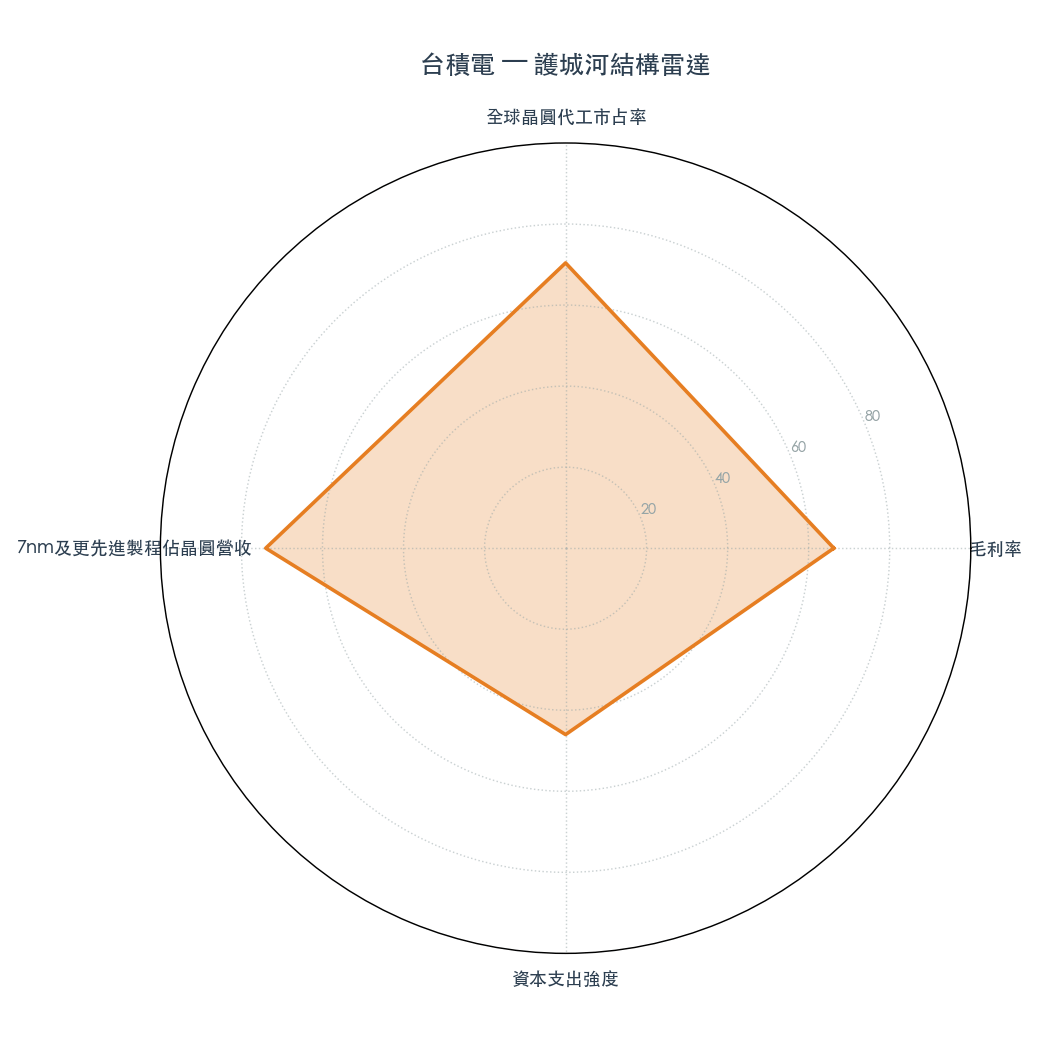
在AI晶片需求爆發下,TSMC如何將製程與封裝優勢轉化為不可替代的製造平台地位解剖對象:台積電(2330.TW)|Round 1(2026H1)名詞速查(首次接觸半導體可先看這段;後文首次出現會再附短註,之後省略) - CoWoS(Chip-on-Wafer-on-Substrate):台積電的 2.5D 先進封裝技術,把 GPU die 與多顆 HBM 記憶體並排放在同一個矽中介層上,讓資料以接近單一晶片的速度傳輸。AI 訓練 GPU 的供應瓶頸常出在這。 - HBM(High Bandwidth Memory):高頻寬記憶體,多層 DRAM 堆疊封裝,提供 GPU / AI 加速器極大的資料吞吐量。 - HPC(High-Performance Computing):高效能運算平台,TSMC 揭露營收時的官方分類,包含資料中心 CPU、GPU、AI 加速器、ASIC、網通晶片。HPC ≠ AI——AI 加速器只是 HPC 的一部分。 - IDM(Integrated Device Manufacturer):整合元件製造商,自己設計 + 自己製造(如 Intel、Samsung 半導體)。對立於「純代工 foundry + 無廠 fabless」分工。 - foundry / fabless:foundry = 純代工製造(如 TSMC),fabless = 只設計不製造(如 Nvidia / AMD / Apple Silicon)。1987 年張忠謀創立 TSMC 時定義這個分工。 - 7nm 及更先進製程:晶片製程節點命名(並非真的 7 奈米尺寸),業界用來代稱 7nm / 5nm / 3nm / 2nm 這類最先進量產節點。 - CHIPS Act:2022 年美國半導體與科學法案,提供約 527 億美元補貼給在美設廠的半導體公司。 - BIS:美國商務部工業與安全局,主管出口管制(EAR)。2020 年 BIS 規則迫使 TSMC 停接華為訂單。 - second source:客戶為降低單一供應商風險而尋找的「替代供應商」。例如把部分 AI 晶片訂單從 TSMC 分一部分給 Samsung Foundry。 - 12 吋當量:晶圓產能口徑單位。台積電同時量產 8 吋(200mm)與 12 吋(300mm)晶圓,常用「12 吋當量」做標準化比較。2026 年 1 月 15 日,台積電法說會上,董事長暨 CEO 魏哲家對 520-560 億美元的史上最大資本支出規模、以及美國關稅與政策不確定性表達了高度審慎態度——這在過去高管法說會語言中相當罕見,反映對 AI 需求泡沫化風險的警覺,而非單純的擴張宣言(原文連結見 TSMC 4Q25 Earnings Call transcript)。但數字會說話:2026 年 Q1 營收創新高,毛利率攀升至 66.2%,HPC 平台(高效能運算,含資料中心 CPU/GPU/AI 加速器/ASIC/網通;TSMC 官方營收分類)佔營收 61%。從 1987 年張忠謀創立純代工模式至今,台積電已從單純的製造服務商,擴展為 AI 算力供應鏈中最關鍵的製造基礎設施之一。這個擴展的核心在於:客戶與 TSMC 的關係已從「下單交付」演進為「共同定義技術路線圖」。Nvidia GPU、Apple M 系列、Google TPU,以及 AWS Trainium / Inferentia、Microsoft Maia 等 hyperscaler(雲端超大規模業者,如 AWS / Google Cloud / Azure / Meta)自研 AI 晶片,都需要在設計早期與台積電的製程、封裝與 design enablement 能力相互對齊。魏哲家的高度審慎並非沒有道理。560 億美元的資本支出約等於台積電 2025 年全年營收的 46%(以 2025 全年 USD$1,224 億為基準計算),押注的是 AI 需求將持續爆發而非泡沫化。CoWoS(先進封裝技術,把 GPU 與 HBM 記憶體整合在同一基板上) 產能從 2023 年的月產 1.3-1.6 萬片擴張至 2026 年底的 8.8-13 萬片,成長 5-10 倍(DigiTimes / 供應鏈估算,非台積電官方披露)。但這個賭注的背後,是台積電對自身護城河深度的信心:在高階 AI 晶片製造領域,短期內替代選項有限。一、護城河 / 結構性差異台積電的護城河已從單純的製程領先演進為系統級製造平台優勢。在 AI 晶片時代,客戶不再只是向台積電下單,而是提前多年共同定義技術路線圖。這種深度合作模式體現在三個層面:首先是製程微縮能力,2026 年 Q1 先進製程(即 7nm 及更先進節點)佔晶圓營收 74%(TSMC 1Q26 Earnings Release),其中 3nm 已達 25%,遠超競爭對手的量產規模。其次是 CoWoS 先進封裝的產能主導地位,前述 5-10 倍的產能擴張背後——對高階 AI 訓練 GPU 與部分客製化 AI 加速器而言,2.5D 先進封裝(晶片與晶片在水平方向整合,搭配垂直堆疊的 HBM)已成為主流架構,CoWoS 因此成為供應鏈中最稀缺的環節之一。最關鍵的是客戶綁定深度:Nvidia、Apple 等頭部客戶必須在設計階段就與台積電協同優化,這種技術共創關係遠比單純的代工服務更難替代。Samsung Foundry 曾在部分季度維持雙位數市佔,但至 2025 年 Q4 已降至 7.1%(TrendForce 4Q25 報告)。這個跌幅反映的不僅是技術差距,更是 Samsung 5nm/4nm/3nm GAA 良率問題、失去 Qualcomm 與 Nvidia 訂單、自有 Exynos 量縮,加上 TSMC AI 訂單暴增推升市場分母等多重因素疊加的結果——技術代差只是其中一面。更深一層的護城河在學習曲線上。先進製程的競爭不只是誰先宣布節點,而是誰能在高良率、高產能利用率與大客戶導入下穩定量產。台積電的優勢正是在這條學習曲線上長期累積——每一個量產節點所累積的良率資料、製程參數、客戶 design enablement 經驗,都成為下一個節點的起跑加速器。這種護城河的深度體現在毛利率的持續攀升上。2026年Q1毛利率達66.2%(TSMC 1Q26 IR page),較2025年Q4的62.3%和2025年全年的59.9%持續提升。在製造業中,如此高且持續上升的毛利率通常只出現在技術領先且供給稀缺的領域。台積電的資本密集度也反映了這種結構性優勢:2026年資本支出佔預估營收的35-37%,遠高於一般製造業的15-20%,但這種高投入正是新進者難以跨越的門檻。數字結構 - 毛利率 66.2%(TSMC 1Q26 IR page)/ 62.3%(4Q25)/ 59.9%(2025 全年) - 全球晶圓代工市占率 70.4%(TrendForce 4Q25 報告)vs Samsung Foundry 7.1%(TrendForce 4Q25 報告) - 7nm 及更先進製程佔晶圓營收 74%(TSMC 1Q26 Earnings Release),其中 3nm 佔 25% - CoWoS 月產能擴張 5-10 倍(2023 → 2026 年底,DigiTimes / 供應鏈估算,非台積電官方披露) - capex/revenue 35-37%(基於 2026 預估營收)/ 約 46%(基於 2025 全年營收 USD$1,224 億為基準)產能與市占口徑註解:TSMC 2025 年自家 12 吋當量年產能逾 1,700 萬片(即月均約 140 萬片,TSMC 公開揭露)。市占率方面:在 7nm 及更先進製程的全球佔比約 90%(依 TrendForce / SemiAnalysis 等估算)、整體晶圓代工口徑(含成熟製程,依 TrendForce 4Q25)約 70.4%。先進製程口徑與整體代工口徑不可互換比較;全球晶圓總產能因不同機構對「成熟製程」「12 吋當量」「自用 vs 對外服務」定義不一,本文不採用單一全球分母。二、關鍵決策分岔點台積電的成功源於三次關鍵決策的疊加效應。1985-1987 年張忠謀的純代工模式創新,在赴台前數週內構思出改變全球半導體產業的商業計畫(依 IEEE Spectrum、SEMI Oral History、Britannica 等資料皆稱「within weeks」),選擇「不與客戶競爭」的純代工(foundry)定位、而非垂直整合的 IDM(自己設計+自己製造,當時 Intel、IBM 為代表)路線。這個決策開啟了 fabless(無廠 IC 設計)生態,讓設計公司能專注創新而無需巨額製造投資。2012年的CoWoS先進封裝重押,當時業界還在追逐製程微縮競賽,台積電提前佈局系統級封裝技術,為AI時代的異質整合需求奠定基礎。2025年美國投資從原承諾的650億美元再提高1000億美元、累計達1650億美元,雖然製造成本估計約比台灣高 10%(晶圓加工口徑,依 TechInsights 2024 拆解研究);若加上前期投資攤提與封測物流,終端晶片成本上溢約 5-20%(AMD CEO Lisa Su 2025 公開區間),但換取了地緣政治保險與客戶信任。這三個決策的共同特徵是:提前佈局、長期投入、客戶導向。每次都是在不確定性中做出反直覺的選擇,最終構建了今日的技術與市場地位。註:本文聚焦三個跨越時代的結構性決策,不含 2009 年張忠謀回任 CEO 這類週期性管理決策——後者見成敗疤痕段。1985-1987:創立純代工模式當時管理層面前有三條路:* 路線A:創立純代工模式(最後選了這條) — 張忠謀洞察到設計與製造可以分離,讓無廠公司專注設計、台積電專精製造,避免與客戶競爭* 路線B:加入既有IDM競爭 — 後果可能是在Intel、IBM等巨頭夾縫中掙扎,缺乏差異化優勢* 路線C:專注特定應用晶片 — 後果可能是局限於細分市場,無法建立規模經濟與技術積累選 路線A 的理由是張忠謀洞察到設計與製造可以分離,讓無廠公司專注設計、台積電專精製造,避免與客戶競爭。三十九年後回頭看,這個選擇現在的成果是開啟了Nvidia、AMD、ARM等無廠公司的可能性,重新定義半導體產業分工邏輯。2012:重押CoWoS先進封裝技術當時管理層面前有三條路:* 路線A:重押CoWoS先進封裝技術(最後選了這條) — 預見摩爾定律放緩後,系統級封裝將成為性能提升的關鍵路徑* 路線B :專注製程微縮 — 後果可能是在摩爾定律放緩時缺乏替代技術路徑* 路線 C :等待客戶需求明確 — 後果可能是錯失技術佈局窗口,被競爭對手搶佔先機選 路線A 的理由是預見摩爾定律放緩後,系統級封裝將成為性能提升的關鍵路徑。十四年後回頭看,這個選擇現在的情況是 CoWoS 成為 AI 時代的關鍵瓶頸技術之一,CoWoS 產能成為全球高階 AI 晶片供給的重要制約因素之一(與 HBM、基板、GPU die 良率、客戶排程並列)。2020-2025:從亞利桑那第一廠到 1650 億美元美國投資計畫這不是一個單一決策,而是一連串遞進:2020 宣布亞利桑那第一廠 120 億美元 → 2022/12/6 移機典禮、第二廠規劃 → 2024 CHIPS Act 補貼 + 投資擴大至 650 億美元 → 2025/3/3,TSMC 在白宮場合宣布再追加 1000 億美元美國投資,使其美國總投資規模達 1650 億美元(包含三座新晶圓廠、兩座先進封裝廠、一座研發中心)。其中 2025/3 的 1650 億躍升是最關鍵的單次決策,因為那是 Trump 第二任期上任後才宣布的、對台積電而言成本最高的單次承諾。當時管理層面前有三條路:* 路線 A:美國投資從原承諾的 650 億再追加 1000 億、累計 1650 億美元(最後選了這條) — 降低關稅與政策不確定性、爭取 CHIPS Act 補貼、深化與美國客戶關係* 路線 B :維持原 650 億美元規模 — 後果可能是面臨更大的貿易與政治風險、客戶在地化壓力上升* 路線 C :分散至日本、歐洲等其他地區 — 後果可能是無法獲得美國政策支持與最大客戶(Nvidia、Apple、AMD)的長期信任選路線 A 的理由是降低關稅與政策不確定性、爭取 CHIPS Act 補貼、深化與美國客戶關係。一年後回頭看,這個選擇現在的情境是亞利桑那第一廠已於 2024 年下半年進入量產(4nm),後續廠區與先進封裝設施推進中,但成本溢價(晶圓加工口徑約高 10%、加上攤提與物流終端上溢約 5-20%)仍待客戶在大規模長約上驗證。三、商業模型台積電的商業模式正從標準化代工服務向差異化製造平台演進。營收結構顯示這個轉型:HPC 平台從 2025 年下半年的 50% 出頭攀升至 2026 年 Q1 的 61%(TSMC 4Q25 為 53% / 1Q26 法說會),成為絕對主導,而傳統 Smartphone 平台穩定在約 26%。這種平台化轉型的本質是:台積電不再只是按客戶規格製造,而是與頭部客戶共同定義下一代技術標準。在成本結構上,台積電展現了製造業的重資產特徵:2026年資本支出指引520-560億美元,佔預估營收的35-37%(基於 2026 預估),遠高於一般製造業的15-20%。但這種高資本密集度正是護城河的來源——新進者需要數百億美元投入才能追趕,而台積電已建立的客戶關係與技術積累形成先發優勢。研發投入約 7%(TSMC 2025 全年)與 foundry 同業相當,但絕對金額的差距創造了技術代差:台積電 2025 年研發費用約 US$8-9 bn 級別(依 7% × 全年營收 USD$1,224 億 ≈ US$8.6 bn 計算;對應 NT$2,600-2,700 億),遠高於 GlobalFoundries 約 US$0.5 bn、UMC 約 US$0.3-0.4 bn 等同業。商業模式的關鍵變化是議價能力:在高階 AI 晶片與先進封裝產能緊缺的環境下,台積電的議價能力明顯上升。它不再只是被動接受客戶規格與價格,而是能透過先進製程、CoWoS 產能與長期供應承諾,參與定義價格、交期與技術路線。但這種議價能力仍受客戶集中度、長約安排與 second source 壓力制約。官方口徑 vs 外部估算口徑* 口徑:官方平台口徑(TSMC 1Q26 法說會) | 項目:HPC | 比例:61% | 來源:TSMC 1Q26* 項目:Smartphone | 比例:26% | 來源:TSMC 1Q26* 項目:IoT | 比例:6% | 來源:TSMC 1Q26* 項目:Automotive | 比例:4% | 來源:TSMC 1Q26* 項目:DCE | 比例:1% | 來源:TSMC 1Q26* 項目:Others | 比例:2% | 來源:TSMC 1Q26* 口徑:外部估算口徑(非官方揭露、TSMC 不直接揭露此分項) | 項目:AI 加速器(GPU + 客製 ASIC) | 比例:~30% | 來源:Counterpoint / SemiAnalysis 等* 項目:CoWoS / 先進封裝 | 比例:~8-12% | 來源:多家機構估算(口徑差異大,需視 wafer starts vs interposer 區分)* 項目:Apple 客戶集中度(2025、第二大) | 比例:估約 17%(從 2024 約 22% 下行) | 來源:媒體與分析師將 TSMC 年報 Customer A/B 口徑、供應鏈資訊與客戶訂單估算交叉推估* 項目:Nvidia 客戶集中度(2025 起、最大) | 比例:估約 19%、約 NT$7,270 億 / 約 US$23.4 bn 級別 | 來源:媒體與分析師將 TSMC 年報 Customer A/B 口徑、供應鏈資訊與客戶訂單估算交叉推估成本結構 - 毛利率 66.2%(TSMC 1Q26)/ 62.3%(Q4 25)/ 59.9%(2025 全年) - capex/revenue:~35-37%(基於 2026 預估營收)/ 約 46%(基於 2025 全年營收 USD$1,224 億為基準) - 研發/revenue:~7%(TSMC 2025 全年)vs foundry 同業 GlobalFoundries / UMC 6-7%現金流與估值(補硬資訊;以下依 OCF − CapEx 口徑估算,實際數字需以 TSMC 2025 年報現金流量表為準) - 營業活動現金流(OCF)FY2025 約 NT$2.27 兆(≈ USD 70 bn 左右,依 TSMC 4Q25 Management Report) - 自由現金流(FCF = OCF − capex)FY2025 約 USD$32 bn(OCF $70 bn − 2025 全年 capex 約 $38 bn) - FCF / capex 覆蓋率:2025 約 0.8 倍,反映 capex 占比上升但 OCF 仍能大致覆蓋(並非典型「FCF,財務結構仍健康) - 2026 年 capex 跳升至 USD$52-56 bn 後,覆蓋率可能下降至 0.5-0.6 倍區間、安全邊際收窄;若 AI / HPC 需求與毛利率維持強勁,FCF 未必轉負,但對營運現金流增長的敏感度大幅提高 - 市值約 USD$1.8 兆(以 2026/4 股價 NT$2,185、新台幣匯率推算;已躋身全球前六,超越 Saudi Aramco / Meta / Tesla) - PE(trailing)約 33x、PE(forward)約 25x 上下(vs ASML ~35x、Nvidia ~50-60x、Samsung ~12-15x)客戶集中度(依外部分析與媒體推估、非官方揭露;TSMC 年報用 Customer A / B 不直接點名具體客戶) - Nvidia 自 2025 年起估約 19% 營收、約 NT$7,270 億 / 約 US$23.4 bn,超越 Apple 成為最大客戶 - Apple 從 2024 估約 22%(最大)降至 2025 估約 17%(被 Nvidia 超越為第二大) - 前十大客戶約佔營收七成(2024 年報揭露口徑) - 以上客戶具名分項皆為媒體與分析師(Bloomberg / Counterpoint 等)將 TSMC 年報 Customer A / B 口徑、供應鏈資訊與客戶訂單估算交叉推估四、成敗疤痕台積電的成長軌跡刻印著三道深刻疤痕,每一道都重塑了公司的風險意識與經營哲學。2001 年網路泡沫讓台積電首次體驗需求急劇萎縮的痛苦,全年營收較 2000 年下滑約四分之一;其中 2001 Q4 銷售額相較 2000 Q4 高峰下滑 38.4%,但公司學會了在高成長期保持財務紀律,不過度擴張產能。這個教訓在今日 AI 熱潮中格外重要——魏哲家對 560 億美元資本支出規模公開表達的高度審慎,正是這種謹慎的體現。2009 年金融危機中,張忠謀 78 歲回任的決斷,加碼研發 capex、啟動 28nm 攻頂;後續 2014 年前後 28nm/16nm 攻堅期更形成業界廣為流傳的「夜鶯計畫」敘事——精神承接自 2009 年的研發加碼決斷。2020 年華為斷供雖是被動承受地緣政治壓力,但華為曾被外界估算為約佔台積電一成多營收的重要客戶;台積電後續成功將相關訂單與產能配置轉向其他客戶,證明了客戶組合的韌性。這三次危機的共同啟示是:穩固的技術護城河與多元化客戶結構,能讓公司在週期波動與政策衝擊中重新調整、拉開差距。台積電因此建立了「謹慎擴張、持續投入、風險分散」的經營原則。2001:網路泡沫衝擊導致營收急速萎縮2001 年全年營收較 2000 年下滑約 24%,淨利大幅下滑約八成,但全年仍獲利約 NT$145 億。若看季度高峰對比,2001 Q4 銷售額較 2000 Q4 下滑 38.4%。這次危機讓台積電學會在高成長期保持財務紀律,不過度擴張產能,這讓台積電在後續週期中維持獲利能力。2009:金融危機中張忠謀78歲回任CEO蔡力行任內裁員約 840 人,張忠謀回任後請被裁員工回任、加碼研發 capex、啟動 28nm 攻頂。台積電後來形成以高強度研發追趕為代表的「夜鶯計畫」敘事(業界訪談廣為流傳,主要見諸商業周刊等報導,年代多指向 2014 年 28nm/16nm 攻堅期,與 2009 回任構成精神延續而非同期事件)。這次危機的教訓是危機時刻的人才保留與技術投入決定了復甦後的競爭地位,台積電因此在 28nm/16nm 節點建立領先。2020:華為斷供迫使客戶結構調整2020 年 5 月 15 日停止接受華為新訂單,9 月 15 日完全停止供貨。華為曾是外界估算約佔台積電 14% 營收的重要客戶。這次事件顯示,地緣政治風險可以迫使客戶結構劇烈調整,但台積電的技術護城河與客戶多元性,使其有能力在衝擊後重新配置產能。五、商業哲學張忠謀的商業哲學塑造了台積電的企業基因,其核心是「服務客戶而非控制生態」的價值觀。這種哲學在1987年純代工模式創立時就已確立:台積電選擇成為客戶的「虛擬製造部門」,讓設計公司能專注於自己擅長的創新,而不必擔心製造夥伴會變成競爭對手。這個承諾在AI時代更顯珍貴——當Nvidia、AMD、Apple都依賴台積電製造時,「不競爭」的信任基礎讓客戶願意分享最前沿的技術需求。張忠謀在2022年亞利桑那移機典禮上的「全球化已死」宣言,表面看似與台積電全球擴張矛盾,實則反映了他對地緣政治現實的清醒認知。台積電的海外設廠不是擁抱新全球化,而是在分化世界中維持服務全球客戶的能力。這種「技術無國界、製造有地緣」的務實主義,正是張忠謀哲學在新時代的演進。魏哲家時代延續了這個服務導向基因,但在技術路線圖上更加主動——從跟隨客戶需求,轉為引領客戶設計導入,體現了台積電從”服務導向”轉進”平台導向”的角色升級。「Globalization is almost dead. Free trade is almost dead.」 — 張忠謀,2022 年 12 月 6 日 亞利桑那 Fab 21 移機典禮致詞(Nikkei Asia / The Register / SemiWiki 等媒體 2022/12/06 報導)六、當前賭注台積電當前面臨三個關鍵賭注的驗證期。首先是 AI / HPC 需求的持續性:560 億美元的史上最大資本支出,押注的是 AI、HPC、先進製程與先進封裝需求在未來數年仍能支撐高利用率。這筆 CapEx 雖由 AI / HPC 需求主導,但實際投向包含 2nm / 3nm 先進製程、CoWoS / 先進封裝、海外產能與基礎設施,不能完全等同於 AI 專用產能。HPC 平台營收佔比從 2025 年 Q4 的 53% 攀升至 2026 年 Q1 的 61%(TSMC 4Q25 / 1Q26 法說會)支持這個判斷,但魏哲家對美國關稅與政策不確定性表達的高度審慎也反映了管理層對下行風險的警覺。其次是美國製造模式的商業可行性:亞利桑那晶圓加工成本依 TechInsights 2024 拆解研究約比台灣高 10%,加上前期投資攤提與封測物流,終端晶片成本上溢約 5-20%(AMD CEO Lisa Su 2025 公開區間)。實際上更深的張力不只是「客戶是否願意吞下這個溢價」,而是「TSMC 是否願意承擔前期 capex 攤提與供應鏈在地化的非線性成本」。第一廠已進入量產,但真正考驗在於後續廠區的客戶承諾與產能利用率。第三是先進封裝的戰略地位:在摩爾定律放緩後,先進封裝與製程微縮共同構成 AI 晶片性能提升的雙引擎——CoWoS 不會取代製程微縮,而是成為先進製程之外的第二條性能擴張曲線。其戰略價值在於把台積電的優勢從單一 die 製造延伸到系統級整合。前述 CoWoS 產能 5-10 倍的擴張規劃,正是這個信心的具體表現。這三個賭注相互關聯:AI需求支撐高階封裝需求,地緣政治風險推動製造在地化,而技術整合能力決定長期競爭地位。台積電的優勢在於有足夠的財務實力與客戶信任來承擔這些賭注,但每個賭注都面臨外部不確定性的挑戰。* 賭注一:AI 晶片需求將持續高成長,支撐 560 億美元史上最大資本支出 | 為何押注:HPC 平台營收佔比從 4Q25 的 53% 升至 1Q26 的 61%(TSMC 法說會),AI 加速器需求翻倍成長,CoWoS 產能供不應求 | 驗證指標:2026-2027 年 HPC 平台營收佔比與絕對金額 | 預計可驗證時間:2027 年 Q4* 賭注二:TSMC 願意承擔前期 capex 攤提與供應鏈在地化非線性成本,換取地緣政治保險與客戶信任 | 為何押注:晶圓加工口徑成本約高 10%(TechInsights 2024)、終端晶片上溢 5-20%(AMD CEO 區間);客戶對供應鏈安全的重視可能足以覆蓋此溢價,但 TSMC 自身需吸收的前期攤提非線性 | 驗證指標:亞利桑那廠產能利用率、客戶長約承諾、海外擴張對整體毛利率的稀釋幅度 | 預計可驗證時間:2027 年底* 賭注三:CoWoS 等先進封裝將成為製程微縮之外的第二條性能擴張曲線、把優勢從單 die 延伸到系統級整合 | 為何押注:摩爾定律放緩後,先進封裝與製程微縮共同構成 AI 晶片性能提升的雙引擎;CoWoS 5-10 倍擴張(如前述)反映押注 | 驗證指標:CoWoS 營收佔比、SoIC 與 hybrid bonding 平台延伸進度、競爭對手封裝技術追趕進度 | 預計可驗證時間:2028 年戰略叉路口:4 個未拍板的選擇台積電面臨的四個戰略叉路口都圍繞同一個核心張力:面對 AI 需求、地緣政治、技術代際。三重不確定性下的下注節奏問題。叉路口 1 是成長賭注 vs 週期保守;叉路口 2 是定價權 vs 市占率;叉路口 3 是深化既有 vs 押注新興;叉路口 4 是地緣選邊 vs 商業中立。每個選擇都涉及「專精 vs 多元化」「風險 vs 回報」的權衡,而時間窗口都集中在 2026Q4-2027Q2,顯示這是台積電戰略轉型的關鍵決策期。叉路口 1:AI CapEx 加速 vs 踩煞車情境: 560億美元史上最大資本支出能否在2027年維持,取決於AI需求驗證與客戶長期合約承諾 觸發時點: 預計在2026Q4~2027Q1必須拍板,因為2027年設備採購與廠房建設需要提前12-18個月決策⚠️ 以下個人情境推演,非台積電官方指引或市場共識。實際決策取決於 AI 需求驗證、客戶長期合約、設備交期、海外廠進度與資本市場條件。* 情境 A:維持甚至加速 CapEx,2027 年推升至 600-650 億美元 | 推演(情境,半年 / 一年 / 三年):與 Nvidia、Apple 等客戶簽署 2027-2029 年長期供應協議 → 亞利桑那第三、四廠動工、台灣新竹/台中新廠區啟動 → HPC 平台營收佔比可能推升至 70-75%(情境推演非官方指引) | 不對稱性:加速擴張的上行空間巨大(AI 基礎設施地位),但下行風險也高(資產泡沫)* 情境 B :謹慎收斂 CapEx 至 450-500 億美元,優先現金回流股東 | 推演(情境,半年 / 一年 / 三年):暫緩部分新廠建設,重心轉向既有廠房效率提升 → 股息發放率可能由現行 30-40% 上調至 50-60%、討論啟動股東回饋(庫藏股或現金股利上調)方案 → 維持技術領先但放慢產能擴張,長期市占率可能下滑(情境推演非官方指引) | 不對稱性:保守策略風險較低但可能錯失世代機會值得追蹤的訊號: - 季度CapEx執行率 - 客戶長期合約公告 - HPC平台營收佔比變化 - 競爭對手產能擴張動作叉路口 2:美國製造模式:全面複製 vs 差異化定位情境: 亞利桑那廠成功量產後,台積電必須決定美國製造是完整複製台灣模式,還是發展差異化產品組合 觸發時點: 預計在2027Q2必須拍板,因為第三廠產品定位將決定設備採購與客戶合作模式* 情境 A: 美國廠擴大先進製程與封裝能力 | 推演(半年/一年/三年):亞利桑那廠導入更先進製程與部分先進封裝能力 → 美國成為台積電在台灣之外最重要的高階製造基地之一 → 形成「台灣核心 + 美國備援 / 客戶信任節點」的雙重結構(核心研發、最大規模量產仍以台灣為主) | 不對稱性:降低地緣政治風險,但投資回報與成本吸收仍不確定* 情境 B: 美國廠專注特定客戶與應用,發展差異化定位 | 推演(半年/一年/三年):美國廠專攻軍工、航太等敏感應用 → 建立客戶分層服務模式 → 美國廠成為高毛利特殊應用製造基地 | 不對稱性:差異化定位可能創造新商業模式但執行複雜度高值得追蹤的訊號: - 亞利桑那廠產能利用率 - 美國客戶訂單佔比 - 台美兩地製造成本差異 - CHIPS Act補貼到位情況叉路口 3:先進封裝:垂直整合 vs 生態合作情境: CoWoS產能供不應求下,台積電面臨是否要向上游基板、下游測試延伸,或維持專精代工定位 觸發時點: 預計在2026Q3~Q4必須拍板,因為2027年CoWoS產能規劃需要決定供應鏈整合深度* 情境 A: 強化關鍵供應鏈控制權 | 推演(半年/一年/三年):透過長約、策略投資或共同擴產,強化 ABF 載板、interposer、測試產能與 HBM 協同 → 有機會緩解部分 CoWoS 供應鏈瓶頸(但無法保證完全解除:仍受 interposer、HBM 供應、設備、潔淨室、人力、客戶產品節奏多重約束)→ 但可能增加資本負擔,並改變與封測 / 材料供應商的關係 | 不對稱性:控制力提升,但資本投入與生態摩擦上升* 情境 B: 深化生態合作,與供應商建立長期策略聯盟 | 推演(半年/一年/三年):與日月光、ASE等封測廠簽署長期產能預約協議 → 建立先進封裝生態系 → 維持純代工定位,但透過生態整合提供系統級解決方案 | 不對稱性:生態合作風險較低但可能錯失控制關鍵環節的機會值得追蹤的訊號: - CoWoS交期改善幅度 - 基板供應商產能擴張 - 封測廠合作深度 - 客戶對一站式服務需求叉路口 4:中國市場:合規維持 vs 主動降低 exposure情境: 在美國 BIS 出口管制持續收緊下(2024-2025 多次更新),台積電必須在「合規前提下維持成熟製程業務」與「主動降低 AI 相關高風險業務 exposure」之間決定取捨。前提是:台積電本來就受出口管制約束、不是「完全自由主動選擇」。 觸發時點: 預計在 2027Q1 必須拍板,因為美國對華晶片管制可能進一步收緊,需要提前調整產能配置與客戶結構。* 情境 A: 在合規範圍內維持中國成熟製程與非敏感應用業務 | 推演(半年/一年/三年):將中國客戶全面限縮至合規成熟製程與非敏感應用(車用 / 工業 / 消費等,依美國 BIS 規則動態調整節點門檻)→ 在合規業務上與中國客戶建立穩定合作 → 成熟製程成為相對穩定的現金流來源 | 不對稱性:合規維持有營收支撐但仍存在政治升級風險* 情境 B: 在出口管制框架下,主動降低中國 AI 相關高風險業務 exposure(即在管制要求之外、進一步主動收斂高風險客戶結構,以換取美國政府更深入的政策支持) | 推演(半年/一年/三年):不再接受新的中國高階客戶訂單、加速既有訂單收斂 → 中國營收佔比逐步降至 5% 以下 → 將釋出產能優先轉向美歐日客戶與 hyperscaler | 不對稱性:主動降低 exposure 政治風險最低、但短期營收與成熟製程產能利用率會受衝擊值得追蹤的訊號: - 美國對華管制政策變化(BIS 規則更新、實體清單擴張) - 中國客戶訂單佔比(依 TSMC 季報地理收貨地揭露口徑) - 成熟製程產能利用率 - 美歐客戶產能需求市場風險* AI capex 泡沫:若 hyperscaler 2026 H2 起資本支出明顯轉緊、CoWoS 訂單能否撐住擴產規模?觀察訊號:Meta / Google / Microsoft 季度 capex 指引下調* 雲端客戶自研 AI ASIC 的封裝路線替代:Google TPU、AWS Trainium、Meta MTIA 等若採用非 CoWoS 或 CoWoS-lite 路線(如 Intel EMIB、ASE FOCoS、Samsung I-Cube 等),可能削弱台積電 CoWoS 的稀缺性。觀察訊號:客戶技術揭露會議的封裝架構選擇* Apple 自研晶片的不同風險:Apple 自研並非繞開台積電(Apple 仍高度依賴台積電先進製程),而是使台積電更依賴少數超大客戶的產品週期與先進節點導入節奏。觀察訊號:Apple 年度晶片節點選擇與量產時程* Samsung / Intel second source:若 Samsung 3nm 良率突破或 Intel 18A 客戶導入加速、TSMC 80%+ 先進製程市占能否維持?觀察訊號:競爭對手客戶設計導入公告* 外部封裝路線追趕:未來 hybrid bonding、glass substrate、fan-out、Intel EMIB / Foveros、Samsung I-Cube / X-Cube、ASE FOCoS 等路線若成熟,是否削弱 CoWoS 的稀缺性?同時,台積電自家的 SoIC 並非 CoWoS 的外部替代,而是延伸其先進封裝平台的下一層技術。觀察訊號:IEEE / VLSI / IEDM 會議新封裝技術論文發表趨勢* 地緣政治激化:若兩岸局勢突變、台灣母廠營運中斷、美國 / 日本 / 歐洲分散產能能否承接?觀察訊號:海外廠產能佔比提升速度與客戶驗證進度結語:如何理解台積電台積電並未脫離晶圓代工的本質,但晶圓代工這件事本身,在 AI 時代被重新定價。它從張忠謀時代的製造服務商,擴展為 AI 算力供應鏈中最關鍵的製造基礎設施之一。從張忠謀 1987 年創立純代工模式到魏哲家押注 560 億美元 AI 擴張,這家公司的核心邏輯始終不變——「不與客戶競爭」「服務客戶的虛擬製造部門」——但服務的邊界已從「按規格製造」擴展為「共同定義技術標準」。護城河的深度體現在三個層面:製程微縮的技術領先、CoWoS 封裝的產能主導、以及與頭部客戶的深度綁定。當 Nvidia 設計 GPU、Apple 開發 M 晶片時,台積電仍是製造服務商,但同時也是頭部客戶最難替代的技術夥伴。這種角色擴展讓台積電獲得了具備基礎設施型資產特徵的定價權,毛利率從 2025 年全年的 59.9% 攀升至 2026 年 Q1 的 66.2%。但這個擴展也帶來新的脆弱性:對 AI 需求持續性的依賴、地緣政治風險的放大、以及客戶集中度的提升。台積電能否延續這個基礎設施地位、能否進一步深化這層護城河,取決於四個關鍵賭注的驗證:AI 需求的長期性、美國製造的可行性、先進封裝的戰略價值、以及地緣政治風險的管理。在一個技術與政治交織的時代,台積電正在重新定義什麼是「製造業的護城河」。監測框架:下一輪該觀察什麼* 訊號 1:CoWoS 月產能擴張進度(觀察點:台積電法說會對 advanced packaging / CoWoS 的擴產評論、DigiTimes / TrendForce 供應鏈產能估算、HBM 供應商出貨與 CoWoS 交期變化)* 訊號 2:亞利桑那 Phase 2 量產時程(觀察點:2026 Q4 IR 更新)* 訊號 3:Nvidia 對 TSMC 訂單能見度與下游需求(觀察點:hyperscaler AI CapEx 季度指引 + Nvidia data center demand guidance)* 訊號 4:客戶自研 ASIC 採用 CoWoS 比例(觀察點:Google TPU / AWS Trainium 公開技術揭露)* 訊號 5:High-NA EUV 導入時程(觀察點:2027 ASML 出貨報告 + TSMC 設備驗證進度)。註:High-NA EUV 是中長期製程路線訊號,不是 2026 H1 投資論點的核心,應作為 2027-2029 節點監測項。Top 500 商業解剖書 · Round 1(2026H1)|下一輪預計:2026H2 · v11 · 2026-04-29 22:14 This is a public episode. If you would like to discuss this with other subscribers or get access to bonus episodes, visit www.wiseup.cc
Embed this episode
Ready to play
台積電:從晶圓代工到 AI 算力基礎設施的關鍵控制者
No transcript for this episode yet
Similar Episodes
No similar episodes found.