
EPISODE · Jun 14, 2026 · 18 MIN
永擎電子:營收暴衝之後,AI 伺服器組裝商如何把毛利賺回來?
from WiseUp AI 情報週報 Podcast · host WiseUp AI
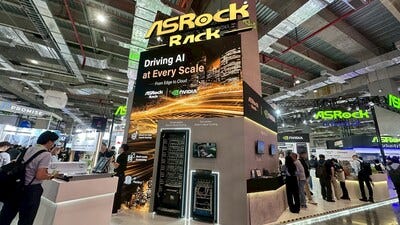
解剖對象:永擎電子股份有限公司(ASRock Rack,7711.TW)|Round 1(台灣 AI 製造主軸)為什麼解剖永擎電子?Top 500 商業解剖書|R1(台灣 AI 製造主軸)= 供應鏈中最會被忽略的那一層這個系列不是一次寫一家公司、而是系統性解剖 AI 價值鏈每一層的關鍵公司。R1 鎖定台灣 AI 製造主軸 10 家、涵蓋晶圓代工、IC 設計、系統組裝、電源與散熱、ODM 整合等關鍵環節。到目前為止我們已經看過晶圓代工的「護城河怎麼來」、現在要看 AI 伺服器組裝的「為什麼護城河這麼薄」。永擎電子補上的關鍵位置是:AI 伺服器系統組裝層——物理上不可或缺,卻是毛利率最容易被上下游壓縮的一層。一台 AI 伺服器就像一個時尚秀場。最搶眼的是舞台上的模特兒(NVIDIA 的 GPU),設計師(超大型雲服務商或 AI 新創)決定了秀場的主題。但真正把秀場搭起來、讓模特兒能上台走秀的、是會場設計團隊——這就是永擎電子。它們要搞定冷卻液循環、電源配置、機架設計、一直到讓整個系統在開機後穩定運轉。沒有它們、GPU 再強也只是一堆晶片;有了它們、GPU 才能變成真正的運算力。但這就是問題所在:被看見的永遠是 GPU、是 NVIDIA 的光環。被看見的是最終算力買家,是雲端巨頭、GPU cloud,或某個快速成長的 AI 新創。永擎電子呢?它是確保這場秀能開始的人。但離開秀場,觀眾往往不會記得負責會場運作團隊的名字。永擎 Computex 2026 攤位打出「Driving AI at Every Scale」——站在 NVIDIA 旁邊,是它最大的機會,也是最大的考題。它幾乎是 AI 伺服器組裝層最典型的一家公司:站在 NVIDIA 平台節奏旁邊,吃到 AI 伺服器需求爆發,也立刻承受高價料件、客戶議價與同業競爭帶來的毛利壓力。永擎的故事很漂亮,也很危險。2024 年,永擎營收約 88 億元,毛利率 17.1%。到了 2025 年上半年,營收放大到 108.8 億元,但毛利率掉到 8.2%。2025 全年營收進一步衝到約 248.75 億元,兩年內從小型伺服器公司變成 AI 供應鏈裡不能忽視的新上市公司。但問題也在這裡:營收變大,不等於價值變厚。AI 伺服器不是單純「多賣幾台機器」的生意。當 NVIDIA HGX / Blackwell 平台、GPU、記憶體、電源與散熱系統占整機成本越來越高,系統廠的帳面營收會被推大,但能留下來的毛利率未必同步上升。這是永擎,也是整個 AI 伺服器組裝層共同面對的結構性考題。所以這篇真正要問的,不是「永擎是不是 AI 受惠股」。而是:當 NVIDIA 定義平台節奏、客戶要求快速交付、同業用價格競爭時,永擎能不能在接下來 18 個月證明自己不只是跟著 GPU 出貨的組裝者,而是一家有工程能力、有客戶黏著度、有毛利修復能力的 AI 伺服器公司。第一章 營收變大,價值未必變厚1.1 那個毛利掉下來的 2025 年2024 年,永擎電子的毛利率是 17.1%。2025 年上半年,這個數字變成了 8.2%。(來源:永擎上市前業績發表會,鉅亨整理)到這裡先問一個問題:一家公司的營收一年成長約 182%(接近前一年的三倍規模)、毛利率卻被腰斬,這怎麼解釋?最常見的答案是:「哦,定價策略」「戰術折扣」「搶市場佔有率」。這些都對,但又只對了一半。真實的故事是這樣的:2024 年,永擎主要吃到的是 Blackwell 大規模放量前的 AI 伺服器需求——也就是 H100/H200 世代相關的平台與客戶升級。它面對的是一批急著取得 AI 算力的客戶:可能包括雲端服務商、GPU cloud、CSP、AI 新創與運算租賃業者。這些客戶要的是快速取得可用算力,而不是理解背後每一層系統整合。永擎賺的,是把 GPU、主機板、電源、散熱、機構與系統驗證整合成一台可交付伺服器的那一分利潤。毛利率 17%(2024 年毛利率 17.1%;來源:永擎上市前業績發表會)。2025 年開始,NVIDIA 的 Blackwell(B200)出來了。這一代平台價值更高、功耗更高,也把散熱與電源設計推向更高複雜度。永擎電子立刻跟著上,在 Computex 2024 年 6 月就展出了 B200 液冷方案(來源:PR Newswire、HPCwire、StorageReview)。但問題來了:Blackwell 世代平台價值更高、功耗更高、系統複雜度也更高。即使不精確比較單顆 GPU 價格,整機裡 NVIDIA HGX/GPU 平台占比提高,仍會推升 ASP,也可能稀釋系統廠的毛利率。換個角度講:永擎電子的營收從 NT$88 億(2024)跳到約 NT$248.75 億(2025,年增約 182%;仍以正式年報與 MOPS 最終公告為準)。但這個漲幅裡頭,有多少是真的「永擎賺的錢」、多少是「NVIDIA 的高價 GPU 走過永擎的帳本」?營收兩年暴衝近 9 倍,但這條柱狀圖只講了故事的一半——另一半在毛利率。2025 年上半年的毛利率至少給了一個清楚警訊:這一波營收爆炸,並沒有同步轉化成更厚的單位利潤。1.2 營收灌大、毛利被攤薄的三股壓力這不是永擎電子一家的故事。同業看一下:Supermicro、技嘉、英業達、和碩(永擎的最終控股母公司),全都在經歷同樣的毛利率壓力。Supermicro 也不是例外——它的毛利率曾長期高於一般台系組裝廠,但到了 FY2026 Q2,GAAP 毛利率已降到 6.3%,低於前一季的 9.3% 與去年同期的 11.8%。台系組裝廠更是本來就低個位數毛利:英業達 2025 年全年毛利率 5.3%、和碩 3.8%、技嘉約 10%。這說明 AI 伺服器放量不必然帶來更厚的毛利,反而可能讓高價料件與價格競爭,把毛利率壓得更薄。這不只是市場競爭,也不只是成本管理問題,而是AI 伺服器組裝層的利潤結構,正在被高價平台、客戶議價與同業競爭一起改寫。連年營收破 200 億美元的 Supermicro,FY26 Q2 毛利率也只剩 6.3%——系統整合這門生意,本來就薄。背後其實有三股力量在同時擠壓:第一股壓力來自 NVIDIA 平台本身。Blackwell 世代的 GPU/HGX 平台價值更高、功耗更高、散熱與電源要求也更高。對系統廠來說,平台成本上升會推升整機 ASP,但不代表系統整合商能按同樣比例提高毛利。永擎能選擇的空間有限:若採整機銷售模式,高價 GPU/HGX 平台會推升整機 ASP 與帳面營收,但自己能留下的那一份,未必跟著變厚。第二股壓力來自客戶端。2025 年,AI 新創、GPU cloud 與運算租賃客戶雖然仍有強需求,但也開始更精打細算,對交期、價格與服務條件提出更高要求。從財務結果看,永擎在 AI 伺服器放量的同時,承受了 ASP 放大、毛利率卻下降的壓力——這可能來自高價料件占比提高、產品組合轉換、客戶議價、出貨節奏與競爭報價等多重因素。它看起來像是在用規模換取市場位置,但是否包含主動降價搶市占,仍需公司或法說會進一步揭露。此外,匯率也不能忽略。DigiTimes 對永擎上市前資料的整理提到,2025 上半年毛利率下滑,除了 AI 伺服器占比提高與定價策略,也受新台幣升值影響。這代表毛利率壓力並非完全來自產業結構,也有匯率與期間因素。第三股壓力,來自永擎自己的取捨。在毛利率承壓時,它仍選擇放大 AI 伺服器出貨——這比較像是「先取得規模與市場認可、再等產品組合與成本結構修復」的選擇。這個取捨不一定錯:在 NVIDIA GPU 產能吃緊、大家都在搶貨的時代,先卡到量、可能比先賺到利潤更重要。2026 年如果平台供應更穩、產品組合改善、交付效率提高,毛利率就有機會修復,這個選擇就能被證明是對的。但如果 GPU 一直這麼貴、客戶一直這麼敏感、競爭一直這麼激烈呢?Q1 2026,永擎電子的淨利率回到 6.1%(vs. 1Q25 的 4.2%)、毛利率從 1H25 低點的 8.2% 回升到 12.4%、EPS 7.68 元(來源:永擎 2026-05-29 法說會)。至少這一季顯示毛利率已從谷底回升;但這是不是結構性修復、還是季度波動,仍要看 2026 Q2–Q4 能不能守得住。毛利率走出 V 型,但離 2024 年的 17.1% 還有一段距離——這正是全篇要追問的「毛利能不能賺回來」。至少可以確定的是:這不是單季毛利率好壞的問題,而是永擎在 AI 伺服器價值鏈裡、能留下多少價值的問題。這裡要先分清楚兩件事:AI 產品占營收約 8 成,不等於 AI 新創客戶占營收 8 成——前者是產品結構,後者是客戶結構。永擎真正需要被追蹤的,不只是 AI 產品占比,而是這些 AI 營收背後,究竟集中在幾個客戶、幾個區域、幾類應用。而且,比「客戶是新創還是大廠」更硬的一個風險,是客戶集中度。永擎上市前的風險補充揭露顯示,2024 年與 2025 年第二季,第一大銷售客戶占比分別為 31.49% 與 38.81%(來源:永擎上市前公開說明書風險揭露)。這代表永擎面對的不只是毛利率壓力,還有客戶集中風險:當高單價的 AI 伺服器訂單集中在少數客戶手上,營收會衝得很快,但議價權、出貨節奏與應收帳款風險,也會跟著被放大。公司也說明,會持續開發新客源、降低銷貨集中度。換句話說,永擎的定價權不只受 NVIDIA 平台成本限制,也受客戶集中度限制——當少數客戶貢獻高比例營收時,系統廠更難在價格、交期與付款條件上完全站在主導位置。1.3 定位第一時間切割2025 年 11 月 19 日,永擎電子從興櫃轉上市、登上臺灣證券交易所,股票代碼 7711。承銷價 268 元,掛牌首日最高衝到 296.5 元(漲逾一成)、盤中又一度壓回 268.5 元、貼著掛牌價收在約 296 元。對照競價拍賣的加權得標均價 334.95 元(來源:TWSE 競拍公告),首日表現其實相對市場期待偏弱——蜜月行情有,但不算甜。上市的目的,永擎講得其實很務實:募集約 8,000 萬到 1 億美元、補營運週轉,董事長許隆倫則把重點放在「在業界搶人才的時候留住自己人、擴大研發與業務團隊、強化資本結構」(來源:經濟日報、工商時報 2025-10-21)。換句話說,這不是一場「我要轉身、改變業務模式」的宣言,而是「我要做得更多、做得更快、而且留得住人」。但到底要做什麼、怎麼做、做給誰看,永擎電子的管理層並沒有清楚地說。股權的層級是這樣疊上去的:永擎電子的直接母公司是華擎科技(ASRock,3515.TW),華擎再往上,則屬和碩集團體系(和碩聯合科技,4938.TW)——永擎 ← 華擎 ← 和碩集團體系,形成一條清楚的集團關係鏈。和碩董事長童子賢,則是這條集團敘事中最被市場辨識的上層人物。永擎電子這邊,董事長是許隆倫(Lung-lun Hsu)——值得注意的是,他同時是母公司華擎的總經理,一個人橫跨母子兩家的經營(來源:經濟日報 2025-10-21)。這條「同一人、母子兩頭」的線,會讓後面「永擎有多獨立」的問號更尖銳。很多人說永擎「主打液冷」。確實,它有液冷系統、與散熱方案商 ZutaCore 合作推出無水液冷伺服器。但液冷本身會是護城河嗎?Supermicro、華碩、技嘉也都在做液冷。2026 年、2027 年,液冷會不會變成標配、失去差異性?永擎電子在三個位置之間搖晃:位置 A:伺服器組裝商——與 Supermicro、緯創、英業達、和碩等系統廠競爭。這個位置的毛利率,受平台成本、客戶議價與出貨規模牽動,定價權有限。位置 B:OEM 客製化方案商——服務 Meta、Google、Microsoft、Amazon 或大型 GPU cloud/主權 AI 客戶這類高規格買家、做深度共同開發。直覺上這該是高毛利,現實卻打臉:專做 Meta、微軟的 緯穎,2025 年毛利率也只有 8.3%——服務超大客戶往往是「以量換利」,何況前面還站著一個年營收破 200 億美元(FY2025 約 220 億)的 Supermicro。位置 C:新創友善的快速迭代商——跟著 NVIDIA 一年一個世代的節奏(H100/H200 → B200/B300 → Rubin)緊貼著跑,對著有融資、有預算、但沒有龐大採購團隊的 AI 新創與 GPU 雲端客戶,快速供貨、快速客製、快速支援。弔詭的是:永擎電子其實更像位置 C——AI 產品約占營收 8 成,主力是快速迭代型的 AI 伺服器供應商,而不是已被證明的 hyperscaler 主力 ODM——卻只拿到位置 A 的毛利。(這裡要特別分清楚:AI 產品占 8 成,不等於 AI 新創客戶占 8 成。)如果永擎想讓毛利率不只停留在組裝層,就必須往更深的共同開發、客戶黏著或熱學工程能力移動;但目前公開資料,還看不出哪一條會成為主軸。第二章 結構性矛盾2.1 產品線很廣,深能力在哪裡?永擎電子從 2024 到 2026 年鋪開的產品線包括: - H100/H200 世代相關的 NVIDIA HGX/GPU 伺服器平台 - B200 8GPU 伺服器(液冷版、空冷版),以及後續 B300/RTX PRO/推論伺服器需求 - GB200 NVL72 機架級系統(36 Grace CPU + 72 B200,像一個小型資料中心) - Rubin 平台的早期樣品(2026 年 GTC 前後對外展示)(2026 年起,永擎的觀察重點也從單純的 B200,延伸到 B300、RTX PRO 與推論伺服器的需求。)從 H 系列、B200/B300 到 GB200、Rubin,永擎幾乎全都做——全面,但全面也意味著資源要分散。這看起來很全面。但全面意味著什麼?對客戶來說,全面代表「無論你現在要什麼、未來要什麼,永擎都有」。對沒有完整基礎設施團隊的 AI 算力買家(AI 新創、GPU cloud、運算租賃業者)特別有吸引力——它們今年可能只需要 H200 世代、明年要轉 B200、後年又想試試別的架構,永擎電子全都能供。對永擎電子自己來說,全面代表「資源要分散」。液冷技術要開發、空冷也要維持、H 系列還要供應客戶、B 系列要持續出貨、GB200 這種重量級系統又是另一種複雜度。相較於 Supermicro、英業達這類規模更大的系統廠,永擎要同時深度投入這麼多條平台路線,資源配置的壓力會更明顯。全面本身不是問題,問題是永擎能不能在多平台覆蓋之外,仍做出一兩個真正能拉開差距的深能力。這也是它接下來要被驗證的地方。對股東來說,全面代表「為什麼毛利還這麼低」。假設 H100 這種舊產品毛利率 20%、B200 只剩 6%、GB200 更薄到 3%(這組數字是為了說明結構、非實際揭露),那麼整體毛利率 8.2%(1H2025;來源:永擎上市前業績發表會)就是一個加權平均——它說明永擎現在的組合裡,低毛利產品的佔比正在上升。2025 年下半年到 2026 年上半年,有沒有可能永擎會做一件事:砍掉某些產線、集中資源在最有前景的一個方向上?理論上,永擎可以選擇把資源更集中在液冷平台。但從公開產品線看,它其實同時提供液冷與空冷方案——因為不同客戶的機房條件與導入能力並不一致(ASRock Rack 在 Computex 2024 就同時推出 B200 液冷與面向無液冷基礎設施客戶的空冷 8U 方案)。假設它真要砍掉空冷、集中火力在 DLC(direct-to-chip liquid cooling)上,毛利率會不會反彈?這只是一種假設情境。但有三個問題:第一,不是所有客戶都能立即導入液冷。有些客戶(特別是自有機房的小型 AI 新創)機房條件還不支援液冷——液冷需要專門的冷卻迴路、要上門維護、成本也高。永擎若砍掉空冷,這些客戶就只能轉向 Supermicro 這類仍提供空冷的廠商。第二,競爭對手會繼續提供完整產品線。Supermicro 一直做「全產品線」——空冷、液冷、混合冷、客製方案;集團母體和碩自己也有伺服器業務。如果永擎單方面放棄某些配置,可能失去部分客戶,也可能讓市場質疑它的產品覆蓋能力。第三,NVIDIA 幾乎每年就丟出一個新世代。每次新 GPU 出來,都要設計新機器、新機器一開發就是好幾個月、開發完還要通過 NVIDIA 認證,前後大半年跑不掉。這段時間裡,舊產品也要繼續賣、繼續支援。所以永擎很難只押單一路線,必須在「專注」與「覆蓋市場」之間取捨。2.2 NVIDIA 定義遊戲規則、永擎只能猜 NVIDIA 的下一步NVIDIA 的平台路線圖與認證節奏,深刻影響每一家伺服器廠的產品開發方向。下一代 GPU 長什麼樣、何時量產、怎麼認證,主動權都在 NVIDIA 手上;永擎電子、Supermicro 這些伺服器廠商,更多是在這個既定節奏下,安排自己的開發與出貨。2024 年 3 月,Blackwell 架構在 GTC 公開亮相。3 個月後的 Computex,永擎就端出了 B200 液冷樣品(來源:PR Newswire)——這不是因為它「有內線」,而是因為它擠進了 NVIDIA 發布當天就點名的那批夥伴名單(同一張名單上還有華碩、技嘉、和碩、英業達等十多家)。能不能在發布後第一時間跟上,本身就是一種資格。2024 年 Computex,永擎團隊在攤位上端出第一批 Blackwell 液冷方案——跟上 NVIDIA 的節奏,靠的是這群人的執行速度。2026 年 3 月,Vera CPU + Rubin GPU 在 GTC 亮相。永擎電子隨即端出 Rubin 液冷平台(GTC 2026 發表 2U16X/4U16X-GNR2/DLC RUBIN;來源:StorageReview)。——同樣的劇本,又演了一次。但這種「提前知道」、「快速反應」,本身就蘊含著一個風險:如果永擎電子對 NVIDIA 下一步賭錯了呢?真正的風險,不是 NVIDIA 突然放棄液冷——高功耗平台對液冷與電源架構的要求、不太可能一夜消失——而是平台規格、機櫃架構、冷卻接口、供電設計或認證節奏一旦改變,會讓永擎前一輪投入的設計無法完全複用。押對了大方向、卻押錯了細節,研發投入一樣可能變成沉沒成本。這種風險,大廠(如 Supermicro)能分散——它有百億美元的營收基數、能同時投 4–5 個方向。永擎電子只有約 NT$248.75 億(2025 年)的規模,相較於大廠,承擔錯押平台方向的能力明顯較弱。2.3 定價權的喪失:夾在 NVIDIA、大客戶、競爭對手之間一台 B200 伺服器,BOM 成本大致是這樣的(以下拆分比例與售價為產業常識下的示意估計、非永擎揭露數字):* GPU 本身(NVIDIA HGX):佔 60–70% 的成本* 記憶體、高功耗電源、冷卻液等:佔 20–25% 的成本* 永擎電子的「設計、整合、液冷系統、支援」:佔 5–10% 的成本至於整機售價——一台 8-GPU Blackwell 伺服器是高單價設備,但實際價格會因 GPU 配置、網路、記憶體、冷卻系統、服務與客戶合約而大幅不同,這裡不做精確估價。重點在成本結構:GPU/HGX 平台占整機成本的大宗,系統廠真正能創造差異的,落在整合、散熱、電源、機構設計、驗證與服務這幾塊。名義上,系統廠對整機報價有決定權;但實際上,報價空間被三股力量壓縮:* 如果 NVIDIA 平台供應有限、優先配置給更大規模或更高能見度的客戶,永擎在接單、交期、客戶排序與報價彈性上,就會受到上游供應節奏牽制。* 如果客戶以固定預算採購算力,系統廠就必須在規格、數量、交期與毛利之間重新配置。* 如果 Supermicro 等競爭對手提供更低報價或更完整的交付條件,永擎就必須在價格、服務、客製速度與交期上做出回應。永擎電子的定價權有限——尤其在 NVIDIA 平台成本、客戶預算與同業報價三者夾擊下,它能做的,是在夾縫裡盡量爭取一份合理的利潤。第三章 集團裡的獨立考題3.1 和碩體系裡的治理問號永擎電子在 2025 年 11 月掛牌之前,是華擎科技旗下、和碩集團體系內的一家子公司。上市以後,它成了「獨立的上市公司」。但「獨立」有多獨立呢?華擎科技(3515.TW)仍是永擎的直接母公司、握有多數股權與董事會席次;再往上,則屬和碩集團體系。永擎要證明的「獨立」,是在這樣一條集團關係鏈裡的獨立。這意味著什麼?邊界與分工。集團對這條邊界其實有公開說法。媒體常用「阿公(和碩)→爸爸(華擎)→金孫(永擎)」的三代系譜來形容這個布局;永擎董事長許隆倫則講得更直接:永擎與和碩「兩邊主攻客戶的 scale 本來就不一樣,永擎比較小、服務偏中小型客戶,和碩出動的是大軍團、主攻大客戶」,兩家是「分進合擊」。至於外界最在意的「網內互打、搶訂單」疑慮,和碩董事長童子賢的回應很乾脆:「這完全不是問題。」製造上,許隆倫說永擎走輕資產、跟夥伴合作,未來美國市場可以用和碩的德州廠產能(和碩 2025 年已在德州 Georgetown 購置廠房)。換句話說,集團把它定位成分工、不是內鬥——只是這條分工線能不能一直守住,仍要看後續的客戶重疊與關係人交易揭露(來源:鏡週刊 2025-11-11、經濟日報、中央社)。同一個許隆倫、橫跨華擎與永擎;但集團把兩家的客戶分工講得很清楚——童子賢談「網內互打」只回了一句「這完全不是問題」。永擎電子剛上市、還在講獨立經營、還在跟股東承諾「我們有自己的策略」。如果未來出現集團內部客戶分工不清、資源配置不透明,投資人自然會追問:永擎的獨立上市,是否真的帶來了獨立的決策能力?資源配置。液冷技術、NVIDIA 關係、工程人才,永擎要的東西,集團裡其他單位也要。資源如何在集團內部分配、是否對少數股東公平,會是上市後持續被檢視的治理課題。客戶窗口。有些集團級的大客戶,可能同時和和碩本體、永擎兩邊接觸。若客戶窗口、產品邊界與決策權責不清,會削弱永擎相對於 Supermicro 這類單一品牌系統廠的競爭敘事。3.2 2026 年的中樞考題:上市,是為了業務獨立,還是集團資本配置?永擎電子的營收漲得很快。如果 2026 年還能保持 50% 到接近翻倍的成長(相對於 2025 年的基數約 NT$248.75 億),會變成台灣科技業不能忽視的一家公司。上市也意味著透明度升高——財報、法說會、一舉一動都有人在看。這對永擎電子有利、也有弊:有利:市場監督,督促永擎把「獨立」當真。不能只是和碩體系的代工廠、要真的有自己的策略、有自己的組織能力。有弊:競爭對手、大客戶、分析師,一眼都能看出「永擎其實還是和碩系」。分析師會問:和碩集團底下又是華擎、又是系統組裝、又是 OEM,為什麼還要讓永擎單獨掛牌?答案如果是「為了分離定價權、讓投資人更清楚業務績效」,是合理的。答案如果被市場理解為主要服務集團的資本配置、而不是永擎自身的業務擴張與治理透明,股東就會不安。所以 2026–2027 年,永擎電子最大的考題不在技術、不在產品、而在組織治理:市場會追問——上市是為了讓永擎業務獨立定價、資本擴張,還是主要服務集團的資本配置?第四章 18 個月的賭注4.1 三條岔路口永擎電子 2026 年中,理論上有三種策略情境可走。以下不是說永擎已經在選哪一條,而是把可能的方向攤開、看每一條的代價與賭注有多大。三條路各有賭注與代價——而且都還只是情境,永擎還沒攤牌。岔路口 α:提高 hyperscaler/tier-1 cloud 滲透率(而非放棄新創)Meta、Google、Microsoft、Amazon——這些超大型雲服務商一年的伺服器採購量是幾百萬台、幾十億美元。永擎電子 2025 年全年營收才約 NT$248.75 億(約 8 億美元),其中 AI 產品約占 8 成(注意:是 AI 產品占 8 成、不等於 AI 新創客戶占 8 成)。提高大客戶滲透率,毛利就會更厚嗎?不一定——超大客戶帶來的是訂單量、能見度與認證價值,未必是更高毛利(前面那個專做超大客戶、毛利率卻只有 8% 出頭的同業,就是反例)。真正能墊高毛利的,是深度共同開發與獨家設計導入的程度。但實現成本很高:* 要在美國建立面向 hyperscaler 的在地製造與大客戶銷售組織——永擎雖在加州、荷蘭早有據點,但「貼著超大客戶共同開發」這套打法還沒練成。* 要投入更大規模的系統工程、驗證、在地支援與大客戶專案管理資源;對剛上市、規模仍遠小於一線 ODM 的永擎,這是不小的資源配置挑戰。* 要 18–24 個月才能從「候選供應商」升級到「合格供應商」,再到「大訂單」。更現實的是資源排擠:如果把大量工程與產能投入大客戶專案,就可能排擠現有 AI 新創、GPU cloud 與運算租賃客群的服務資源。而且還有一層集團因素:許隆倫自己公開講過的集團分工,是「永擎做中小型客戶、和碩用大軍團做大客戶」,所以永擎真要往超大客戶走,等於要跨過這條集團默契——這不只是永擎自己的選擇,也牽動和碩怎麼分配資源。超大客戶要的是貼身的共同開發、長週期的工程投入,會把永擎有限的工程與產能整碗端走——現在貢獻主力營收的 AI 新創、GPU 雲端與運算租賃客群,可能被排到後面。(這裡的取捨是產能與工程資源的排擠,而不是「給了大客戶就不能給別人」——超大客戶本來就習慣同時養好幾家 ODM。)這是風險最大的選擇。即使成功,毛利率能否明顯高於單純組裝,仍要看設計導入與服務深度,具體幅度需待公司揭露。岔路口 β:守住 AI 新創、做成「快速迭代的伺服器管家」堅守現有市場,但不是簡單地「更便宜」,而是「更快、更懂你」。永擎的優勢是什麼?不在「比別人快」——Supermicro 同樣自詡 first-to-market、每代 NVIDIA 平台一發布就出系統,速度上永擎並沒有結構性領先。永擎可能的差異不在絕對速度,而在服務彈性:相較於大型 ODM,它更有機會以較短的決策鏈、較高的客製彈性,去服務那些沒有龐大採購與基礎設施團隊的 AI 新創或 GPU 雲端客戶。但這個位置的毛利率會一直很薄——因為客戶也會比價。而且當新創規模放大,採購流程、合規要求與全球交付能力會變得更重要;永擎如果不能同步補上服務與供應鏈能力,這些長大的客戶就可能轉向規模更大的系統廠。毛利率可能仍落在個位數到十出頭的區間,除非永擎能用服務、交付、客製或熱學工程拉出差異。但風險也小——市場還在,客戶還會買,永擎仍有機會維持成長。岔路口 γ:垂直整合液冷、做成「熱學工程公司」液冷現在還算差異點,但稱不上永擎獨有——Supermicro、華碩、技嘉等同業都在投入。而且大多數廠商做液冷還是「買別人的冷板、組合別人的供應鏈」,永擎也是這樣,與 ZutaCore 這類散熱方案商合作。真正的問題是:永擎能不能把液冷從「規格跟隨」,做成「熱流設計、機櫃整合與部署服務」的工程能力?但液冷遲早會主流化——到了 2027–2028 年,液冷很可能從差異化賣點走向主流配置;到那時,單純宣稱「我有液冷」,就不再足以支撐溢價。那時候,誰會有優勢?把工程能力做得最深的人——但「最深」不一定等於每個零件都自己生產,而是能不能掌握冷板、CDU、機櫃管路、熱流模擬、部署維護到系統驗證的設計主導權。液冷的「護城河」就藏在這些冷板裡——但要把它從「組裝」做成「熱流工程」,正是岔路 γ 的賭注。這需要多大的投資?粗估要好幾千萬美元、加上 18–24 個月的時間(屬策略推估、非永擎揭露)。永擎得從上市募來的錢裡,撥出可觀的一塊、砸進液冷的垂直整合。如果液冷設計、CDU、熱流工程與系統級服務真的內化,毛利率天花板才有機會高於單純組裝;具體幅度需待公司揭露。如果失敗、永擎會背上一堆冷卻資產的折舊、毛利率反而被拖下去。4.2 四季度的決策訊號2026 Q3、Q4,是觀察永擎方向是否浮現的重要窗口。可以看這幾個訊號:第一個訊號:大客戶導入。如果永擎宣布取得 tier-1 cloud provider、主權 AI、GPU cloud 或大型資料中心客戶的設計導入/合格供應商資格(哪怕只是小單、也具代表性),就說明在往岔路口 α 走。值得注意的是,永擎未必先拿 Meta/Google——主權 AI、中東 GPU cloud、區域型雲端客戶,也可能是更早出現的路徑。第二個訊號:人事變動。如果永擎挖來了 Supermicro / ASUS 的大客戶銷售團隊主管、或者從科技大廠挖來了企業銷售副總,就說明想進攻大客戶。如果挖的都是工程師、特別是熱學 / 流體動力學領域的人才,就說明在賭岔路口 γ。第三個訊號:資本支出宣告。2026 H2,永擎會公告下一年度的 capex 計劃。如果宣布「要建液冷工廠、投資 N 億元」,就是在準備垂直整合。如果宣布「擴充台灣組裝產能」,就是守住新創市場。第四個訊號:毛利率走向。2026 Q3、Q4 的毛利率如果開始反彈(回到 12% 以上),說明市場在復甦、或者產品組合在改善。如果仍然停留在 8–10%,說明結構性問題還沒解決。第五章 組織的疤痕5.1 「什麼都新」而「什麼都不夠穩定」永擎電子在 2013 年由華擎科技主導投資設立、專做伺服器與高效能運算(HPC)(來源:公司登記、華擎公開資料)。2025 年 11 月才掛牌上市。這條時間線上有一個很有趣的對比:永擎從成立到上市,慢慢走了 12 年;但營收從 2023 年的 27 億、衝到 2025 年的約 248.75 億,只用了短短兩年。12 年不溫不火、兩年暴衝近 9 倍。這背後是什麼?時代紅利。2024–2025 年是 AI 伺服器爆炸的時間。如果永擎早 2 年、或晚 2 年上市,故事會完全不同。它恰好在最對的時間、推出最對的產品。但紅利帶來的後遺症是:永擎的組織、文化、人才結構,都是在 12 年「不溫不火」中長出來的。然後突然間、營收兩年翻了好幾倍、訂單、客戶、產線全部跟著暴增。一家公司從 2023 年約 27 億營收、兩年內放大到約 248.75 億,組織流程、品保系統、供應鏈協調與人才密度,都必須跟著升級。這種速度,會讓品保、交期與跨部門協調的壓力同步升高。這種成長會在組織裡留下疤痕:留才風險。高階系統工程師與熱流人才,會面臨 NVIDIA、Supermicro 等大廠的競逐;大廠有品牌、有期權、有職涯路線圖,永擎要留住關鍵人才並不容易,留才會是接下來的重要風險。品保與交付壓力。訂單翻倍成長時,品保、交期與良率管理的負荷會同步加重;這是高速擴張的共通風險,值得在後續法說與財報的存貨、交期數據裡持續觀察。跨部門協調困難。熱學工程團隊、機械設計、電源團隊、軟體支援,平時都要協調。當多個部門同時面對新品導入、產能擴張與客戶交付壓力時,協調的成本驟升。決策會變慢,反而與「快速迭代」的戰略相衝突。5.2 外界還看不清的長期定位相較於 Supermicro 這類由創辦人/CEO 高度對外敘事的公司,永擎目前公開可見的投資人溝通,仍以產品、NVIDIA 關係與需求展望為主。Supermicro 的 CEO 梁見後(Charles Liang)會定期站上產業大會、對外拋出產業願景;許多台廠高管也會在法說會給出明確的方向感。永擎的對外風格,明顯更內斂。這種「少言」的風格,可能來自幾個原因:* 台灣企業的傳統習慣——許多台灣科技公司的高管,習慣讓數字說話、不習慣做個人品牌或戰略宣傳。* 母公司遮蔽——因為華擎與和碩還在上頭,永擎電子的高管可能也會刻意低調、不想搶了母集團的話題。* 戰略尚未確定——也有可能,永擎電子 2025 年還在忙著應對爆炸性的訂單、根本沒有時間坐下來想「我們到底要變成什麼公司」。但無論原因是什麼,結果是:外界對永擎電子的「戰略想象」就被 NVIDIA 的敘事主宰了。在分析師、投資人、競爭對手的眼裡,永擎電子 = 「NVIDIA 的伺服器組裝夥伴」,就這麼簡單。外界目前仍較難從公開資料中,看出永擎長期想成為哪一種公司:快速系統整合商、液冷熱學工程公司,還是大客戶共同開發型 ODM。在一個需要「客戶認同」與「長期戰略信心」的市場裡,這種定位模糊本身,就是一種隱性的劣勢。5.3 三個工程師、兩個股本,和一位不問獲利的大股東但「低調」不等於「沒有想法」。要理解永擎,得先認識把它做起來的人。永擎其實是一個三人創業的故事。據經濟日報報導,是沙韋旭(原華擎主機板部門、現任永擎總經理)看到伺服器市場競爭者少、空間大,找了許隆倫和當時在英業達的同學陳式仁,2013 年在華擎主導投資下一起把永擎做起來。許隆倫如今是永擎董事長,同時也是母公司華擎的總經理(來源:經濟日報 2025-10-21)。一開始並不順。永擎曾經賠掉兩個股本,一度大虧到減資。真正讓它撐過來的,是大股東的耐心。許隆倫回憶,即使公司大虧,和碩董事長童子賢也從沒追問過「什麼時候可以獲利」,反而是問「有什麼我可以協助的地方」;當公司需要增資、研發又需要時間,童子賢只回他一句「沒問題,那就去 cook(策劃)呀!」(來源:許隆倫受訪轉述,鏡週刊 2025-11-11)。許隆倫自己的解讀很有意思:「正因為這樣,我們反而更努力,因為壓力不是老闆給的,而是我們團隊自己給。」這段「賠掉兩個股本、被耐心養大」的歷史,其實就是前面那條「12 年不溫不火」曲線的、有體溫的版本。它也解釋了許隆倫的經營哲學為什麼這麼克制:面對 AI 伺服器的爆發,他的態度是不急著好高騖遠,而是先把現在的伺服器市場與客戶經營好;他看到的趨勢,是 AI 往多樣化、客製化走,這對永擎更有利(來源:永擎法說會與媒體報導)。這套「先把現在做穩」的信條,正好對上前面講的位置 C——它不是沒有野心,而是把野心收斂在「把每一次交付做穩」這件事上。當然,克制有克制的代價。一家把「做穩現在」當信條的公司,碰到要不要賭一把液冷垂直整合、要不要跨過集團分工去進攻超大客戶這種需要 conviction 的決定時,會不會也一樣保守?這正是耐心哲學的另一面——也是接下來,比任何一季毛利率都更值得觀察的地方。第六章 如何驗證永擎有沒有變厚訊號 1:毛利率什麼時候回到 12% 以上?驗證方式:財報上的毛利率(gross margin)% 數,或者由「營收 × 毛利率」推算出來的毛利金額。驗證時點:2026 年中報(Q2)、2026 年三季報(Q3)、2026 年年報。為什麼這很關鍵:如果毛利率一直停留在 8–10%,說明永擎電子的「高價高功耗 GPU 走 pass-through、毛利被攤薄」的結構性問題沒有解決。反彈意味著「新產品組合在改善」或「定價權在提升」或「客戶組合在優化」。訊號 2:有沒有取得 tier-1 雲端/主權 AI/GPU cloud 大客戶的導入或合格供應商資格?驗證方式:官方新聞稿、法說會提及、業界報導(HPCwire / StorageReview / 科技新聞)。驗證時點:2026 年中以前,如果有機會的話。為什麼這很關鍵:大客戶訂單(即使規模不大)是進攻岔路口 α(大客戶市場)的訊號。但大客戶常有 NDA、不一定具名發稿;要等到設計導入、合格供應商資格、區域營收結構改善、客戶集中度下降或法說會暗示都看不到,才代表大客戶市場破局仍不明朗。訊號 3:液冷相關的資本承諾(自建工廠 / 技術投資 / 人才招聘)驗證方式:投資人會議提及的 capex 計劃、人事任免公告(是否招聘了熱流工程師 / 冷卻系統設計師),或者財務報表上的「在建工程」科目。驗證時點:2026 年 H2 的 capex 指引、2027 年 Q1 的 investor day。為什麼這很關鍵:液冷垂直整合(岔路口 γ)需要資本投入。如果永擎電子在 2026 年中做了這樣的承諾,就是在賭「液冷會成為我的差異點、而不是標配」。結語:在沒有鎂光燈的地方,把交付做成信任一家公司的命運,有時候不是由它站在哪裡決定的,而是由它能不能在那個位置上,長出自己的名字。永擎電子最殘酷的地方,不在技術,不在成本,也不完全在市場。而在敘事權。AI 這場大戲,主角太耀眼了。NVIDIA 每一次開大會,像是在山谷裡敲下一口鐘。新一代 GPU 的名字一出來,整個供應鏈就開始移動:晶圓廠排產、封測廠調度、散熱廠改設計、系統廠重新畫圖。Meta、Google、Microsoft 這些大客戶,則在另一端提出新的模型、新的算力需求、新的資料中心規格。世界只記得鐘聲。但很少有人記得,是誰在鐘聲之後,把一台一台機器裝好、測好、送到客戶手上,讓那些晶片真的變成可以運轉的算力。永擎電子就在這個位置。它離 NVIDIA 很近,所以吃得到浪潮;它離客戶也很近,所以承受得到壓力。它站在光旁邊,卻不一定站在光裡面。這就是 AI 伺服器組裝商的命運:你可以很重要,但不一定被記得;你可以不可或缺,但不一定有定價權;你可以讓營收變大,但不一定讓價值變厚。所以永擎真正要回答的問題,不是「我有沒有跟上 NVIDIA」。跟上,只是入場券。真正的問題是:跟上之後,你留下了什麼?如果只是跟著 GPU 世代換機器,那永擎會被市場記成一個週期裡的受益者。如果它能把液冷部署、系統驗證、快速支援、客戶客製,變成一套別人不容易複製的能力,那它才有機會被重新理解:不是單純的組裝商,而是一家把複雜系統變成可靠交付的工程公司。至少從公開資料來看,永擎還沒有把這個故事講清楚。市場現在最容易記住的,仍然是兩件事:營收漲得很快,毛利率掉得很深;它有液冷,但液冷未來可能變成標配。可是,一家公司有時候不是先把故事講出來,才開始變成那家公司。很多時候,是先在沒有人鼓掌的地方,一次一次做選擇。2024 年,Blackwell 剛亮相,永擎很快在 Computex 端出 B200 液冷方案。這不是一句口號,這是一個選擇:選擇跟上節奏,選擇承擔風險,選擇讓市場知道自己不會缺席。2025 年,永擎選擇上市。這也是一個選擇:把自己放到更透明的位置,讓財報、毛利率、客戶集中度、治理結構,都被市場放大檢視。在毛利率承壓的時候,它仍然選擇放大 AI 伺服器出貨。這更是一個選擇:先拿到規模,先取得客戶認可,再等待產品組合、交付效率與成本結構慢慢修復。這些選擇,現在看起來只是經營動作。但如果 2026 到 2027 年走對了,它們就會變成故事。如果永擎取得 tier-1 cloud provider、主權 AI 或大型 GPU cloud 客戶的設計導入,哪怕一開始只是小單,市場就會開始改寫它的身份:它不只是服務新創的快速供應商,也能被高規格客戶認可。如果永擎明確加碼液冷設計、熱流模擬、機櫃部署與系統驗證,市場也會開始重新理解它:它不只是把別人的冷板裝進機器裡,而是在學著掌握高功耗 AI 伺服器最難的那一段工程能力。如果到 2028 年,永擎還能維持營收成長,毛利率穩定高於單純組裝層,並且把交付、支援、熱學工程與客戶服務做成可複製的能力,那它的故事就不再是「搭上 NVIDIA 順風車」。而是:台灣 AI 伺服器供應鏈裡,有一家原本不在聚光燈中央的公司,慢慢把交付做成能力,把能力做成信任,再把信任做成毛利。這件事很難。難在沒有人會因為你今天做了一個正確但不漂亮的決策就鼓掌。市場只看結果。客戶只看交期。投資人只看毛利率。NVIDIA 的大會仍然會吸走所有鎂光燈,大客戶的名字仍然比供應商響亮。但真正的工程公司,本來就不是靠掌聲長大的。它們靠的是一次一次穩定交付,靠的是機器開機之後不要出錯,靠的是客戶出了問題時有人能解,靠的是下一代平台來了,自己仍然能站在原地,把複雜的東西變成可用的東西。所以永擎接下來 18 個月真正的考題,不只是毛利率能不能回升。而是它敢不敢押注一個方向。敢不敢在 NVIDIA 節奏、客戶議價與液冷標準化之間,說清楚自己到底要成為誰。AI 伺服器的鎂光燈,現在照在 NVIDIA 身上。但永擎要證明的是:在鎂光燈照不到的地方,也有人能把一台台機器交出去,把一次次交付累積成能力,再把能力慢慢變成毛利。如果它做到了,市場終有一天會明白:站在巨人的陰影裡,不一定只能變小。也可能是在那裡,學會長出自己的輪廓。我們下期見。📋 監測框架:下一輪該觀察什麼考題 1:毛利率反彈的節奏與幅度(→ 驗證訊號 1)驗證方式: - 毛利率 2026 Q3 / Q4 是否回到 12% 以上 - 淨利率(net profit margin)同步回升幅度驗證時點: - 2026 Q3 財報(約 2026 年 11 月中旬前後) - 2026 年報(約 2027 年 Q1 至 Q2 間公開)考題 2:大客戶市場的破局訊號(→ 驗證訊號 2)驗證方式: - 法說會是否提及「新增 X 客戶」(客戶名或至少客戶級別:「tier-1 cloud provider」) - 新聞稿 / 業界報導是否有「永擎新獲 X 客戶訂單」 - 地理收入結構:美洲比重是否停止下滑(2024 年 31%→2025 年約 12%;來源:永擎上市前法說會,若 2026 年底停止下滑、說明新大客戶在穩定區域營收)驗證時點: - 2026 Q2 / Q3 法說會 - 2026 年 Computex / GTC 官方宣言考題 3:液冷垂直整合的資本承諾(→ 驗證訊號 3)驗證方式: - 2026 年 H2 capex guidance 中、有無「液冷 / 熱系統工廠」投資項目 - 人事任免公告是否招聘了「熱流工程副總」「冷卻系統研發主管」等職位 - 財務報表「在建工程」科目是否新增液冷相關項目驗證時點: - 2026 Q2 / Q3 法說會或重大訊息 - 2026 年年報的「未來投資計劃」段落 - 2027 年 Q1 法說會的資本支出指引考題 4:與母集團(華擎/和碩)的邊界清晰度(集團治理層面)驗證方式: - 永擎與和碩(或集團兄弟)之間是否有「同客戶競爭」的情況被披露(法說會、新聞稿) - 董事會組成中、來自母集團(華擎/和碩)的法人董事人數變化 - 內部交易金額(related-party transactions)的變化趨勢驗證時點: - 2026 年 6 月 / 年底的「公司治理報告」 - 2026 年報、公司治理報告、關係人交易附註與重大訊息考題 5:存貨與應收帳款是否跟著營收健康放大(營運品質層面)驗證方式: - 存貨金額、存貨周轉天數、應收帳款、應收帳款周轉天數,是否隨營收同步惡化(2026 Q1 存貨約 64.9 億,公司說明主因營收規模擴大、料件與成品庫存隨之增加)驗證時點: - 各季財報的資產負債表與附註為什麼重要:AI 伺服器單價高,一旦客戶拉貨延遲、產品世代切換或高價料件庫存堆高,毛利率與現金流都會承壓。若這套接力失敗、會長什麼樣:* 毛利率停留 8–10% 不反彈,說明產品組合與市場結構問題無法用時間或產品迭代解決。* 沒有大客戶訊號在 2026 年出現,說明永擎始終是「新創友善的組裝廠」、無法升級。* 沒有液冷垂直整合的資本承諾,說明永擎放棄了「熱學工程專家」的定位、接受「標配廠商」角色。* 和碩與永擎的邊界越來越模糊,市場會更傾向把永擎視為集團資本配置的一環,而不是一家策略獨立的 AI 伺服器公司。這四件事如果同時出現,永擎電子會從「AI 浪潮的受益者」變成「NVIDIA 產品週期的跟隨者」——增長會一直有(只要 GPU 還在賣),但故事會越來越沉悶。文末註本篇基於 2026 年 5 月底前公開可得的財務資訊、產業報導、官方發布。永擎電子作為 2025 年 11 月的新上市公司,年報與法說會披露仍在積累中。上述分析框架旨在為讀者提供後續監測的具體指標,而非對短期股價或經營結果的預測。AI 伺服器市場的競爭格局、NVIDIA 的產品發布節奏、全球超大型雲服務商的採購策略,均會影響永擎電子的實際表現——這些因素本身具有高度不確定性。Top 500 商業解剖書 · Round 1(2026H1)|資料截止:2026-06-12 This is a public episode. If you would like to discuss this with other subscribers or get access to bonus episodes, visit www.wiseup.cc
Embed this episode
Ready to play
永擎電子:營收暴衝之後,AI 伺服器組裝商如何把毛利賺回來?
No transcript for this episode yet
Similar Episodes
No similar episodes found.