
EPISODE · Jun 14, 2026 · 22 MIN
🔵 AKSEN 2026-03 Faaliyet Raporu Analizi | Aksa Enerji Üretim A.Ş. (Aksa Enerji'nin Lego Stratejisi ve Kar Artışı)
from Market Risk TR · host Market Risk
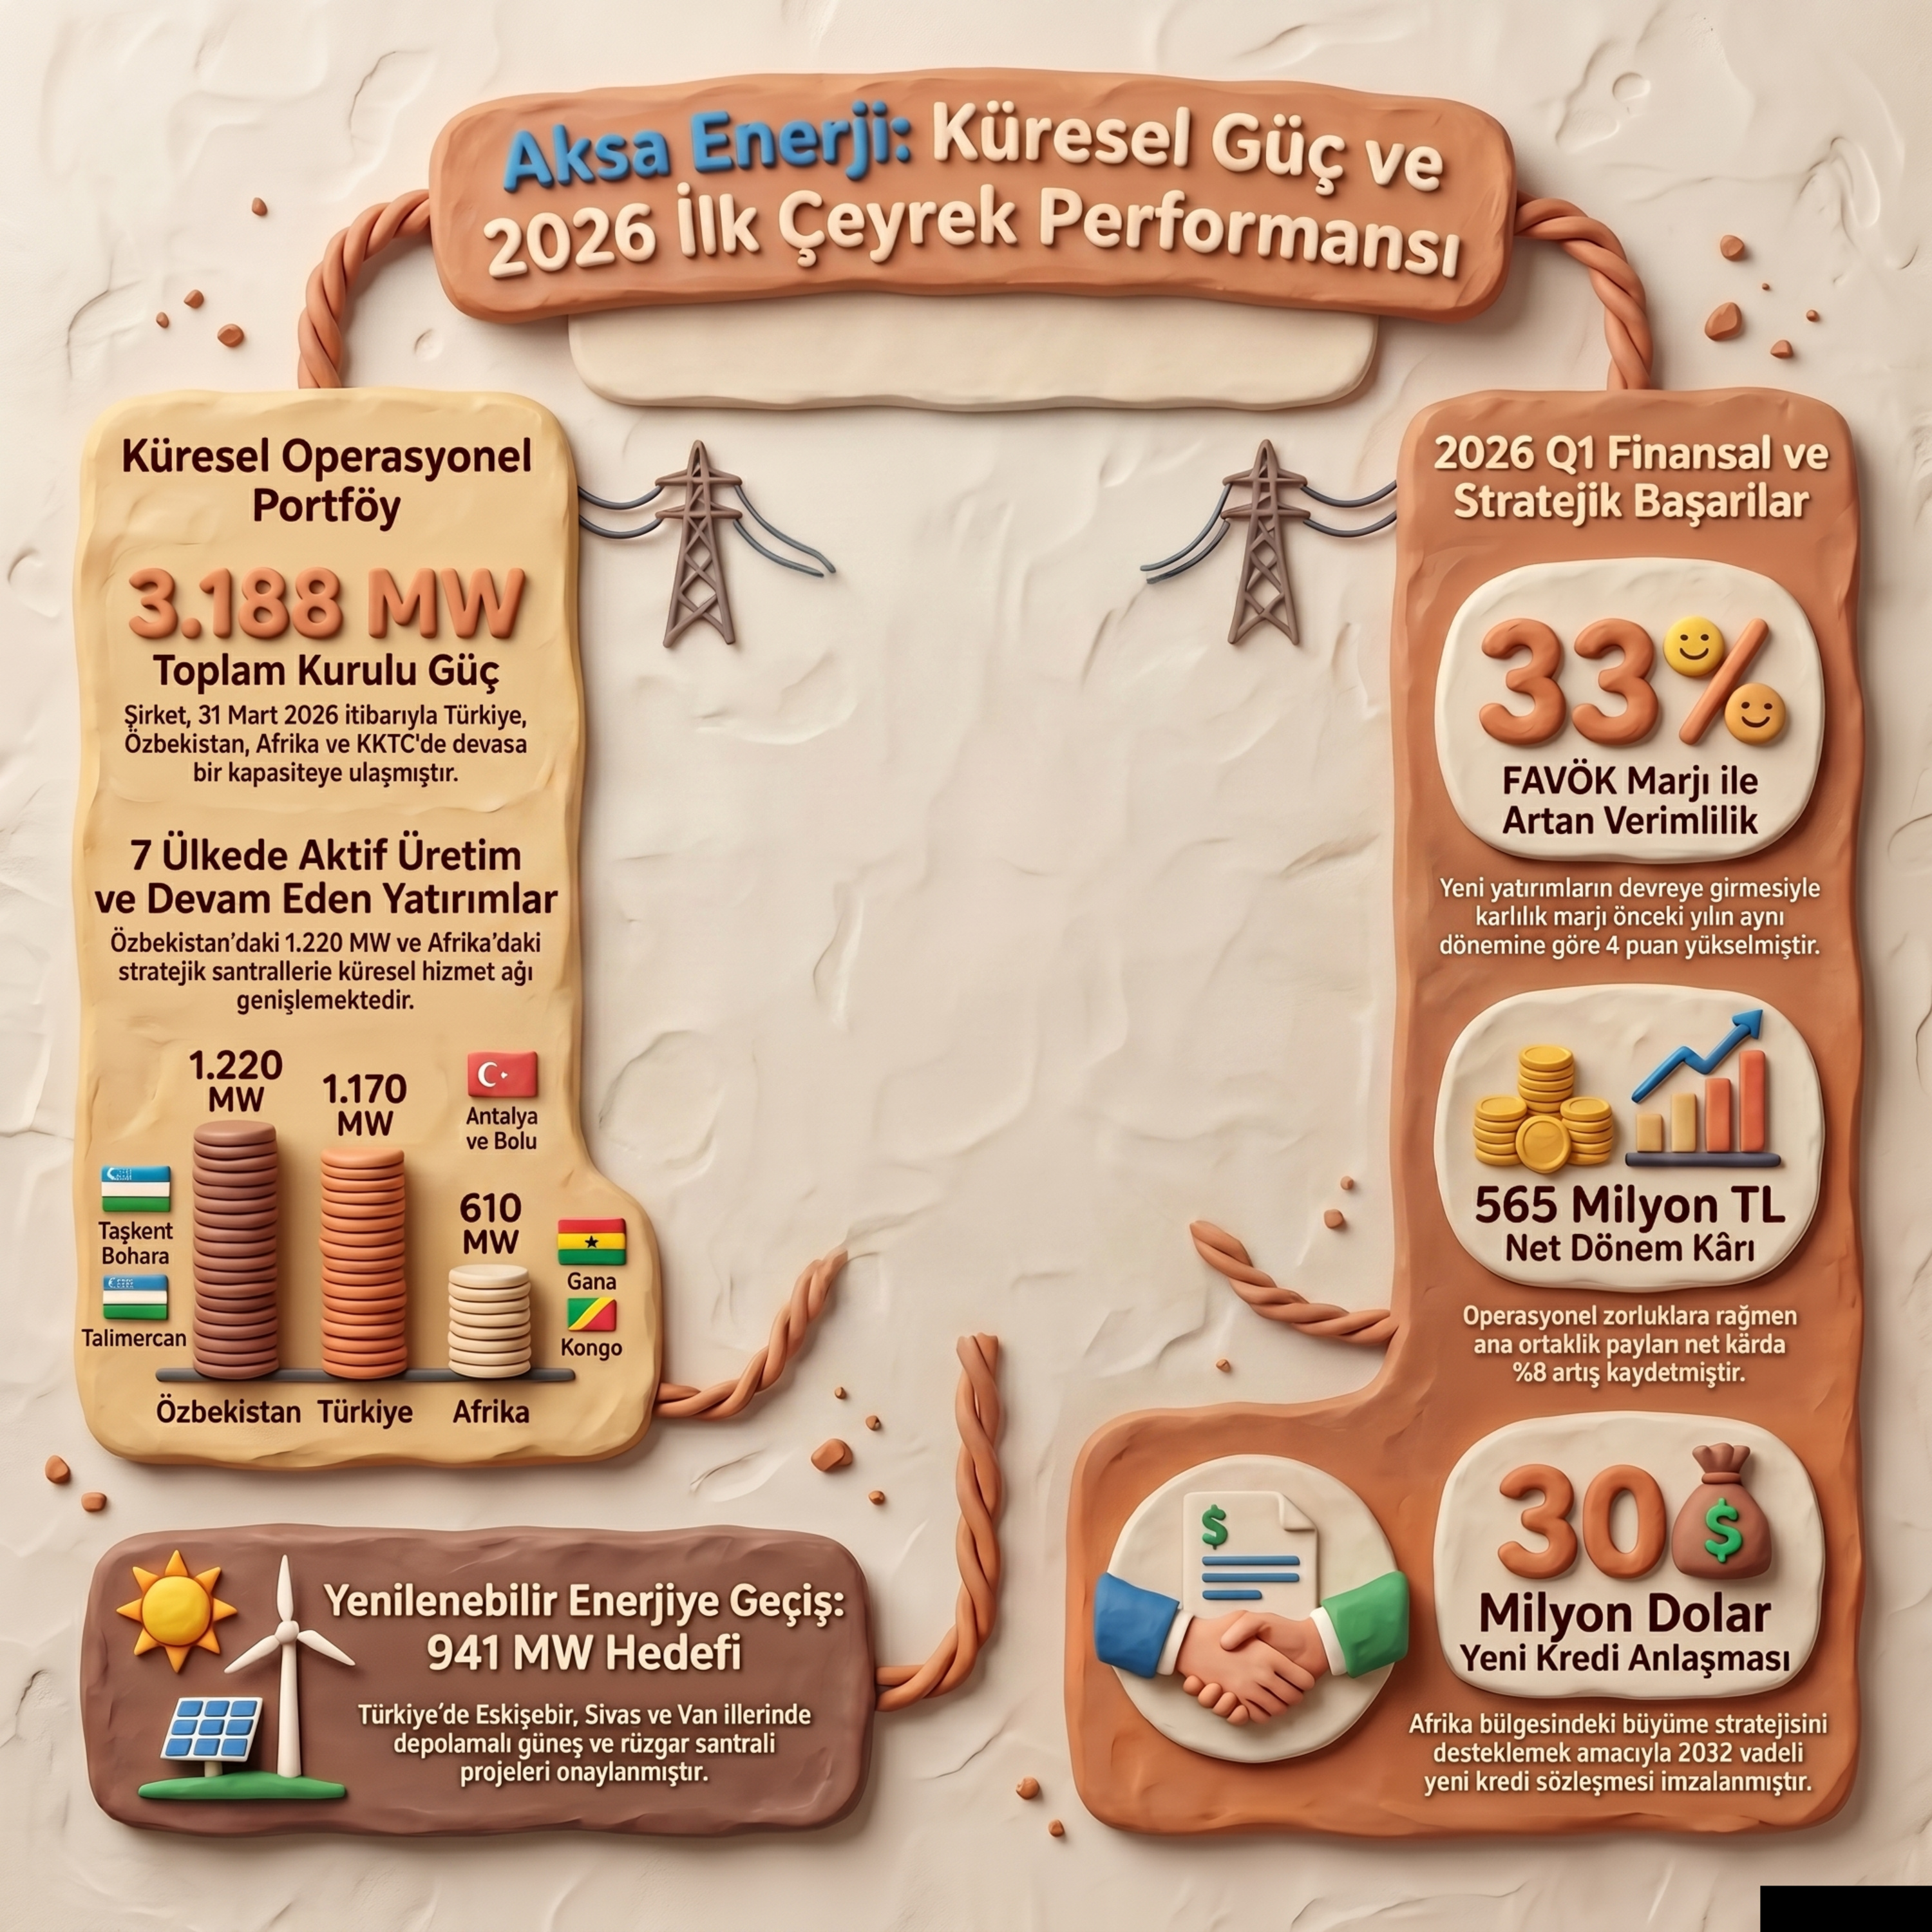
Aksa Enerji Üretim A.Ş. (AKSEN) payları için 12 Haziran 2026 tarihindeki 79,85 TL fiyat ve 31 Mart 2026 tarihli faaliyet raporu verileri ışığında hazırlanan finansal analiz aşağıdadırPiyasa Değeri ve Defter Değeri AnaliziPiyasa Değeri: Şirketin 1.226.338.236 TL olan toplam ödenmiş sermayesi ile 79,85 TL hisse fiyatı çarpıldığında piyasa değeri yaklaşık 97.923.108.145 TL seviyesindedirDefter Değeri: 70.028.292.206 TL toplam özkaynakların hisse sayısına bölünmesiyle elde edilen hisse başı defter değeri 57,10 TL olarak hesaplanmıştırPD/DD (Piyasa Değeri / Defter Değeri): Mevcut fiyatlara göre şirket defter değerinin yaklaşık 1,40 katı üzerinden işlem görmektedirF/K (Fiyat / Kazanç) Oranı: 2026 yılının ilk çeyreğindeki 564.892.240 TL ana ortaklık net kârı baz alınıp yıllıklandırıldığında (projeksiyon amaçlı) F/K oranı yaklaşık 43,3 seviyesine işaret etmektedirNet Dönem Kârı: 2026 yılının ilk çeyreğinde ana ortaklık paylarına düşen net kâr 564.892.240 TL olarak gerçekleşmiştirYıllık Net Kâr Değişimi: Bir önceki yılın aynı döneminde (2025 Q1) 522.021.136 TL olan net kâr, 2026 yılının ilk çeyreğinde %8,2 oranında bir artış göstermiştirSatışlar ve Brüt Kâr Değişimi: Şirket hasılatı bir önceki yılın aynı dönemine göre 12,60 Milyar TL'den 9,95 Milyar TL'ye düşerek %21 azalmıştır Brüt kâr ise 2,99 Milyar TL'den 2,74 Milyar TL'ye inerek %8,3 oranında bir daralma yaşamıştırEsas Faaliyet Kârı Değişimi: Finansman gideri öncesi faaliyet kârı 2,78 Milyar TL'den 2,28 Milyar TL'ye gerileyerek yıllık bazda %17,8 oranında bir düşüş sergilemiştirFinansman Kaynakları: Şirketin 138.902.758.229 TL tutarındaki toplam varlıklarının yaklaşık %50,4'ü özkaynaklar, %49,6'sı ise borçlar (yükümlülükler) ile finanse edilmektedirÖzkaynaklardaki Değişim: 31 Aralık 2025'te 71,67 Milyar TL olan özkaynaklar, 31 Mart 2026 itibarıyla 70,03 Milyar TL'ye gerileyerek %2,3 oranında hafif bir azalış göstermiştirNet Borç Durumu: Şirketin toplam yükümlülükleri 68.874.466.023 TL seviyesindedir Buna karşılık 18.453.221.231 TL dönen varlığı bulunmaktadır Şirket net borçlu pozisyondadır ve yatırımlarını ağırlıklı olarak banka kredileriyle finanse ettiğini belirtmektedir Ayrıca rapor dönemi sonrası Afrika yatırımları için 300 Milyon ABD Doları tutarında yeni bir kredi anlaşması imzalanmıştırFirma Değeri: Piyasa değerine net borç pozisyonu eklendiğinde ortaya çıkan Firma Değeri, şirketin yüksek yatırım temposunu ve borç yükümlülüklerini yansıtmaktadırFAVÖK Marjı: Şirket için kritik önem arz eden FAVÖK marjı, yurt içi operasyonlardaki zorluklara rağmen yeni yatırımların katkısıyla %29’dan %33’e yükselmiştir Bu durum operasyonel verimliliğin arttığını kanıtlamaktadırÖzkaynak Karlılığı (ROE): Özkaynak karlılığı, azalan özkaynaklar ve sınırlı artan kâr ile yıllık bazda bir baskı altında kalmış görünmektedir Ancak küresel büyüme stratejisi ve döviz bazlı gelir yaratan santrallerin devreye girmesi bu oranı destekleyen ana unsurlardırYatırım Yoğunluğu: İnşaatı devam eden projelerin toplam değeri 35,42 Milyar TL'ye ulaşmış durumdadır Bu rakam toplam varlıkların yaklaşık %25,5'ine tekabül etmektedir ve şirketin gelecekteki büyüme potansiyelini simgeleyen en önemli oranlardan biridirNet Dönem Kârı ve DeğişimlerSermaye Yapısı ve Borç AnaliziKarlılık ve Diğer Önemli Oranlar
Embed this episode
Ready to play
🔵 AKSEN 2026-03 Faaliyet Raporu Analizi | Aksa Enerji Üretim A.Ş. (Aksa Enerji'nin Lego Stratejisi ve Kar Artışı)
No transcript for this episode yet
Similar Episodes
No similar episodes found.