
EPISODE · Jun 14, 2026 · 25 MIN
🔵 GUBRF 2026-03 Faaliyet Raporu Analizi | Gübre Fabrikaları T.A.Ş. (Altın madeniyle nakit makinesine dönüşen Gübretaş)
from Market Risk TR · host Market Risk
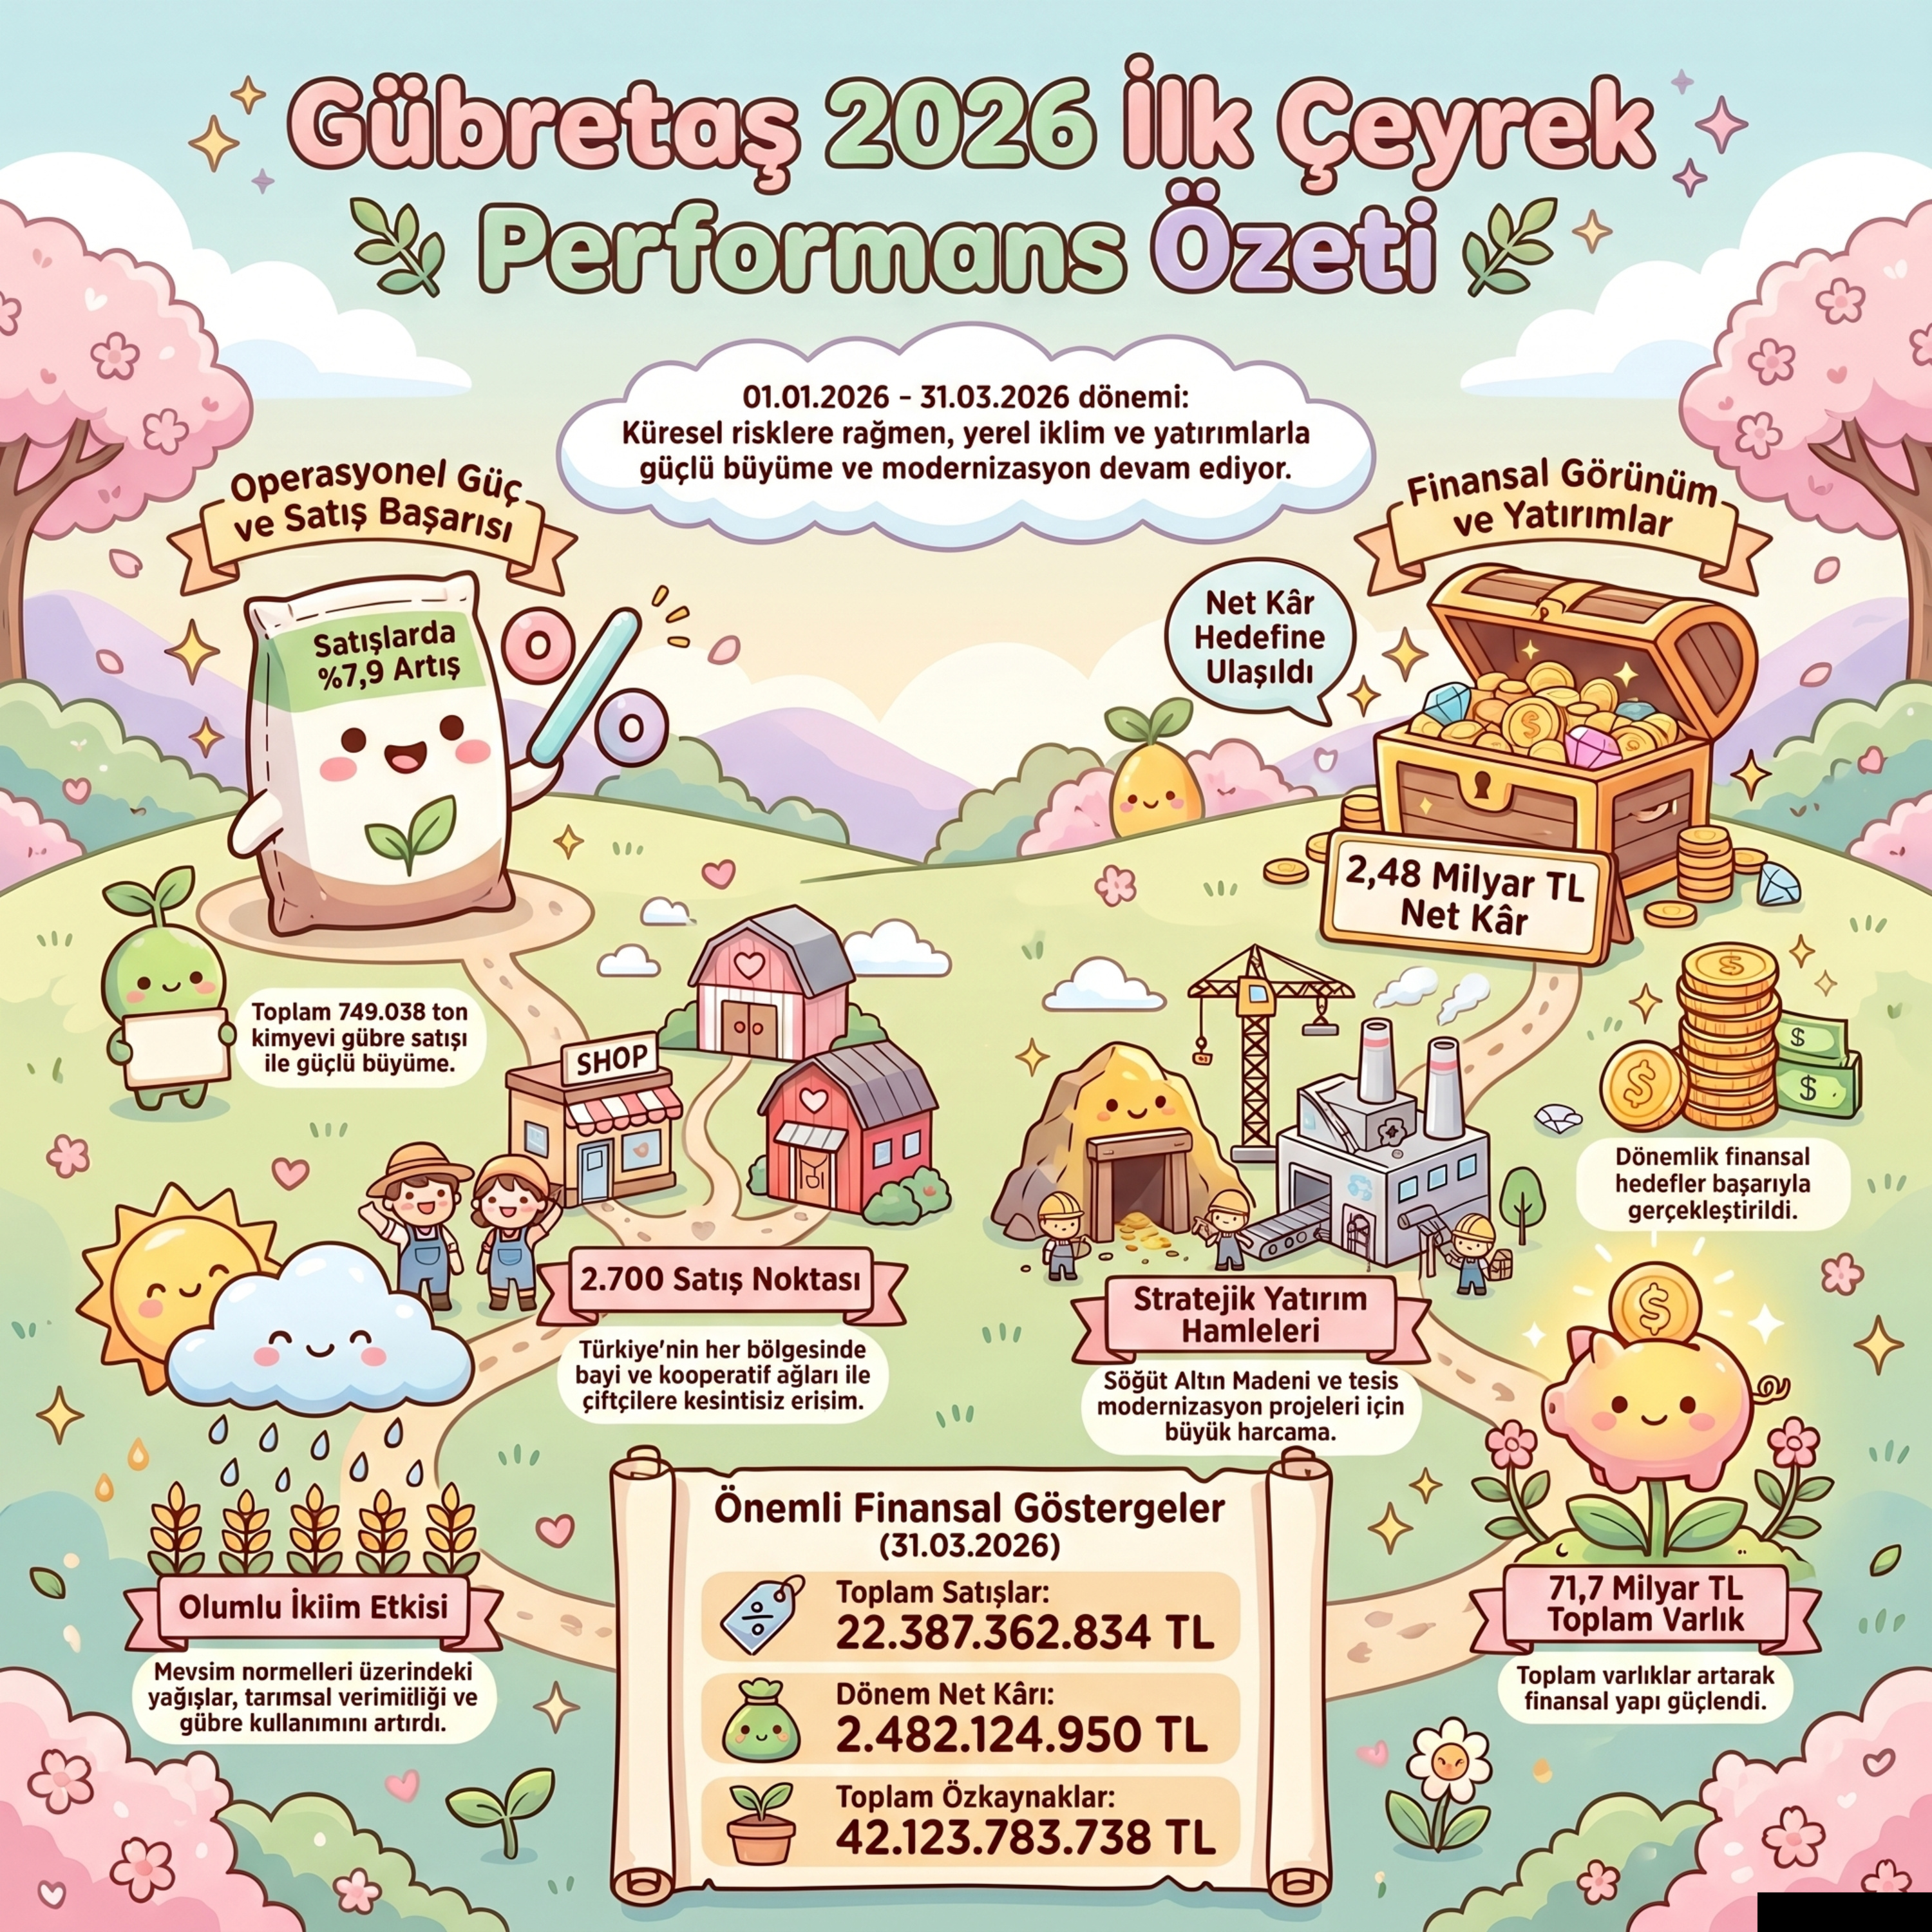
12 Haziran 2026 tarihli 478,75 TL hisse fiyatı ve 2026 yılı birinci çeyrek raporu verileri ışığında hazırlanan finansal analiz ve oranlar aşağıdadır:Hisse ve Piyasa VerileriPiyasa Değeri: Şirketin 334.000.000 TL olan ödenmiş sermayesi üzerinden hesaplanan toplam piyasa değeri 159.902.500.000 TL seviyesindedirDefter Değeri: 31 Mart 2026 itibarıyla 42.123.783.738 TL olan toplam özkaynakların ödenmiş sermayeye bölünmesiyle pay başına defter değeri 126,12 TL olarak hesaplanmaktadırPD/DD (Piyasa Değeri / Defter Değeri): Hisse fiyatının defter değerine oranı 3,79 seviyesindedir Bu oran şirketin özsermayesinin yaklaşık 3,8 katı bir piyasa değerlemesiyle işlem gördüğünü göstermektedirF/K (Fiyat / Kazanç) Oranı: 2026 yılı ilk çeyrek pay başına kazancı olan 9,193 TL yıllıklandırıldığında (9,193 x 4 = 36,77 TL) F/K oranı yaklaşık 13,02 olarak gerçekleşmektedirNet Dönem Karı ve Yıllık Değişim: 2026 yılı ilk çeyreğinde ana ortaklık payına düşen net kâr 3.070.462.803 TL olarak kaydedilmiştir Geçen yılın aynı dönemindeki 812.260.892 TL kâr rakamı ile kıyaslandığında yıllık bazda %277,9 oranında rekor bir artış yaşanmıştır Bu devasa artışta Söğüt Altın Madeni’nden elde edilen 4,83 milyar TL’lik satış gelirinin ve durdurulan faaliyetlerden gelen 1,2 milyar TL’lik kâr katkısının etkisi büyüktürSatışlar ve Brüt Kâr Değişimi: Konsolide satışlar geçen yılın aynı dönemine göre %23,3 artışla 22,38 milyar TL’ye yükselmiştir Brüt kâr ise maliyet yönetimindeki başarıyla %43,6 artış göstererek 5,91 milyar TL olmuştur Brüt kârlılık oranı 0,23’ten 0,26’ya yükselerek karlılık marjlarının güçlendiğini kanıtlamıştırEsas Faaliyet Karı Değişimi: Şirketin ana faaliyetlerinden elde ettiği kâr %68 artışla 4,45 milyar TL seviyesine ulaşarak operasyonel başarının devam ettiğini göstermiştirVarlık Finansmanı: Şirket varlıklarının %59’u özkaynaklar, %41’i ise toplam borçlar (yükümlülükler) ile finanse edilmektedir Finansal kaldıraç oranının 0,44’ten 0,41’e gerilemesi borç yükünün varlıklara oranla azaldığına işaret etmektedirNet Borç ve Nakit Durumu: 31 Mart 2026 itibarıyla toplam yükümlülükler 29,59 milyar TL seviyesindedir Şirketin 44,71 milyar TL tutarındaki dönen varlıkları toplam borç yükünü karşılayabilecek güçtedir 1,62’lik güçlü cari oran şirketin net nakit pozisyonunda ve likidite açısından oldukça güvenli bir bölgede olduğunu teyit etmektedirÖzkaynaklardaki Değişim: Özkaynaklar 2025 yıl sonuna göre %9,7 oranında bir artışla 38,39 milyar TL’den 42,12 milyar TL’ye yükselmiştirLikidite Oranları: Cari oran 1,62 ve asit test oranı 1,27 olarak gerçekleşmiş olup her iki oran da ideal kabul edilen seviyelerin üzerindedirÖzkaynak Kârlılığı: Çeyreklik bazda hesaplanan özkaynak kârlılığı yaklaşık %7,3 seviyesindedir Bu rakamın yıllıklandırılmış bazda %30 seviyelerine yaklaşması şirketin sermayesini verimli kullandığını göstermektedirVerimlilik Oranları: Stok devir hızının 6,47’den 7,22’ye alacak devir hızının ise 12,46’dan 15,26’ya yükselmesi şirketin işletme sermayesini çok daha hızlı ve etkin yönettiğini ortaya koymaktadırKârlılık Değişimleri ve Finansal PerformansBorç ve Finansman Yapısı AnaliziDiğer Önemli Finansal Oranlar
Embed this episode
Ready to play
🔵 GUBRF 2026-03 Faaliyet Raporu Analizi | Gübre Fabrikaları T.A.Ş. (Altın madeniyle nakit makinesine dönüşen Gübretaş)
No transcript for this episode yet
Similar Episodes
No similar episodes found.