
EPISODE · Jun 14, 2026 · 24 MIN
🔵 TTKOM 2026-03 Faaliyet Raporu Analizi | Türk Telekomünikasyon A.Ş. (Türk Telekom'un M2M Patlaması ve 5G Dönüşümü)
from Market Risk TR · host Market Risk
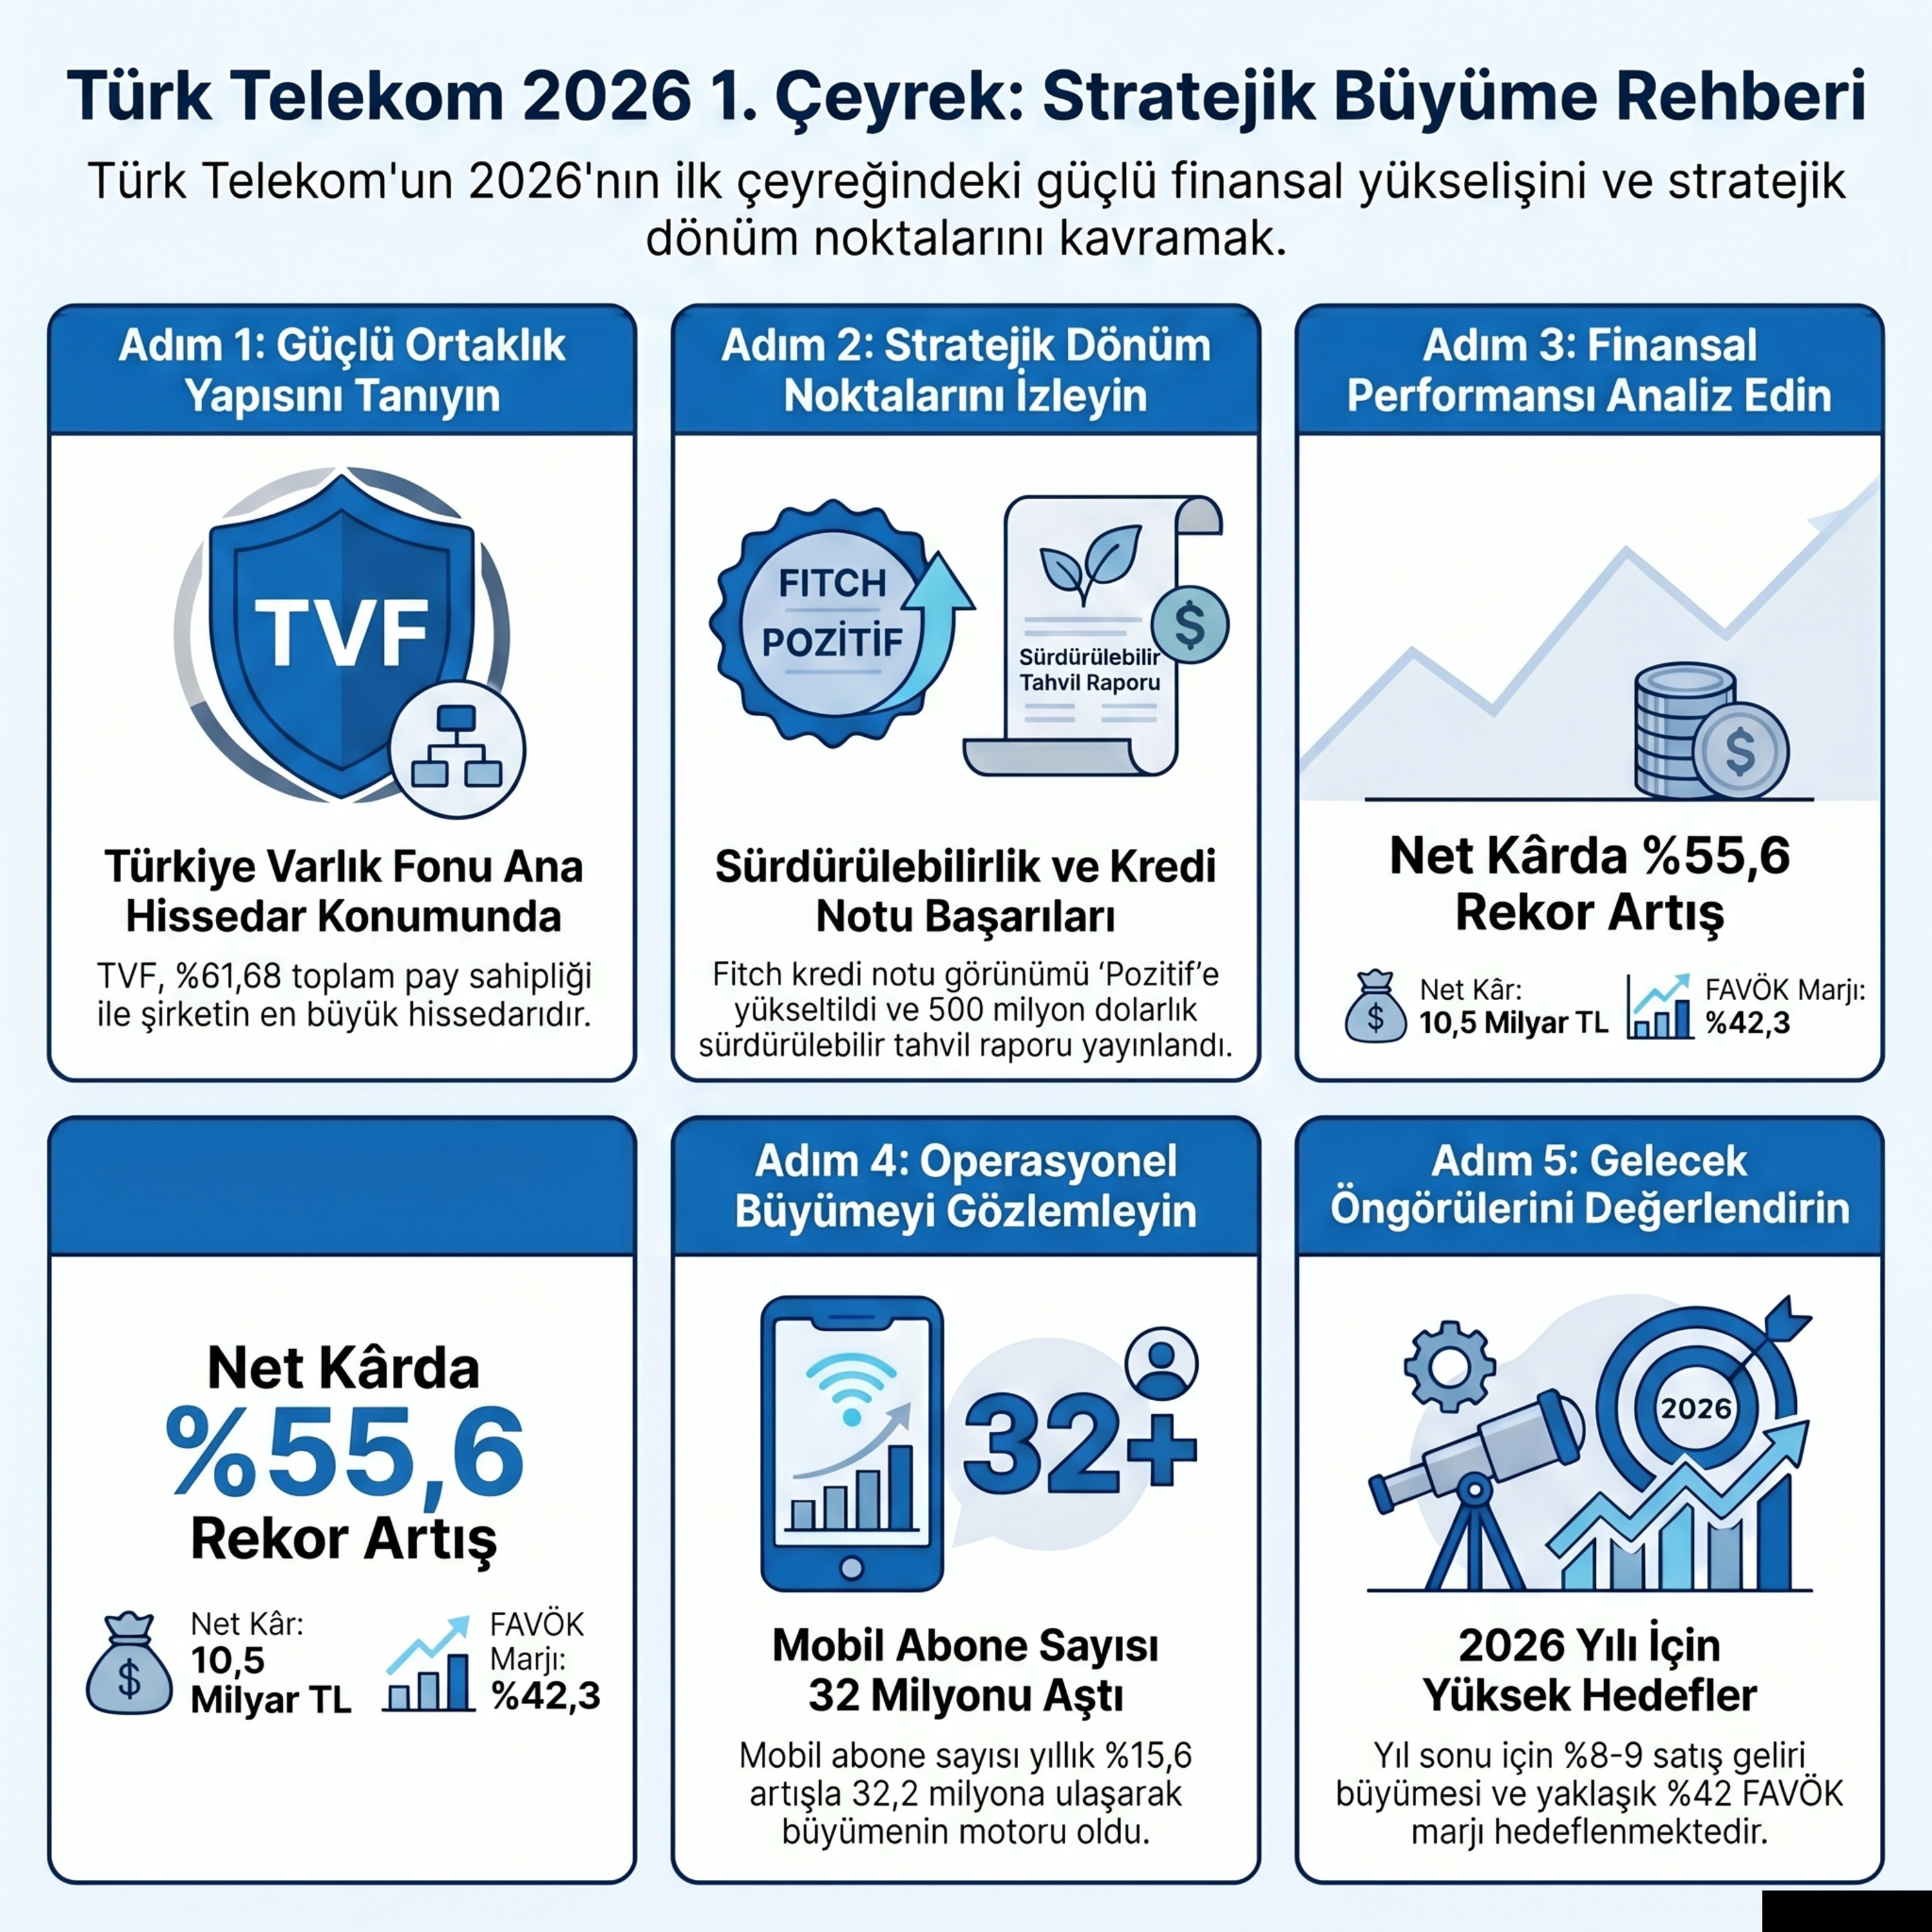
Türk Telekom'un (TTKOM) 12 Haziran 2026 tarihli 64,10 TL hisse fiyatı ve 2026 yılı 1. çeyrek faaliyet raporu verilerine dayanarak talep ettiğiniz finansal hesaplamalar ve değerlendirmeler aşağıdadır:Temel Borsa ve Değerleme Oranları Piyasa Değeri: 224,35 Milyar TL (3,5 milyar adet hisse x 64,10 TL fiyat üzerinden hesaplanmıştır) Net Dönem Karı (1Ç'26): 10,46 Milyar TL Yıllık Net Kar Değişimi: %55,6 artış (2025 1. çeyrekteki 6,72 Milyar TL'den yükselmiştir) F/K (Fiyat/Kazanç) Oranı: 8,40 (Son 12 aylık toplam net kar üzerinden hesaplanmıştır) PD/DD (Piyasa Değeri / Defter Değeri): 0,92 Defter Değeri: 69,60 TL (Hisse başına düşen özkaynak miktarıdır) Firma Değeri: 335,89 Milyar TL (Piyasa Değeri + Net Borç toplamıdır) Şirketin Net Borcu: 111,54 Milyar TL (141,98 Milyar TL faize tabi yükümlülükten 30,44 Milyar TL nakit düşülerek hesaplanmıştır. Şirket nette borçlu pozisyondadır) Varlık Finansman Yapısı: Şirket varlıklarının %40,5'i özkaynaklar (ana sermaye) ile, %59,5'i ise borç (yükümlülükler) ile finanse edilmektedir Finansal Borçlardaki Değişim: 2025 yıl sonuna göre finansal borçlar %3,24 oranında sınırlı bir artış göstermiştir Özkaynaklardaki Değişim: Bir önceki çeyreğe göre özkaynaklar %4,2 oranında artarak 243,6 Milyar TL'ye ulaşmıştır Satış Gelirleri Değişimi: Yıllık bazda %8,7 artışla 64,86 Milyar TL olarak gerçekleşmiştir Esas Faaliyet Karı Değişimi: Yıllık %18,2 artış göstererek 12,74 Milyar TL'ye yükselmiştir (Satış gelirlerindeki artışın üzerinde bir faaliyet karı büyümesi operasyonel verimliliğe işaret etmektedir) Özkaynak Karlılığı (ROE): 1. çeyrek verileri yıllıklandırıldığında yaklaşık %17,17 seviyesindedir FAVÖK Marjı: %39,3'ten %42,3 seviyesine yükselerek karlılıkta iyileşme göstermiştir Hisse Fiyatı ve Defter Değeri İlişkisi: PD/DD oranının 1'in altında (0,92) olması, hissenin piyasada toplam özkaynak değerinin (defter değerinin) altında işlem gördüğünü göstermektedir. 69,60 TL'lik defter değerine karşın 64,10 TL'lik piyasa fiyatı, hissenin varlık değerine göre iskontolu olabileceğine işaret eder Parasal Kazanç Etkisi: Net kârdaki %55,6'lık güçlü büyümede 13,99 Milyar TL tutarındaki parasal kazanç kalemi en büyük etkenlerden biridir. Bu durum enflasyon muhasebesinin net kâr üzerindeki olumlu yansımasını göstermektedir Kur Riski Yönetimi: Şirketin 3,48 Milyar ABD doları tutarında toplam koruma (hedge) pozisyonu bulunmaktadır. Bu durum, net borçlu olan şirketin kur dalgalanmalarına karşı finansal kırılganlığını azaltmaktadır Abone Başına Ortalama Gelir (ARPU): Sabit genişbantta %17,7'lik bir ARPU artışı yaşanırken, mobil karma ARPU'da %13,2'lik bir gerileme görülmektedir. Bu durum, mobil abone sayısındaki %15,6'lık agresif büyümenin gelir başına etkisini dengelemektedir Temettü Politikası: Şirketin 22,98 Milyar TL'lik 2025 yılı kârını temettü olarak dağıtmayıp yedek akçe olarak ayırması, 5G yatırımları ve borç geri ödemeleri için likiditeyi içeride tutma stratejisini yansıtmaktadır Borçluluk ve Finansal Yapı AnaliziOperasyonel Performans ve Karlılık DeğişimiFinansal Tablo Tartışması ve Önemli Diğer Oranlar
Embed this episode
Ready to play
🔵 TTKOM 2026-03 Faaliyet Raporu Analizi | Türk Telekomünikasyon A.Ş. (Türk Telekom'un M2M Patlaması ve 5G Dönüşümü)
No transcript for this episode yet
Similar Episodes
No similar episodes found.