
EPISODE · Jun 14, 2026 · 27 MIN
🔵 VAKBN 2026-03 Faaliyet Raporu Analizi | Türkiye Vakıflar Bankası T.A.O. (Kârı düşen VakıfBank’tan dijital banka hamlesi)
from Market Risk TR · host Market Risk
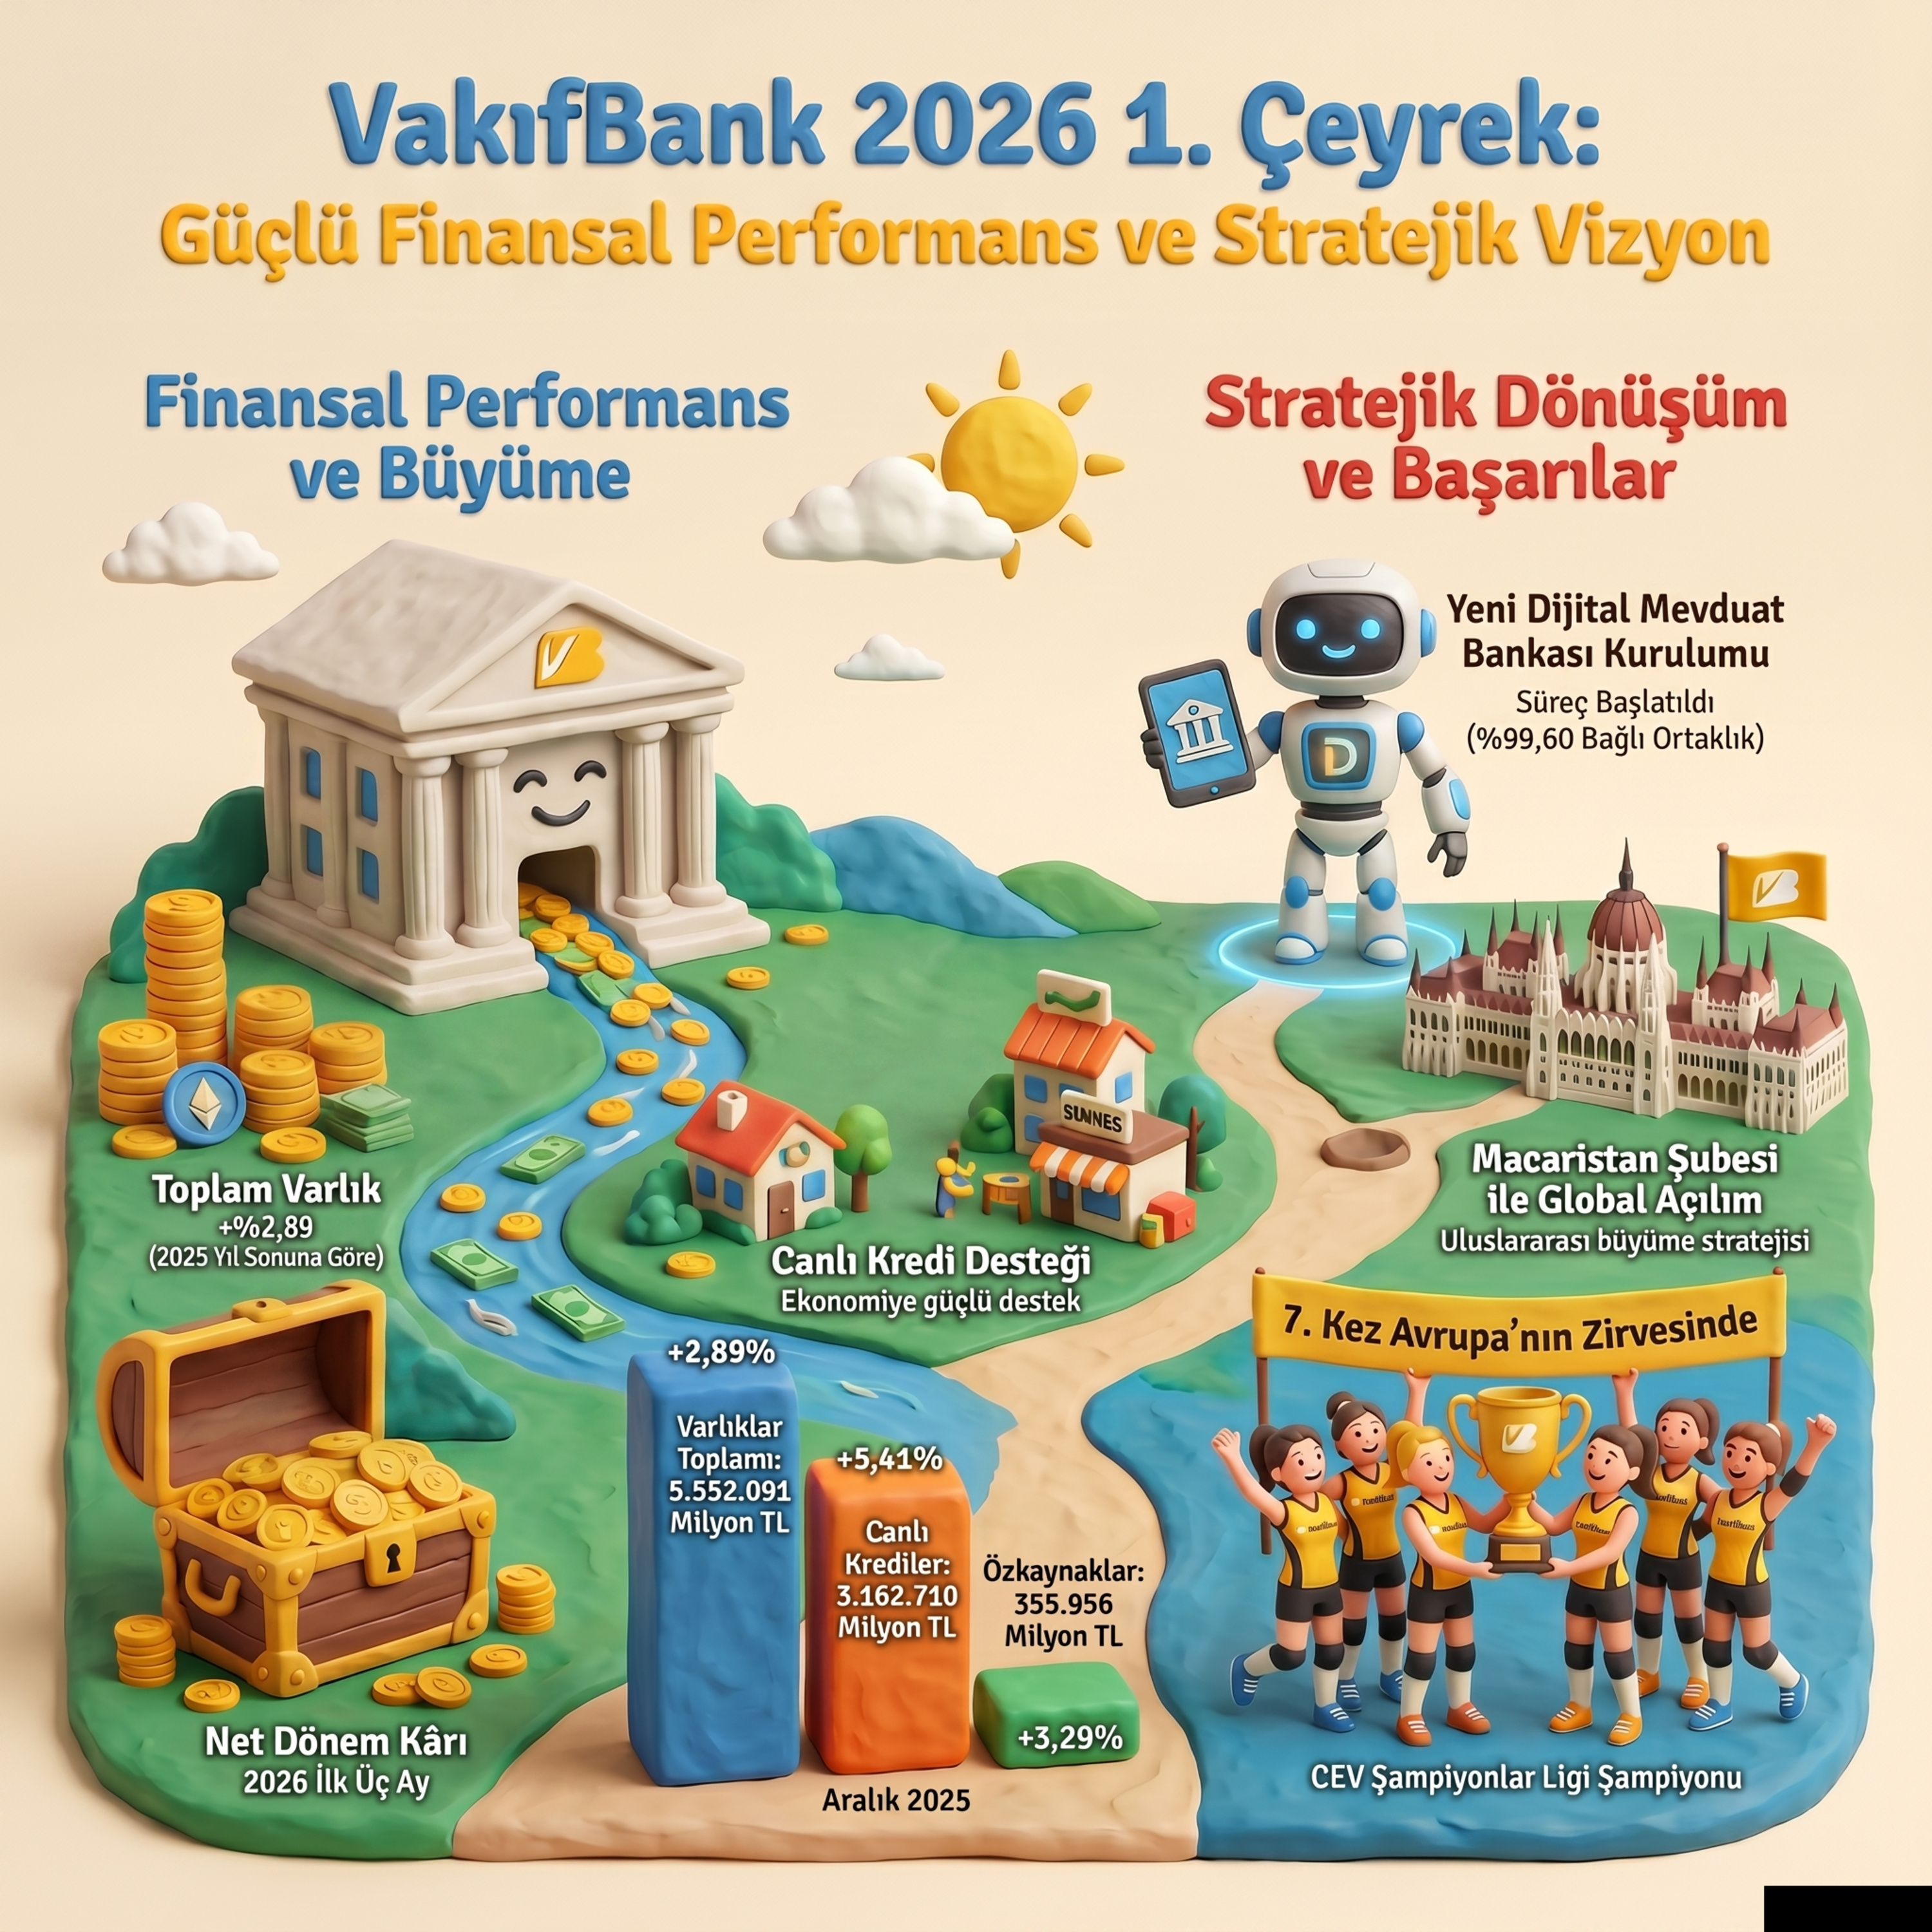
VakıfBank'ın 2026. yılı ilk çeyrek konsolide ara dönem faaliyet raporu verileri ve 12 Haziran 2026 tarihli 32,62 TL hisse fiyatı üzerinden talep ettiğiniz analiz aşağıda yer almaktadırNet Dönem Karı ve Yıllık Değişim Analizi VakıfBank 2026 yılının ilk çeyreğinde konsolide bazda 16,999 milyon TL net dönem kârı elde etmiştir 2025 yılının aynı döneminde elde edilen 21,745 milyon TL kâra oranla yıllık net kâr değişimi %21,83 oranında bir azalış göstermiştir Bu düşüşte küresel jeopolitik risklerin enerji fiyatları üzerindeki baskısı ve merkez bankalarının enflasyonla mücadele kapsamında sürdürdüğü sıkı para politikalarının sektör kârlılığı üzerindeki etkisi hissedilmektedirPiyasa Değerleme Oranları (Hisse Fiyatı: 32,62 TL) Not: Kaynaklarda bankanın hisse sayısı açıkça belirtilmediği için bu bölümdeki piyasa değeri ve hisse başı oran hesaplamalarında bankanın kamuya açık güncel ödenmiş sermayesi olan 7.111.364.768 TL (yaklaşık 7,11 milyar adet hisse) bilgisi kullanılmıştır ve bu veriler kaynak dışı bilgi içerir Piyasa Değeri: 32,62 TL hisse fiyatı üzerinden bankanın toplam piyasa değeri yaklaşık 231,97 milyar TL olarak hesaplanmaktadır Defter Değeri: Mart 2026 itibarıyla 355,956 milyon TL olan toplam özkaynak verisi ışığında hisse başına defter değeri yaklaşık 50,05 TL'dir PD/DD (Piyasa Değeri / Defter Değeri): 32,62 / 50,05 oranıyla banka yaklaşık 0,65 PD/DD çarpanı ile işlem görmektedir Bu oran bankanın piyasada defter değerine göre %35 iskontolu (ucuz) fiyatlandığını göstermektedir F/K (Fiyat / Kazanç): İlk çeyrek kârı yıllıklandırıldığında (yaklaşık 68 milyar TL) hisse başına yıllık kazanç 9,56 TL civarında gerçekleşmekte ve bu da yaklaşık 3,41 F/K oranını vermektedir Banka kazancına göre oldukça düşük bir çarpanla işlem görmektedir Varlık Finansmanı Oranı: Bankanın 5,652,091 milyon TL'lik toplam varlıklarının yaklaşık %6,30'u ana sermaye (özkaynak) ile finanse edilirken kalan %93,70'i borçlar ve mevduat gibi yükümlülüklerle finanse edilmektedir Bu kaldıraçlı yapı bankacılık iş modelinin doğal bir sonucudur Özkaynaklardaki Değişim: Özkaynaklar 2025 yıl sonuna göre %3,29 oranında artarak 355,956 milyon TL seviyesine yükselmiştir Finansal Borçlardaki Değişim: Dış kaynak kullanımında "Alınan Krediler" kalemi %28,82 artışla 440,939 milyon TL'ye çıkarken "İhraç Edilen Menkul Kıymetler" kalemi %10,62 azalarak 437,112 milyon TL'ye gerilemiştir Bankanın tahvil ihraçları yerine doğrudan kredi teminine yöneldiği görülmektedir Satışlar ve Brüt Kar Karşılığı: Bankacılıkta satış hacmi kredilerle ölçülür Canlı krediler %5,41 artarak 3,163 milyar TL'ye ulaşmıştır Brüt kar marjını temsil eden net faiz gelirlerine dair spesifik rakamlar tabloda olmasa da net kârdaki %21,83'lük yıllık düşüş operasyonel marjların daraldığına işaret eder Özkaynak Karlılığı (ROE): 2025 yıl sonunda %26,57 olan ortalama özkaynak kârlılığı Mart 2026'da %19,41'e gerilemiştir Bu durum bankanın sermayesini bir önceki yıla göre daha az verimli kullandığını tartışmaya açmaktadır Esas Faaliyet Karlılığı: Takibe dönüşüm oranının %2,89'dan %3,12'ye çıkması esas faaliyetlerden kaynaklanan risklerin arttığını ve karşılık giderlerinin kârlılığı baskılayabileceğini gösterir Sermaye Yeterlilik Oranı: %16,89'dan %14,26'ya gerilemiştir Bu gerileme bankanın kredi büyümesi için kullandığı sermaye tamponlarının azaldığını gösterir ancak halen yasal sınırların üzerindedir Kredi / Mevduat Oranı: %86,22'den %92,22'ye yükselmiştir Bu artış bankanın topladığı mevduatın neredeyse tamamını krediye yönlendirdiğini gösterir ki bu durum kârlılığı desteklese de likidite yönetiminde daha hassas bir döneme girildiğine işaret eder
Embed this episode
Ready to play
🔵 VAKBN 2026-03 Faaliyet Raporu Analizi | Türkiye Vakıflar Bankası T.A.O. (Kârı düşen VakıfBank’tan dijital banka hamlesi)
No transcript for this episode yet
Similar Episodes
No similar episodes found.